[본 이미지는 AI 기술을 활용해 제작되었습니다.]
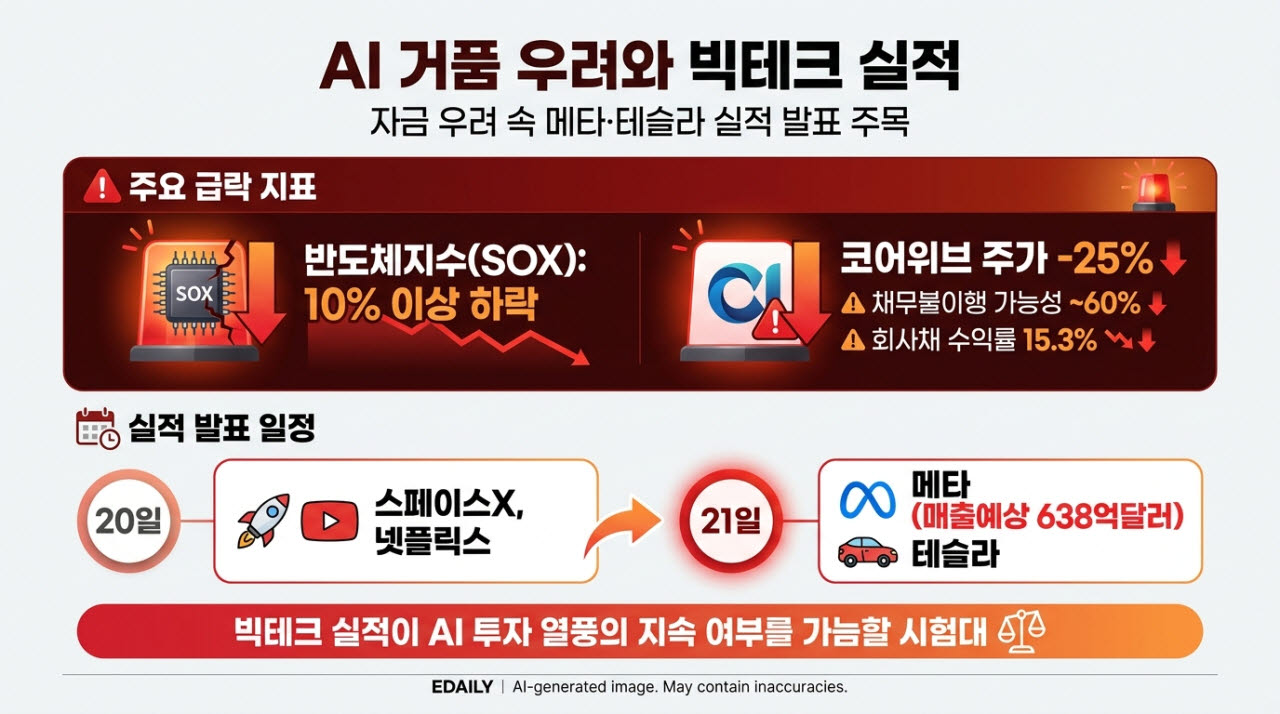
시장 불안을 촉발한 기업으로는 코어위브가 지목된다. 코어위브가 발행한 고위험 회사채 금리가 급등하면서 차입금 상환 능력에 대한 의구심이 커졌다. 일부 회사채 수익률은 연 15%를 넘어섰다. 시장에서는 채권금리가 이처럼 높은 수준에 도달한 것을 재무 위험이 커졌다는 신호로 해석한다.
일론 머스크 테슬라 최고경영자(CEO)도 코어위브의 채권금리 급등을 보여주는 엑스(X) 게시물에 “이런(Yikes)”이라는 짧은 반응을 남겼다. 해당 게시물이 확산하면서 코어위브를 비롯한 AI 인프라 기업들의 자금조달 구조가 도마 위에 올랐다.
AI 산업은 반도체 구매부터 데이터센터 건설, 컴퓨팅 자원 확보, 대규모언어모델(LLM) 개발까지 막대한 자본이 필요하다. 특히 신생 AI 인프라 기업 상당수는 자체 보유 현금보다 회사채 발행과 차입에 의존해 투자 규모를 늘려왔다. 금리가 높은 상황에서 자금조달 비용까지 상승하면 수익성이 악화할 수밖에 없는 구조다.
코어위브의 신용위험을 나타내는 신용부도스와프(CDS) 가격도 급등했다. 블룸버그통신에 따르면 코어위브의 5년 내 채무불이행 가능성을 반영한 지표는 약 60% 수준까지 상승했다. 회사가 발행한 일부 회사채는 액면가 1달러당 80.75센트에 거래됐고 수익률은 15.3%에 달했다.
코어위브는 시장의 우려가 과도하다는 입장이다. 회사 측은 새로운 기술 기업을 구축하는 과정에서 시장이 사업 구조를 오해하거나 비합리적으로 반응하는 시기가 있을 수 있다고 밝혔다. 코어위브의 주요 투자자인 엔비디아의 젠슨 황 CEO도 회사의 재무건전성에 대한 우려를 진화하는 데 나섰다.
월가에서는 AI 산업 전체의 성장 전망과 개별 기업의 재무 위험을 구분해야 한다는 평가도 나온다. 현금 창출력이 풍부한 대형 기술기업과 외부 차입에 크게 의존하는 신생 AI 기업의 위험 수준이 다르다는 것이다.
시장의 시선은 이번 주 실적 발표로 옮겨가고 있다. 메타와 테슬라는 21일 나란히 3분기 실적을 발표한다. 스페이스X와 넷플릭스도 20일 실적을 공개할 예정이다.
특히 메타의 AI 투자 계획이 관심사다. 메타는 개인용 AI 에이전트 ‘뮤즈 스파크(Muse Spark)’를 선보이며 AI 서비스 확대에 속도를 내고 있다. 뱅크오브아메리카(BofA)는 메타의 3분기 매출을 638억달러로 예상했다. 시장 전망치인 633억5000만달러를 웃도는 수준이다.
투자자들은 메타가 AI 관련 자본적지출(CAPEX)을 얼마나 늘릴지, 대규모 투자가 실제 매출과 이익 증가로 이어지고 있는지에 주목하고 있다. 투자 확대가 지속되더라도 비용 증가 속도가 수익성 개선을 앞지르면 AI 투자에 대한 우려가 다시 커질 수 있다.
테슬라 역시 실적과 함께 휴머노이드 로봇 옵티머스와 로보택시 사업의 진척 상황이 관심을 끌 전망이다. 최근 공개한 차세대 로드스터를 계기로 스페이스X와의 합병 가능성이 다시 거론되면서 머스크의 향후 사업 구상에도 관심이 쏠리고 있다.
다만 이번 주 초 시장에서는 저가 매수 움직임도 나타났다. 19일 미국 증시 개장을 앞두고 코어위브와 엔비디아 등 AI 관련 종목이 반등하고 국제유가와 미국 국채금리가 하락하면서 주요 주가지수 선물도 상승했다.
AI 투자에 대한 시장의 평가가 엇갈리는 가운데 이번 주 빅테크 실적은 기업들이 대규모 투자를 지속할 여력이 있는지, 투자 성과가 실제 수익으로 연결되고 있는지를 확인하는 계기가 될 전망이다.