코어위브 로고 (사진=로이터)
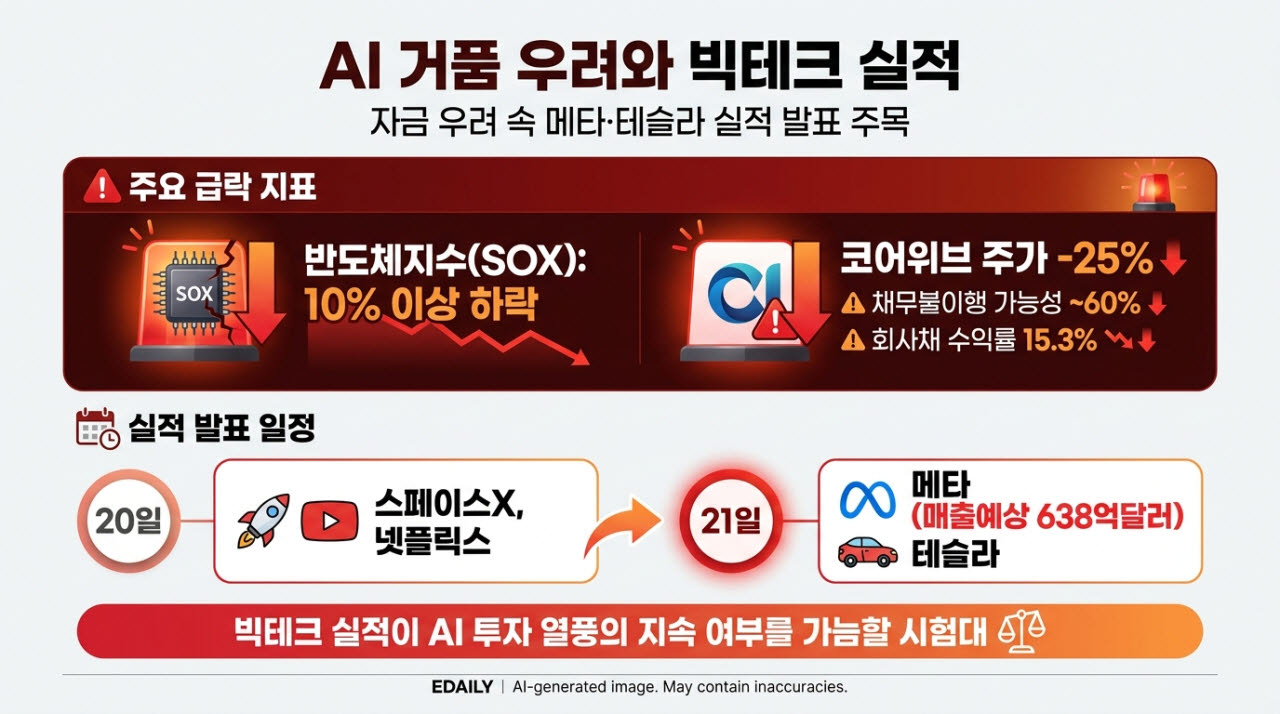
코어위브 주가는 지난주 25% 급락하며 지난해 11월 이후 최대 주간 하락폭을 기록했다. 회사채 가격이 재무적 부실 위험을 시사하는 수준까지 떨어지고, 채무불이행에 대비한 신용보호 비용도 장중 사상 최고치로 치솟았다. 최근 금리 상승으로 차입 의존도가 높은 AI 인프라 기업들의 자금 조달 부담이 커지면서 대규모 설비투자의 수익성에 대한 의구심이 확산했다.
그러나 골드만삭스는 코어위브의 차입비용 상승폭이 제한적일 것으로 내다봤다. 가브리엘라 보르헤스 골드만삭스 애널리스트는 “코어위브의 평균 차입비용이 100~200bp(1bp=0.01%포인트) 상승할 수 있지만 그 이상으로 높아질 가능성은 크지 않다”며 “가중평균자본비용(WACC) 상승이 제한되면서 자기자본 투자수익률은 여전히 매력적인 수준을 유지할 것”이라고 분석했다. 그는 향후 24개월간 AI 컴퓨팅 자원의 공급 부족이 지속되는 가운데 코어위브의 비용 효율성과 신규 설비 확충 능력이 내부수익률(IRR)의 상승 여력을 뒷받침할 것으로 평가했다.
사믹 채터지 JP모간 애널리스트도 최근 보고서에서 급증하는 부채와 현금 소진이 개별 프로젝트의 수익성 악화가 아니라 빠른 사업 확장에 따른 결과라고 진단했다.
JP모간은 코어위브의 일반적인 5년 장기계약에서 발생하는 차입효과 제외 내부수익률이 10%대 중반으로, 가중평균자본비용 추정치인 9~11%를 웃돌 것으로 추정했다.
신규 설비 가동 전 고객을 확보하는 장기 의무사용·지급계약도 안정적인 수익을 뒷받침하는 요인이다. 계약 종료 후 기존 그래픽처리장치(GPU)를 재계약해 추가 수익을 창출할 수도 있다.
JP모간에 따르면 보수적인 시나리오에서 초기 설비투자는 5년 계약금액의 약 51%이며, 이 중 약 80%는 자산 단위 차입으로 조달된다. 차입금 상환 후에도 계약금액의 약 16%에 해당하는 현금이 남아 추가 계약 없이도 약 5년간 데이터센터 관련 의무를 충당할 수 있다는 분석이다.
다만 공격적인 증설로 단기 현금흐름 부담은 이어질 전망이다. JP모간은 데이터센터 가동 용량 1기가와트(GW)당 연간 100억~150억달러의 매출을 창출할 수 있지만, 신규 용량 1GW를 확보하는 데 350억달러 이상의 초기 투자가 필요하다고 추산했다.
JP모간은 “현금 소진은 개별 프로젝트의 경제성이 나쁘기 때문이 아니라 현재 가동 중인 설비에 비해 매년 신규 증설 규모가 크기 때문”이라고 설명했다. 기존 사업의 현금만으로 신규 투자를 충당할 수 있는 시점은 2030년께로 전망했다.
앞서 도이체방크도 코어위브의 주가 급락을 매수 기회로 평가했다. 엔비디아의 젠슨 황 최고경영자(CEO) 역시 코어위브의 경쟁력이 매일 개선되고 있다며 지원사격에 나섰다. 블룸버그가 집계한 애널리스트 가운데 70% 이상이 코어위브에 매수 의견을 제시하고 있다.