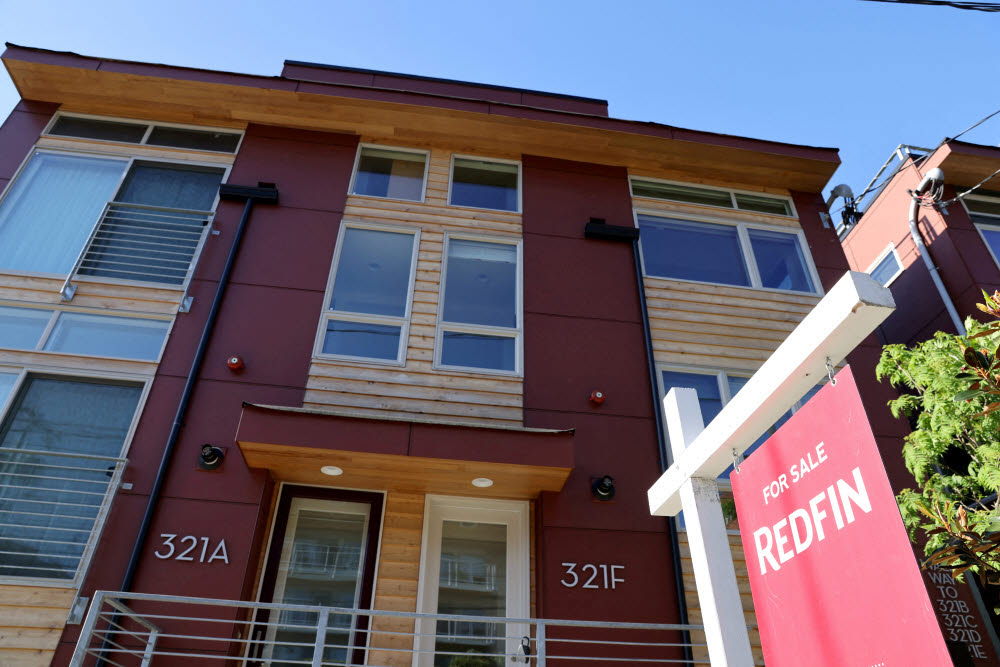
지난 2021년 5월 14일(현지시간) 미국 워싱턴주 시애틀 퀸앤 지역의 한 주택 앞에 매물 안내판이 세워져 있다. (사진=로이터)
주택 건설도 부진했다. 미 상무부에 따르면 9월 전체 주택 착공 건수는 계절조정 연율 기준 약 122만채로 전월보다 5.2% 감소했다. 이 가운데 단독주택 착공은 85만9000채로 4.6% 줄었다. 단독주택 건축허가도 84만5000채로 전월 대비 4% 감소해 2023년 이후 최저 수준으로 떨어졌다.
주택건설업계의 비관론도 깊어지고 있다. 전미주택건설업협회(NAHB)가 발표한 10월 주택시장지수(HMI)는 29로 전월보다 3포인트 하락했다. 2012년 6월 이후 14년여 만의 최저 수준이다. 지수가 50을 밑돌면 주택시장 상황을 부정적으로 평가하는 건설업체가 더 많다는 뜻이다.
주택시장 급랭의 직접적인 원인으로는 모기지 금리 상승이 꼽힌다. 모기지뉴스데일리에 따르면 미국의 30년 만기 고정 주택담보대출 금리는 9월 초 약 6.8%에서 월말 7.6% 수준까지 치솟았다. 로런스 윤 NAR 수석이코노미스트는 고용과 소득 증가가 주택 구매를 뒷받침할 수 있지만 주택 구매 여력은 모기지 금리 변화에 더 큰 영향을 받는다고 설명했다.
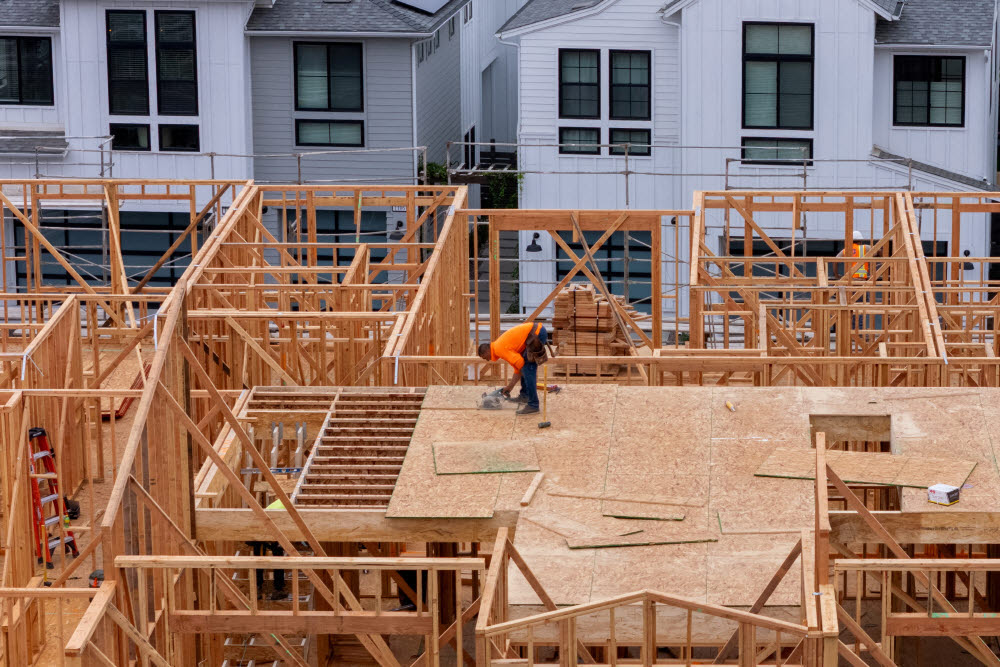
지난해 7월 21일(현지시간) 미국 캘리포니아주 엔시니타스에서 한 건설 노동자가 셰아홈스(Shea Homes)의 공동주택 건설 현장에서 작업하고 있다. (사진=로이터)
월가에서는 주택시장 부진이 내년까지 이어질 가능성을 경고하고 있다. 골드만삭스의 로니 워커 이코노미스트는 높은 모기지 금리가 주택 거래를 더욱 위축시킬 것으로 전망했다. 기존 주택 소유자 상당수가 현재보다 낮은 금리로 대출받은 탓에 집을 팔고 새집으로 옮기기 어려운 이른바 ‘록인(lock-in) 효과’가 지속되고 있다는 설명이다.
골드만삭스는 2027년 기존주택 판매량을 약 390만채로 예상했다. 코로나19 팬데믹 이전인 2019년보다 약 26% 적은 수준이다. 주택시장만 보면 통화완화가 필요한 상황이지만, 물가와의 싸움을 끝내지 못한 연준으로서는 금리인상 가능성을 쉽게 접기 어려운 처지다.
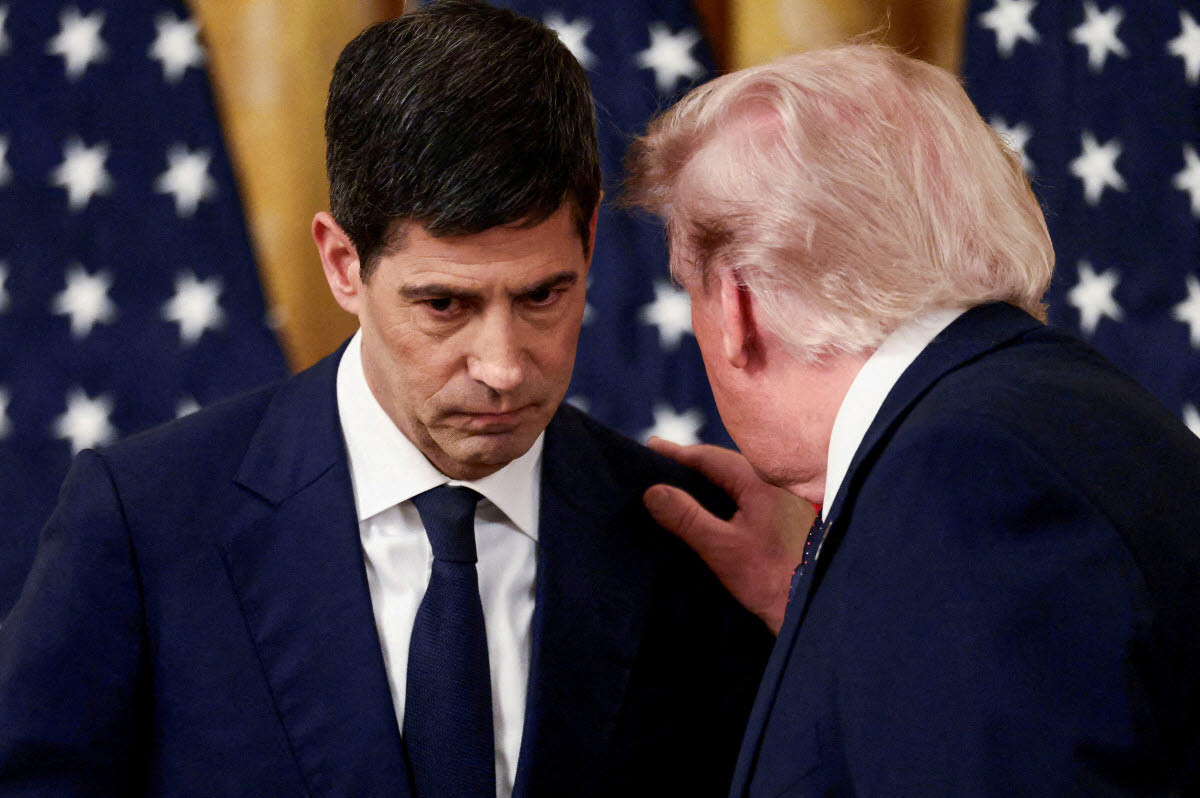
케빈 워시(왼쪽) 연준 의장과 도널드 트럼프 미국 대통령 (사진=로이터)