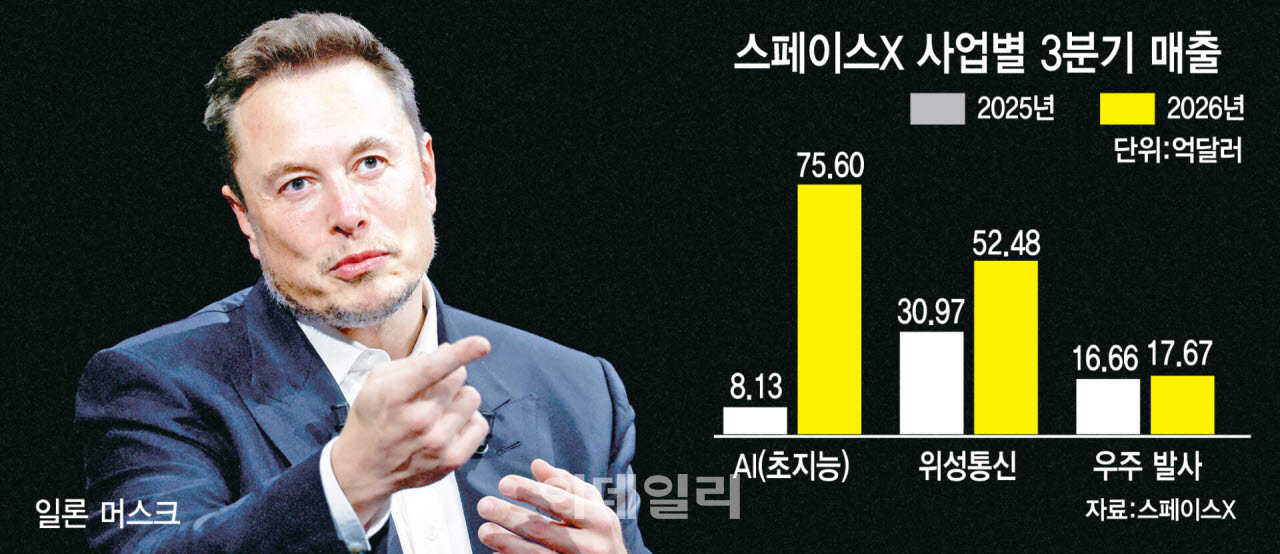
일론 머스크 (사진=로이터)
초기 고객은 위험하거나 반복적인 작업을 수행하는 산업 현장이 될 전망이다. 다만 머스크는 옵티머스의 대량생산까지 해결해야 할 기술적 과제가 많다는 점도 인정했다. 외부 공급 시점은 확정된 일정이 아닌 회사 측의 목표다.
로보택시 사업 확대에도 속도를 낸다. 테슬라는 현재 텍사스주 오스틴에서 운영 중인 무인 자율주행 서비스를 다음 달 댈러스에서도 시작할 계획이라고 밝혔다. 내년 2분기께에는 일부 고객 소유 테슬라 차량을 로보택시 운행망에 편입할 수 있을 것으로 전망했다. 다만 서비스 확대는 기술적 안정성과 규제 승인 여부 등에 영향을 받을 수 있다.
머스크는 완전자율주행(FSD) 기능이 차량 수요 증가의 핵심 동력이라고 강조했다. 그는 차량 수요가 빠르게 증가해 생산량을 상당한 폭으로 웃돌고 있다고 주장했다. 테슬라는 FSD 유료 구독이 빠르게 증가하고 있다고 밝혔다. 다만 현재 판매되는 FSD는 운전자의 지속적인 감독이 필요한 주행보조 기능이다.
자체 반도체 생산 계획도 구체화했다. 머스크는 텍사스주 오스틴 반도체 공장에서 내년 상반기 장비 가동 준비를 시작하고, 2028년 3분기께 실용적인 칩의 양산을 목표로 한다고 밝혔다. AI 연산에 필요한 반도체 공급을 자체적으로 확보하려는 전략이다.
이 같은 미래 사업 확대 구상은 자동차 사업의 수익성이 악화한 가운데 나왔다. 테슬라의 3분기 매출은 280억4600만달러(약 37조2170억원)로 전년 동기와 거의 같았다. 미국 일반회계기준(GAAP) 보통주 귀속 순이익은 7억8700만달러로 43% 감소했다. 영업이익은 7억1800만달러로 56% 줄었고, 영업이익률도 5.8%에서 2.6%로 떨어졌다.
3분기 차량 인도량은 48만6532대로 전년 동기 대비 2% 감소했다. 영업비용은 AI와 로봇 연구개발, 주식보상비용 증가 등의 영향으로 39% 늘어난 47억7600만달러를 기록했다.
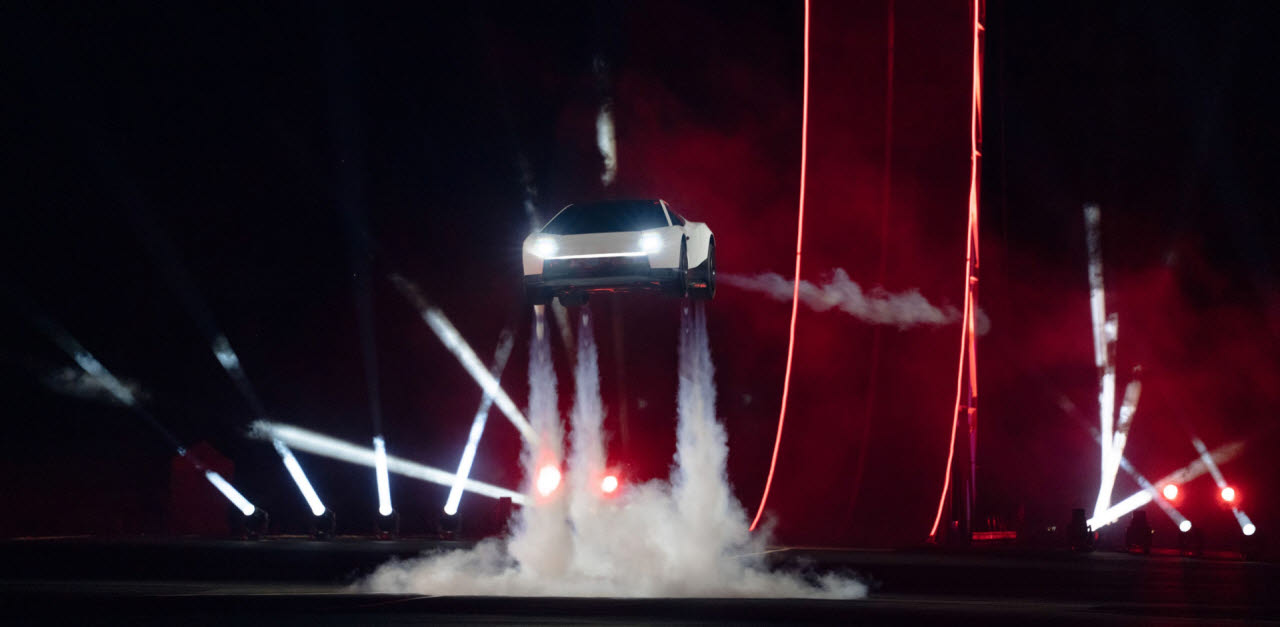
사진=테슬라
다만 설비투자는 전년 동기 대비로는 두 배 이상 늘었으며, 잉여현금흐름 역시 같은 기간 62% 감소해 현금창출력이 완전히 회복됐다고 보기는 어렵다.
테슬라는 로보택시와 옵티머스 생산시설, AI 컴퓨팅 인프라, 자체 반도체 공장 등에 대규모 투자를 이어갈 계획이다. 3분기 말 현금·현금성자산 및 단기투자자산은 454억4700만달러로 집계됐다.
에너지저장장치 사업도 미래 성장동력으로 제시했다. 머스크는 AI 데이터센터 확대로 대규모 에너지저장장치 수요가 증가하고 있다며 2027년 생산 예정인 메가팩 물량이 거의 판매 완료된 상태라고 설명했다.
테슬라는 전기차 제조업체에서 자율주행과 로봇, AI 인프라 기업으로 사업의 무게중심을 옮기는 데 속도를 내고 있다. 다만 로보택시와 옵티머스의 상용화 일정이 실현될지는 아직 불확실하다. 자동차 사업의 수익성 회복과 함께 대규모 AI 투자를 뒷받침할 현금창출력을 유지할 수 있는지가 향후 핵심 과제가 될 전망이다.