미국 뉴욕 맨해튼 월스트리트 표지판 (사진=AFP)
친이란 후티 반군의 사우디아라비아 에너지 시설 공격과 미국·이스라엘의 이란 추가 공습 가능성이 공급 불안을 자극했다. 시장에서는 중간선거 이후 군사적 충돌이 다시 격화할 가능성을 경계하고 있다. 스톤엑스의 파와드 라자크자다 시장분석가는 “브렌트유가 당분간 배럴당 110~120달러 수준에 머물 수 있다”며 “이는 인플레이션 위험을 높이고 위험자산에도 악재가 될 수 있다”고 전망했다.
이런 가운데 연준은 27~28일 연방공개시장위원회(FOMC)를 개최한다. 시장에서는 지난 9월 금리 인상 이후 이번에는 기준금리를 연 3.75~4.00%로 동결할 가능성을 높게 보고 있다. 지난 23일 기준 금리선물시장에 반영된 10월 인상 확률은 10% 미만인 반면 12월 인상 확률은 약 80%에 달했다.
관건은 케빈 워시 연준 의장이 28일 기자회견에서 추가 인상에 대해 어떤 신호를 내놓느냐다. 글로벌 자산운용사 핌코는 지난 22일 보고서에서 연준이 10월 금리를 동결하되 추가 긴축 가능성을 열어둘 것으로 예상했다. 반면 뱅크오브아메리카(BofA)는 23일 보고서에서 시장의 예상과 달리 이번 회의에서 0.25%포인트 인상할 것이라는 전망을 유지했다. BofA는 3분기 미국 경제성장률을 연율 3.5%로 예상하며 견조한 성장과 높은 물가가 추가 긴축을 뒷받침한다고 분석했다.
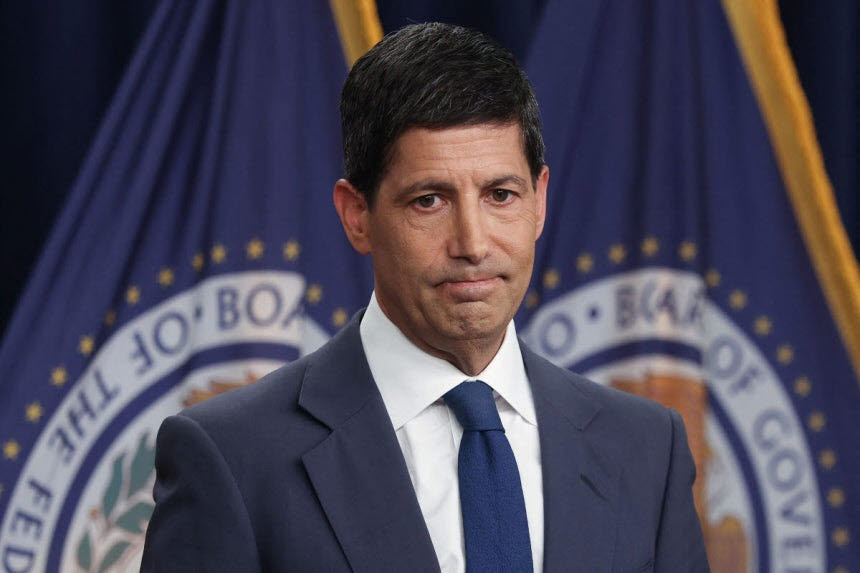
케빈 워시 미 연방준비제도 의장 (사진=AFP)
증시에서는 AI 관련주가 또 다른 시험대에 오른다. 최근 메타와 반도체 장비업체 램리서치의 실적에 대한 실망으로 기술주가 흔들린 가운데 마이크로소프트(MS)와 알파벳이 28일, 아마존이 29일 실적을 발표한다.
로이터에 따르면 주요 빅테크 기업들의 올해 AI 관련 설비투자는 약 8000억달러(약 1061조5200억원)에 이를 것으로 예상된다. 투자자들은 막대한 데이터센터 투자에 상응하는 수익이 실제로 발생하는지, 기업들이 앞으로도 투자 확대를 지속할 수 있는지에 주목하고 있다.
베이커애비뉴 웰스매니지먼트의 킹 립 수석전략가는 이번 실적 발표가 최근 기술주 조정을 매수 기회로 볼 수 있을지, 추가 하락의 시작으로 판단해야 할지를 가를 것이라고 평가했다.
고유가에 따른 물가 부담과 연준의 긴축 기조, AI 투자 수익성에 대한 의구심이 동시에 커진 상황에서 이번 주 발표되는 정책 결정과 경제·기업 실적이 연말 금융시장의 방향을 결정할 주요 분기점이 될 전망이다.
스마트폰 화면에 표시된 AI 애플리케이션(앱) (사진=AFP)