[이데일리 김정훈 기자]
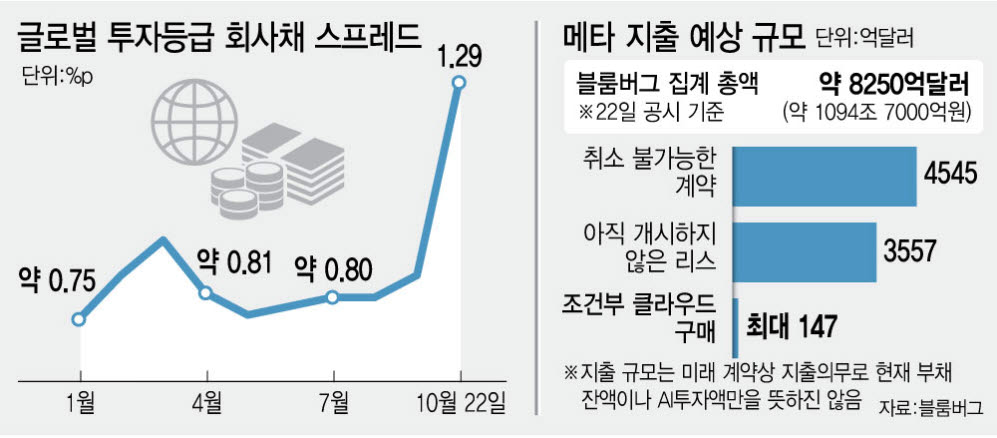
불안이 집중된 기업은 메타다. 로이터통신에 따르면 22일 메타의 5년 만기 신용부도스와프(CDS) 프리미엄은 마킷 집계 기준 1.1479%포인트로 사상 최고치를 찍었다. 메타의 3분기 잉여현금흐름도 21억2000만달러(약 2조8131억원) 적자로, 2012년 이후 처음 마이너스로 돌아섰다.
앞으로 지급해야 할 돈도 막대하다. 블룸버그가 메타 공시를 토대로 집계한 미래 지출 약정은 약 8250억달러(약 1094조7000억원)다. 아직 개시하지 않은 데이터센터·에너지시설 등의 리스, 취소할 수 없는 계약 등을 포함했다. 인터랙티브브로커스의 스티브 소스닉 수석시장분석가는 시장이 “AI에 쏟아붓는 돈이 애초 기대했던 수익을 내고 있는지 의문을 제기하고 있다”며 “AI 수요가 늘어나는 것과 투자기업이 충분한 수익을 거두는 것은 별개의 문제다”고 지적했다.
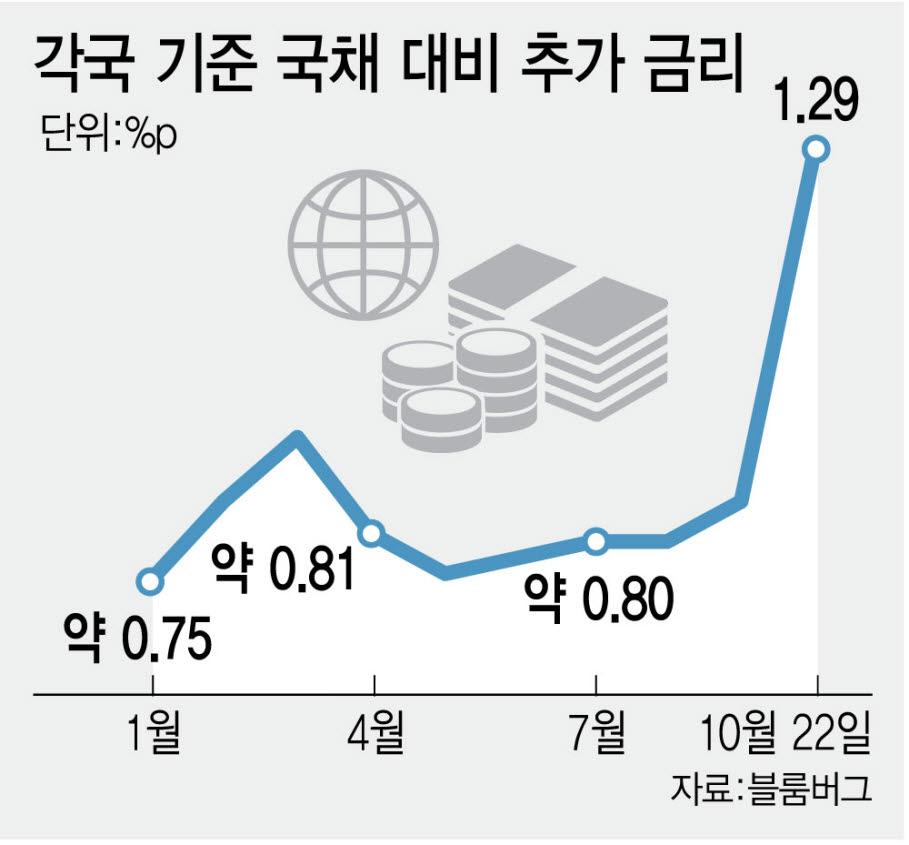
신용시장 불안은 지난해 봄 관세 충격 때도 나타났다. 당시에는 미국의 상호관세 발표가 경기침체 우려를 키웠지만 관세 유예와 무역협상이 반등의 계기를 만들었다. 국제결제은행(BIS)은 지난해 5월 중순까지의 시장 회복이 주로 관세정책 후퇴에서 비롯됐다고 분석했다. 이번에는 정책 발표만으로 풀기 어려운 기업의 투자·재무 문제가 얽혀 있다. AI 인프라를 확충하기 위해 회사채 발행이 늘면 투자자들은 쏟아지는 물량을 소화하는 대가로 더 높은 금리를 요구할 수 있다. 차입 조건이 나빠지면 투자 일정을 늦추거나 주식 발행 등 다른 자금원을 찾아야 한다. 특히 외부 차입 의존도가 높은 기업일수록 부담이 크다.
[이데일리 김정훈 기자]
이번 불안의 특징은 안전자산인 미국 국채와 회사채가 서로 다른 움직임을 보인다는 점이다. 22일 미 국채 10년물 금리는 AI 관련주 급락에 따른 안전자산 선호로 4.96% 안팎까지 내려왔다. 반면 회사채 스프레드는 확대했다. 국채금리 하락과 회사채 위험 프리미엄 상승이 동시에 나타난 것이다. 아울러 중동의 지정학적 긴장과 유가 상승, 프랑스 정치 불안도 신용시장에 부담을 주고 있다.