[이데일리 김정훈 기자]
이날 메타는 최대 950억달러(약 126조원) 규모의 주식 발행 계획을 발표했다. 보통주와 의무전환우선주 등으로 약 350억달러(약 46조3370억원)를 조달하고 내년 1분기부터 최대 600억달러(약 79조4340억원)를 추가로 확보한다는 구상이다.
메타의 올해 설비투자는 최대 1450억달러(약 191조9945억원)에 달한다. 3분기 매출이 전년 동기보다 26% 늘었지만 투자 지출이 불어나 잉여현금흐름은 21억2000만달러(약 2조8080억원) 적자를 기록했다. 영업으로 벌어들이는 현금만으로는 투자비를 감당하기 어려워진 것이다. 벤 우드 CCS인사이트 수석 파트너는 “메타의 증자가 AI 경쟁에 필요한 투자 규모가 얼마나 막대한지 보여준다”고 평가했다.
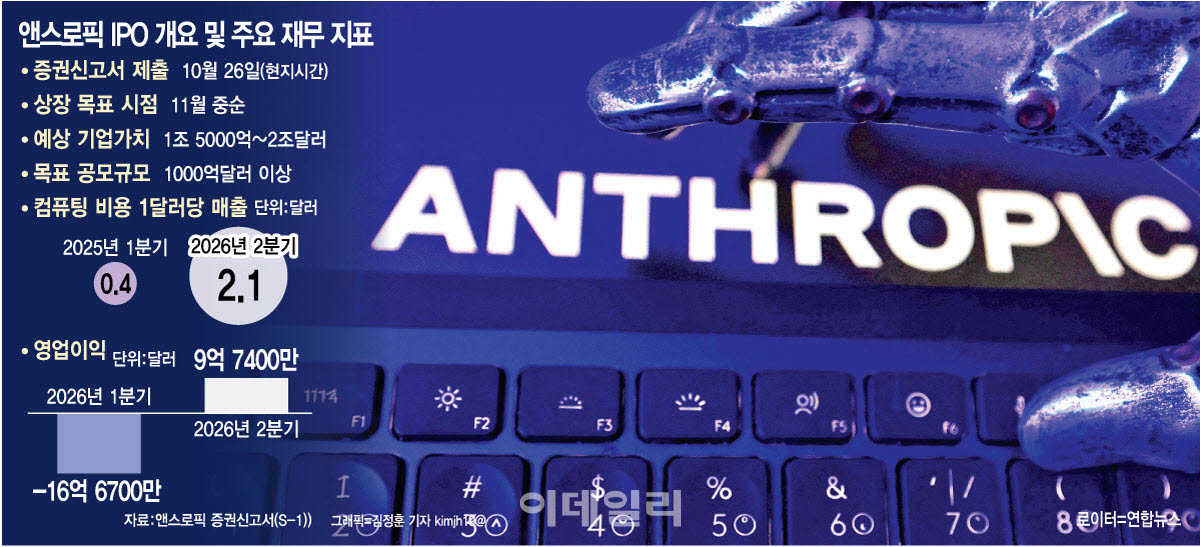
앤스로픽도 이날 미국 증권거래위원회(SEC)에 증권신고서를 공개하고 나스닥 상장에 나섰다. 상반기 매출은 163억달러(약 21조5830억원)로 지난해 같은 기간보다 약 14배 늘었다. 순손실은 807억달러(약 106조8600억원)지만 이 가운데 약 720억달러는 비현금성 평가손실이다. 실제 영업손실은 약 6억9300만달러다. 시장에서는 1000억달러 이상 조달 가능성이 거론되지만 공모 규모는 확정되지 않았다.
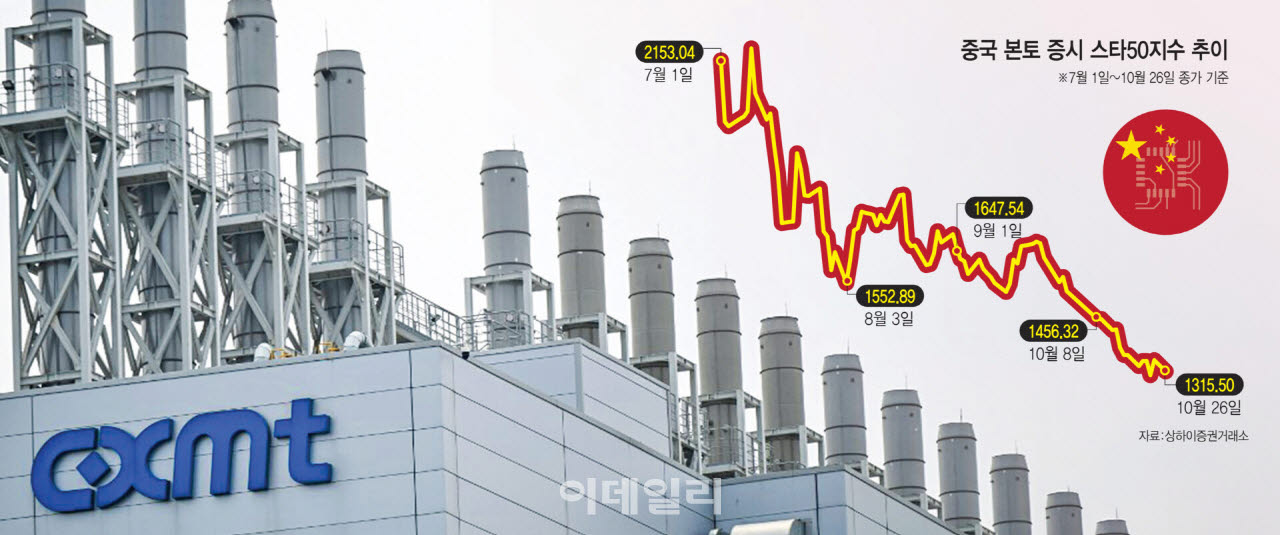
미국의 빅테크와 달리 중국에선 성장 기대에 대한 재평가가 이뤄지고 있다. 로이터통신에 따르면 중국 본토 기술주 지수인 스타50은 넉 달도 안 돼 약 40% 하락했다. 이 과정에서 약 4800억달러(약 636조원)의 시가총액이 사라졌다. 경기부양 기대와 기술 자립 열풍에 힘입었던 상승세가 고평가 부담과 AI 수요 불확실성에 꺾인 것이다.
로봇업체 유니트리는 8월 거래 시작 이후 주가가 절반 수준으로 떨어졌다. 중국 D램업체 창신메모리테크놀로지(CXMT)는 최근 한 달간 기업가치의 4분의 1 이상을 잃었다. 둥바오전 베이징 링퉁성타이 사모펀드 대표 겸 펀드매니저는 “증시가 투기적인 과열장으로 변했다가 거품이 꺼지는 상황이다”고 진단했다.
급락에도 스타50의 과거 실적 기준 주가수익비율(PER)은 약 100배로 나스닥100의 약 30배를 크게 웃돈다. 미국 등이 데이터센터에서 중국산 장비 사용을 제한할 가능성도 부담이다. 골드만삭스에 따르면 AI 관련주는 중국 본토·홍콩 증시 시가총액의 42%, 거래대금의 57%를 차지한다.
[이데일리 김일환 기자]
매출과 이익의 큰 폭 증가는 예상되지만 호실적만으로 주가 반등을 장담하기는 어렵다. 고객사의 투자금 회수가 늦어지거나 자금조달 비용이 오르면 앞으로 반도체 주문을 줄일 수 있기 때문이다. 지난 분기 실적보다 장기 공급계약과 고객사의 구매 계획이 중요한 이유다. 빌리 렁 글로벌X매니지먼트 투자전략가는 “메모리는 AI 수요를 실시간으로 가장 잘 보여주는 지표”라며 “실적 발표가 투자 열풍을 실제 주문이 뒷받침하는지 확인하는 계기가 될 것”이라고 분석했다.
생산 확대도 변수다. CXMT의 범용 D램 증설이 가격을 압박할 수 있지만 맥쿼리는 중국 업체들이 자국 수요를 충족하는 데도 어려움을 겪고 있어 공급 과잉 우려가 앞섰다고 평가했다. 데이브 마자 라운드힐인베스트먼츠 최고경영자(CEO)는 “4개의 회사가 수주 잔고를 기대가 아닌 계약으로 확보했음을 입증하면 메모리 업황 정점 논쟁을 1년 뒤로 미룰 수 있다”며 “다만 장기계약이 고객사의 자금난까지 없애지는 않는다. AI 투자 경쟁은 자금을 얼마나 모으느냐에서 실제 주문과 현금흐름으로 얼마나 연결하느냐를 검증하는 단계로 접어들고 있다”고 평가했다.