“공상소설로 봐야 한다.”
인공지능(AI) 기업 앤스로픽의 기업공개(IPO)를 바라보는 월가의 평가가 극명하게 엇갈리고 있다. 폭발적인 매출 성장과 기업 고객 확대를 근거로 AI 산업의 새로운 투자 기회라는 기대가 나오는 반면, 천문학적인 손실과 투자 부담을 고려하면 기업가치가 지나치게 부풀려졌다는 경고도 거세다. 앤스로픽의 증시 입성이 AI 투자 열풍의 지속 가능성을 가늠할 시험대가 되고 있다는 분석이다.
앤스로픽 로고 (사진=로이터)
낙관론의 근거는 성장 속도다. 앤스로픽의 올해 2분기 매출은 115억6000만달러로 전년 동기 7억8700만달러의 약 14.7배로 늘었다. 상반기 전체 매출도 전년 동기 대비 1300% 증가했다. 기존 고객의 지출 확대를 보여주는 순매출유지율(NRR)은 900%를 기록했다. 연간 10만달러 이상을 지출하는 기업 고객은 1만1900곳을 넘어섰다.
데니 피시 야누스헨더슨인베스터스 포트폴리오 매니저는 CNBC에 “이는 한 세대에 한 번 올 순간이며, 10년 뒤 돌아보면 우리 삶을 바꾼 가장 큰 기술적 패러다임 전환이었다고 평가할 것”이라고 말했다. 다만 그는 “결국 세부 내용이 중요하며 아직 모든 정보를 확보한 것은 아니다”라고 신중한 태도를 보였다.
앤스로픽 투자사인 레드포인트벤처스의 에리카 브레시아 매니징디렉터도 “이렇게 초기 단계의 기업이 이 정도 성과를 내고 있다는 것은 대단히 인상적”이라며 개인투자자들이 반도체주 이외의 경로로 AI 산업의 성장에 참여할 기회라고 평가했다.
반대편에서는 수익성과 기업가치에 의문을 제기한다. 앤스로픽은 올해 상반기 807억달러의 순손실을 기록했다. 전년 동기 129억달러보다 크게 늘어난 규모다. 다만 손실 대부분(약 724억달러)은 전환증권과 파생상품 부채의 공정가치 변동에 따른 회계상 평가손실로, 이를 전액 현금 유출이나 AI 서비스 운영손실로 해석해서는 안 된다. 실제로 회사는 2분기 9억7400만달러의 영업이익을 기록했다.
그럼에도 향후 수천억달러에 달하는 컴퓨팅 자원 확보 약정과 경쟁 심화는 부담 요인이다. 금융분석업체 뉴컨스트럭츠의 데이비드 트레이너 최고경영자(CEO)는 이번 IPO를 “월가의 거대한 사기극”이라고 비판했다. 그는 기존 투자자들의 지분 현금화 유인과 불투명한 내부자 주식 매각 일정, 막대한 약정·부채 규모를 문제 삼았다.
구글과 페이스북의 초기 투자자로 알려진 로저 맥너미 엘리베이션파트너스 공동창업자는 한발 더 나아가 상장신고서를 “공상소설로 봐야 한다”고 주장했다. 그는 “훌륭한 이야기이지만 수백 쪽에 달하는 서류가 그 이야기를 명확하게 설명하기 위해 존재하는 것은 아니다”라며 투자 위험을 경고했다.
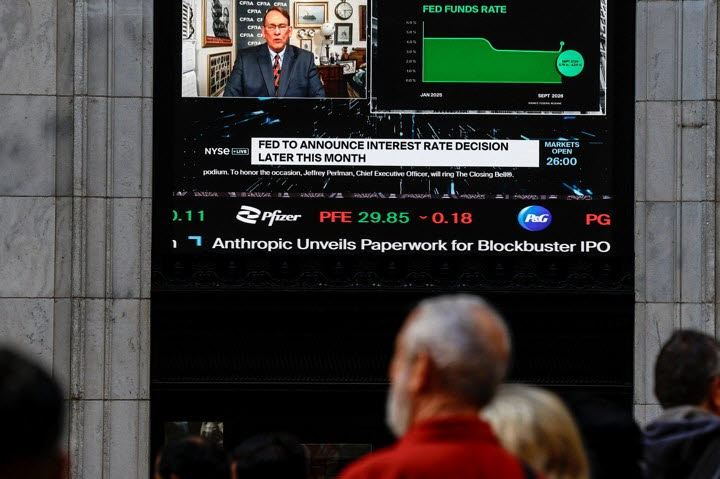
지난 26일(현지시간) 미국 뉴욕증권거래소(NYSE) 거래장 내 모니터에 인공지능(AI) 기업 앤스로픽의 기업공개(IPO) 관련 뉴스가 나오고 있다. (사진=로이터)
사파이어벤처스 공동창업자 자이 다스는 앤스로픽이 기대에 못 미칠 경우 “카드로 쌓은 집처럼 될 수 있다”고 경고했다. FTV캐피털의 브래드 번스타인 매니징파트너도 상장 후 실적과 주가가 AI 벤처투자 전반의 가치평가를 다시 조정하는 기준이 될 수 있다고 분석했다.
특히 금리 상승으로 자금 조달 비용이 커지는 상황에서 앤스로픽의 상장 성적은 비상장 AI 기업의 자금 조달에도 영향을 미칠 수 있다. 시장 기대에 못 미치는 결과가 나온다면 2027년 상장을 추진하는 오픈AI의 일정과 기업가치에도 부담으로 작용할 수 있다는 관측이다.
다만 AI 산업의 성장 가능성 자체를 부정하기는 이르다는 반론도 있다. 길 루리아 DA데이비드슨 매니징디렉터는 앤스로픽의 장기 수익성 확보 경로와 공모가격을 추가로 확인해야 한다면서도 “적절한 가격이 책정된다면 IPO는 매우 좋은 성과를 낼 것”이라고 전망했다.
앤스로픽은 앞으로 기관투자가 대상 설명회와 수요예측, 공모가격 확정 절차를 거쳐 나스닥에 ‘ANT’라는 종목코드로 상장할 예정이다. 월가의 관심은 AI 기술의 성장 가능성에서 그 성장에 투자자들이 얼마의 가격을 지불할 것인가로 옮겨가고 있다.