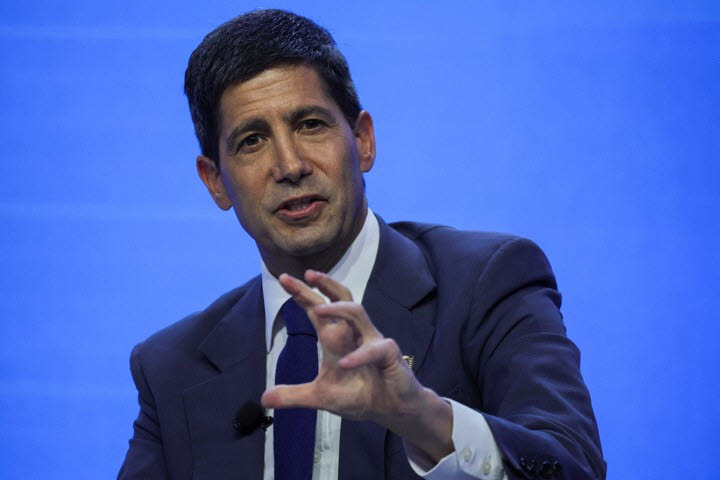
케빈 워시 미국 연방준비제도(Fed·연준) 의장이 지난 16일(현지시간) 태국 방콕 퀸시리킷 국립컨벤션센터에서 열린 국제통화기금(IMF)·세계은행(WB) 2026년 연차총회에서 크리스탈리나 게오르기에바 IMF 총재와의 대담에 참석하고 있다. (사진=로이터)
문제는 인플레이션이다. 미국의 9월 소비자물가지수(CPI)는 전년 동월 대비 3.7% 올라 8월(3.4%)보다 상승률이 확대됐다. 생산자물가지수(PPI)도 6.3% 급등해 2022년 이후 가장 높은 상승률을 기록했다. 연준이 중시하는 개인소비지출(PCE) 물가지수 역시 29일 발표를 앞두고 상승 압력이 지속됐을 것으로 예상된다. 물가가 목표치인 2%에서 더 멀어지는데도 연준이 금리 인상을 미루는 셈이다.
이 같은 결정에는 섣부른 연속 인상이 경기를 과도하게 위축시킬 수 있다는 판단이 깔려 있다. 9월 미국 비농업 부문 신규 고용은 2만9000명에 그쳤고 실업률은 4.2%를 기록했다. 국제유가 급등이 물가를 끌어올리고 있지만 금리 인상만으로 원유 공급 충격을 해소할 수도 없다. 연준으로서는 에너지발 물가 상승이 일시적인지, 기업과 소비자의 가격 결정 전반으로 확산하는지 확인할 시간이 필요한 상황이다. 여기에 장기 국채금리 상승으로 기업과 가계의 자금조달 비용이 이미 높아진 점도 연준이 추가 인상을 서두르지 않을 수 있는 이유다.
그러나 기다리는 데에도 비용이 따른다. 고유가에 관세 부담이 겹친 데다 인공지능(AI) 투자 붐에 따른 데이터센터·전력·설비 수요가 새로운 물가 상승 요인으로 떠오르고 있어서다. AI가 장기적으로 생산성을 높일 수 있지만 단기적으로는 투자 수요를 자극해 인플레이션 억제를 어렵게 할 수 있다는 분석이다. 물가 상승이 에너지에서 서비스와 다른 상품으로 확산한다면 연준은 뒤늦게 더 큰 폭의 긴축에 나서야 할 위험을 안게 된다.
지난 27일(현지시간) 미국 워싱턴DC에 위치한 연방준비제도(Fed·연준) 본부 건물에서 건설 노동자들이 보수 공사를 진행하고 있다. (사진=로이터)
이번 회의에서는 경제전망과 점도표가 새로 발표되지 않는다. 결국 오후 2시 30분 시작되는 워시 의장의 기자회견이 정책 방향을 가늠할 핵심 단서다. 워시 의장은 구체적인 금리 경로를 미리 제시하는 데 소극적인 입장을 유지해왔다.
월가에서는 연준이 금리를 동결하더라도 추가 인상 가능성을 강조하는 이른바 ‘매파적 동결’에 나설 것이라는 전망이 나온다. 글로벌 채권운용사 핌코는 10월 동결 이후에도 긴축 기조가 유지되고 12월 0.25%포인트 추가 인상이 이뤄질 가능성을 높게 봤다. 미쓰비시UFJ금융그룹(MUFG)도 동결과 함께 매파적 메시지가 나오는 시나리오에 가장 높은 가능성을 부여했다.
핵심은 금리 인상의 시점보다 최종적으로 얼마나 더 올려야 하느냐다. 워시 의장이 물가 억제 의지를 강조하면 12월 인상 기대가 굳어지는 동시에 내년 추가 인상 가능성까지 시장에 반영될 수 있다. 반대로 동결 이유를 충분히 설명하지 못하면 연준의 정책 일관성을 둘러싼 의문이 커질 수 있다. 이번 FOMC는 금리를 움직이지 않더라도 향후 긴축 경로에 대한 시장의 판단을 바꿀 수 있는 회의가 될 전망이다.
미국 뉴욕 맨해튼 월스트리트 표지판 (사진=로이터)