인텔 로고 (사진=로이터)
인텔은 올해 총설비투자 계획 200억달러(약 26조6800억원)를 유지하면서 2027년에는 지출을 큰 폭으로 늘리겠다고 밝혔다. 진스너 CFO는 구체적인 내년 투자액은 아직 확정하지 않았지만 장비 도입에 걸리는 시간을 고려해 이미 발주를 진행하고 있다고 설명했다.
투자 부담이 커지는 것은 여러 공정의 생산 확대와 차세대 공정 준비가 겹치기 때문이다. 인텔은 18A와 인텔3 공정의 생산을 늘리는 동시에 2028년 생산을 목표로 14A 공정에도 투자하고 있다. 진스너는 지난 8월 230억달러 규모 증자로 자금을 확보한 이유도 이런 투자에 대비하기 위해서였다고 말했다.
투자를 뒷받침하는 것은 서버 수요다. 인텔의 3분기 데이터센터·AI 부문 매출은 73억달러로 전년 동기 대비 78% 증가했다. 회사는 고객 수요가 가용 공급을 여전히 크게 웃돈다고 설명했다.
문제는 생산능력이다. 웨이퍼뿐 아니라 첨단 패키징에 쓰이는 기판 공급도 제약을 받고 있다. 진스너 CFO는 내년 상반기 공급 여건이 하반기보다 더 빠듯할 것으로 예상했다. 생산 확대와 수율 개선, 협력업체의 기판 증설을 통해 하반기에는 공급을 늘릴 계획이지만 고객 요구를 완전히 충족하지 못할 수 있다고 밝혔다.
그는 내년 서버용 CPU 시장 점유율도 상대적인 공급 확대 능력에 달려 있다고 평가했다. 수요 확보만큼 실제 출하할 제품을 얼마나 늘리느냐가 중요하다는 설명이다.
반면 PC 사업은 수요와 재고 조정의 부담을 함께 안고 있다. 인텔은 메모리 부족과 가격 상승 등의 영향으로 PC 시장 물량이 올해 약 12%, 내년에는 약 10% 감소할 것으로 전망했다.
진스너 CFO는 고객사의 재고 조정이 올해 4분기와 내년 1분기에 집중되고 일부는 2분기까지 이어질 수 있다고 설명했다. 이후 주문이 최종 소비 수준에 가까워지면서 일부 회복될 수 있지만, 이를 메모리 여건이나 PC 시장 전반의 회복으로 봐서는 안 된다고 선을 그었다.
인텔은 PC용으로 활용하려던 생산능력 일부를 서버용으로 전환하는 방안도 추진하고 있다. 다만 웨이퍼 생산을 늘려도 기판 부족이 해소돼야 출하 확대가 가능하다.
인텔은 투자 확대 속에서도 내년 부채 축소 방침은 유지하겠다고 밝혔다. 진스너 CFO는 장기적으로 공정 사업의 수익성과 현금 창출력을 자신하면서도, 2027년에는 성장을 위한 선행투자 부담을 넘어야 한다고 설명했다.
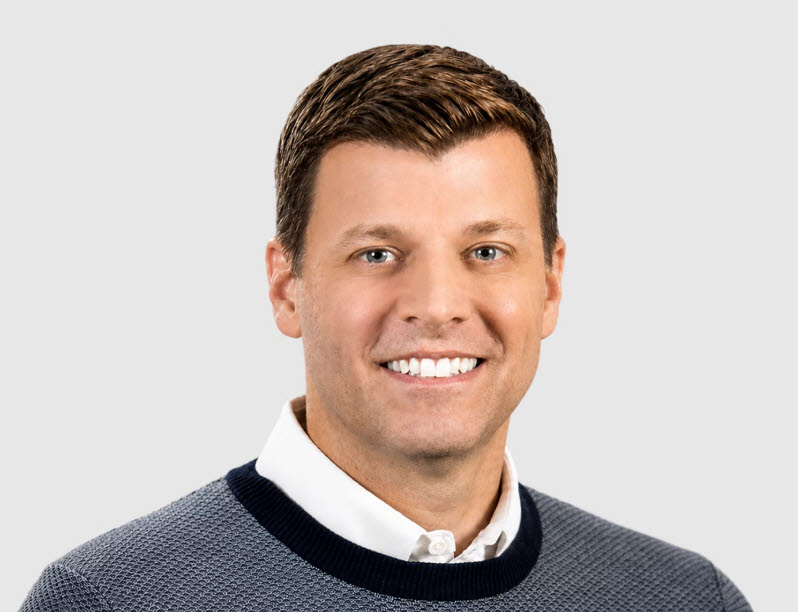
데이비드 진스너 인텔 최고재무책임자(CFO) (사진=인텔)