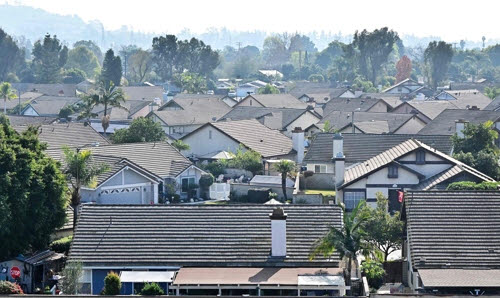
캘리포니아주 피코 리베라에 위치한 게이트가 설치된 주거 단지 내 주택들의 지붕이 보인다. (사진=AFP)
거래 위축의 가장 큰 원인은 주택담보대출 금리 상승이다. 미국 국책 주택금융기관 프레디맥에 따르면 10월 30년 만기 고정 주택담보대출 평균 금리는 7.33%로 9월(6.86%)보다 0.47%포인트 올랐다. 1년 전(6.25%)과 비교하면 1.08%포인트 상승했다. 2023년 한 달을 제외하면 2000년 이후 가장 높은 수준이다.
로런스 윤 NAR 수석이코노미스트는 “주택담보대출 금리가 크게 오르면서 집을 구매하기 어려워졌다”며 “그 결과 주택 판매가 2010년 8월 이후 최저 수준으로 떨어졌다”고 설명했다.
거래가 급감했지만 집값은 여전히 높은 수준을 유지하고 있다. 10월 기존주택 중위가격은 41만 6700달러(약 5억 5700만원)로 지난해 같은 달(41만 4900달러)보다 0.4% 상승했다. 전년 동월 대비로 40개월 연속 오름세다.
주택 공급은 늘고 있다. 10월 말 기준 매물로 나온 기존주택은 159만채로 전월보다 1.3%, 지난해 같은 달보다 4.6% 증가했다. 현재 판매 속도가 유지된다면 매물을 모두 소화하는 데 5.1개월이 걸리는 수준이다. 9월 4.7개월, 지난해 10월 4.4개월보다 길어졌다.
집을 팔기까지 걸리는 기간도 늘었다. 10월 주택 매물이 시장에 머문 기간의 중위값은 35일로 9월보다 이틀, 지난해 같은 달보다 하루 길어졌다.
특히 생애 첫 주택 구매자들이 어려움을 겪고 있다. 전체 거래에서 생애 첫 구매자가 차지하는 비중은 29%로 9월(31%)과 지난해 같은 달(32%)보다 낮아졌다. NAR의 주택구입여력지수도 지난해 107.3에서 올해 10월 100.7로 하락했다. 이 지수는 100을 기준으로 중위소득 가구가 중위가격 주택을 구입할 여력이 있는지를 평가한다.
지역별로는 미국 서부의 거래 감소가 두드러졌다. 서부 지역 기존주택 판매는 전월보다 9.7%, 지난해 같은 달보다 14.5% 감소했다. 서부 지역 중위 주택가격은 62만 4300달러(약 8억 3400만원)로 미국 4개 권역 가운데 가장 높았다. 남부 지역은 전월 대비 6.5%, 중서부는 3.2% 감소했고 북동부는 변동이 없었다.
다만 거래 감소가 곧바로 대규모 주택 매각이나 금융 부실을 뜻하는 것은 아니다. 압류나 채무조정 과정에서 이뤄지는 급매 거래는 전체의 2%에 그쳤다. 전체 거래에서 현금 구매가 차지하는 비중도 29%로 전월보다 2%포인트 높아졌다. 개인 투자자와 세컨드하우스 구매자 비중은 20%로 지난해 같은 달(16%)보다 상승했다.
윤 수석이코노미스트는 미국 전역의 주택 소유자 약 8800만명이 그동안 축적한 상당한 주택자산 덕분에 대체로 안정적인 재무 상태를 유지하고 있다고 평가했다. 거래가 크게 위축됐지만 금융 압박에 따른 급매물이 쏟아지는 상황은 아니라는 설명이다.
향후 주택 거래가 반등할 가능성도 거론했다. 윤 수석이코노미스트는 “고용이 꾸준히 증가하는 상황에서도 주택 판매가 부진하다는 점을 고려하면 주택담보대출 금리가 하락할 경우 상당한 규모의 잠재 수요가 시장에 유입될 수 있다”고 전망했다.