'부의 곡선' 정보그림 /뉴스1
'부의 곡선'은 갑작스러운 명예퇴직 통보를 받은 53세 김상철의 삶을 따라 월급 이후의 생계를 묻는다. 안유화는 비용곡선과 자산소득곡선이 만나는 L-BEP(Life Break-Even Point·인생의 손익분기점)를 생애자산 설계의 기준으로 놓는다.
책이 출발점으로 삼는 질문은 수익률보다 먼저 평생 필요한 돈의 규모를 계산하라는 것이다. 주거비·생활비·교육비·의료비·노후생활비를 한 흐름으로 놓고, 노동소득이 끊긴 뒤에도 감당할 지출을 가늠한다.
불안을 숫자로 바꾸는 두 곡선
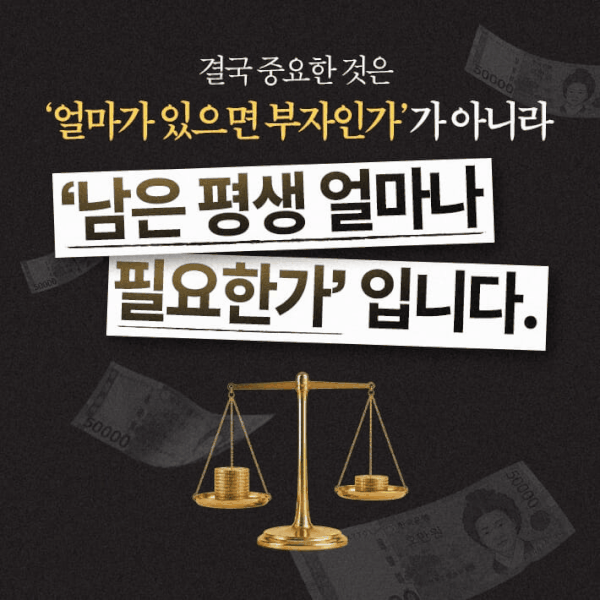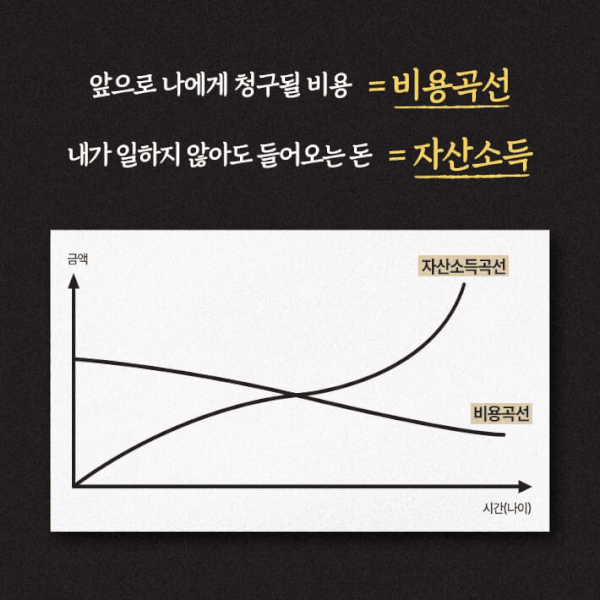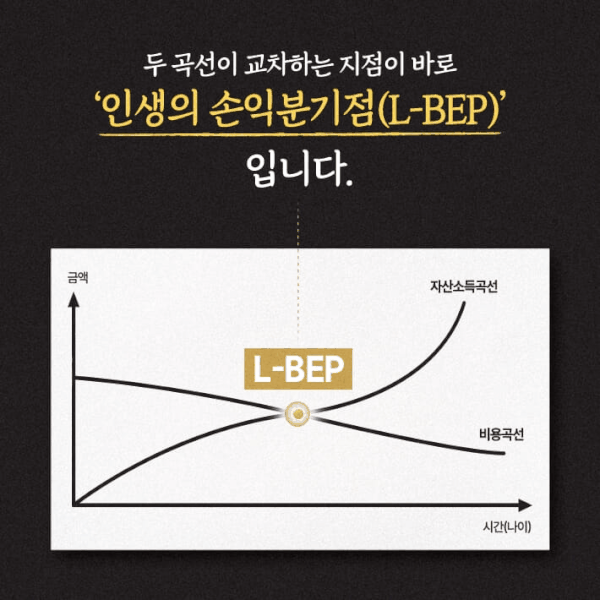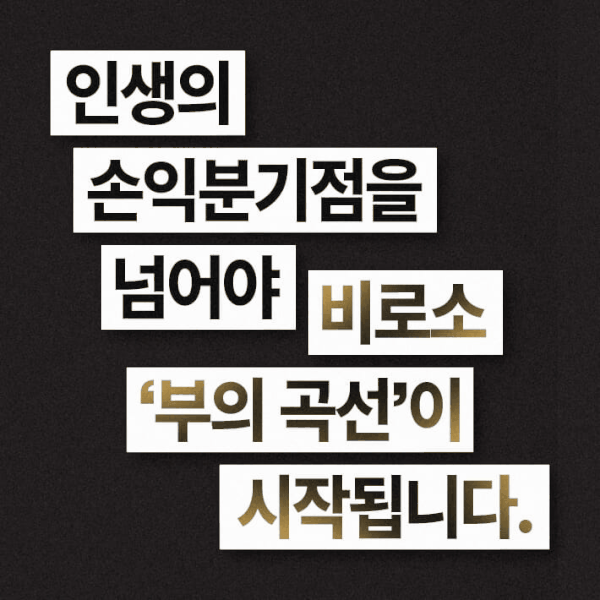
비용곡선은 태어나는 때부터 발생하는 지출의 흐름이다. 자산소득곡선은 일을 하지 않아도 들어오는 돈으로 이 비용을 감당하도록 설계한 흐름을 뜻한다.
두 선이 처음 만나는 지점이 L-BEP다. 노동으로 버는 돈이 아니라 자산이 벌어오는 돈이 생활비를 넘어서기 시작하는 순간을 인생의 손익분기점으로 본다.
김상철은 30년간 다닌 회사에서 면담 통보를 받은 뒤 명예퇴직을 마주한다. 소설 형식의 이 서사는 성실한 근로와 현재 소득만으로는 이후 삶의 비용을 준비하기 어렵다는 문제를 드러낸다.
본문은 막연한 노후 불안을 숫자와 계획의 문제로 바꾼다. 얼마를 벌 것인가에 앞서 언제까지 벌 수 있는지, 돈이 언제부터 자신을 위해 일하는지를 따져야 한다는 흐름이다.
'부의 곡선' 정보그림/뉴스1
돈의 역할을 나누고 자산을 쌓는 법
생활비·비상자금·미래자금을 나누는 '할머니의 여섯 봉투'는 돈에 목적을 부여하는 사례다. 반복되는 작은 지출과 한 통장에 섞인 자금이 장기 자산에 미치는 영향도 함께 짚는다.
이어 첫 투자, 자산배분, 실패 경험을 차례로 배치한다. '한 바구니에 담긴 30년'과 '무너진 첫걸음'은 투자 지식만으로 자산관리가 끝나지 않으며 행동과 원칙이 필요하다는 전개를 이끈다.
각 장에는 안유화의 해설과 실천 도구, 워크북을 담았다. 독자는 자신의 월 비용과 자산소득을 적고 두 곡선을 직접 그려 보며 생활비와 투자 자금을 점검한다.
부의 기준도 자산 총액에서 현금흐름으로 옮긴다. 월급이 끊긴 뒤에도 매달 필요한 돈이 들어오고, 경기 침체나 질병, 가족의 위기에도 삶의 선택권을 남기는 구조가 목표다.
AI 시대에 다시 묻는 소득과 노후
후반부는 AI가 직업 지형을 바꾸고 디지털자산이 금융 질서에 들어오는 환경을 다룬다. 주식·부동산·연금뿐 아니라 앞으로 소득이 어디에서 나올지도 생애자산의 질문으로 묶는다.
나이에 따라 돈의 임무가 달라진다는 점도 구분한다. 자산을 축적하는 시기와 자산을 지키며 현금흐름으로 전환하는 시기를 같은 방식으로 관리할 수 없다는 판단이다.
20대에는 시간이 돈이 일할 기간이라는 점을, 30대에는 결혼·주거·육아 비용을, 40대에는 소득과 지출이 함께 커지는 시기를 살핀다. 50대의 명퇴 위험과 60대 이후의 안정적 현금흐름도 각각의 비용곡선으로 놓는다.
안유화는 국제금융과 기업재무, 투자·디지털금융 분야를 연구해왔으며 '더 플로'를 썼다. 이 책에서는 환율·금리·부채·연금, 주식·부동산, 비트코인과 인공지능을 개인의 돈·일·가족·노후 문제와 연결한다.
마지막 장 '마지막 새벽 3시 14분'은 가족이 자산 정보에 접근할 수 있어야 한다는 문제까지 다룬다. 비트코인이나 상조처럼 가족이 알지 못하면 위기 때 작동하기 어려운 자산·계약을 사례로 든다.
결국 책이 남기는 기준은 돈을 많이 모으는 일보다 소비·저축·투자와 은퇴 뒤 현금흐름의 질서를 세우는 일이다. 비용이 닥쳐도 선택권을 지키기 위해 각자의 생애 비용과 자산소득을 함께 계산하라고 묻는다.
△ '부의 곡선'/ 안유화 지음
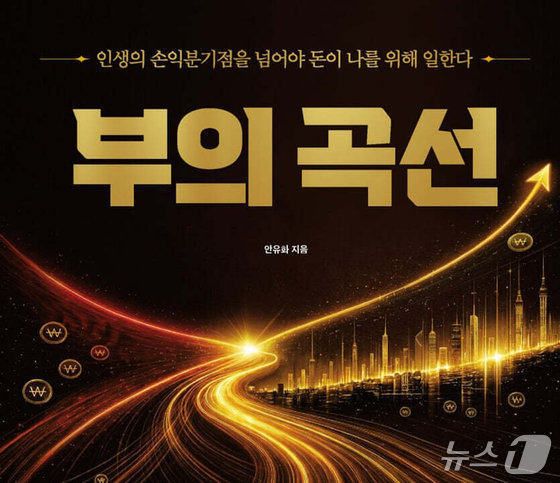
'부의 곡선' 표지/뉴스1
art@news1.kr