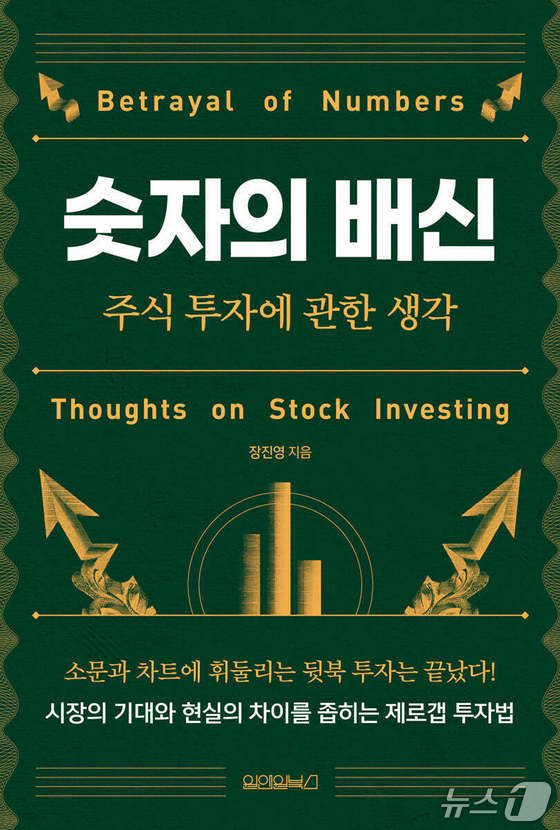
'숫자의 배신' 표지 (제공. 재판매 및 DB 금지) 2026.10.28/뉴스1
'숫자의 배신'은 좋은 실적에도 주가가 내려가고 기대에 못 미친 성과에도 주가가 오르는 이유를 시장의 기대에서 찾는다. 20년간 투자자 관계(IR) 현장에서 기업과 투자자를 만난 장진영은 발표된 숫자만큼이나 그 숫자를 시장이 어떻게 받아들이는지가 중요하다고 짚는다.
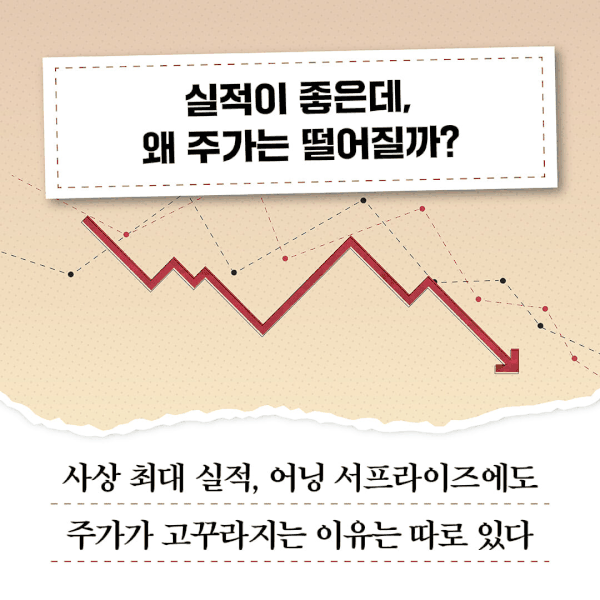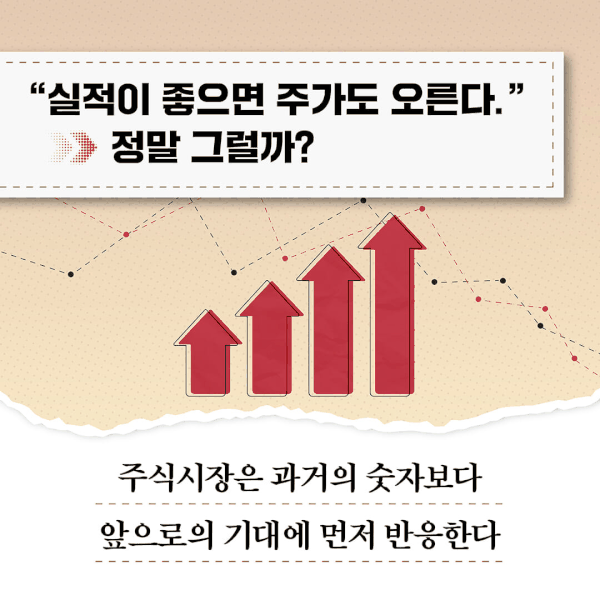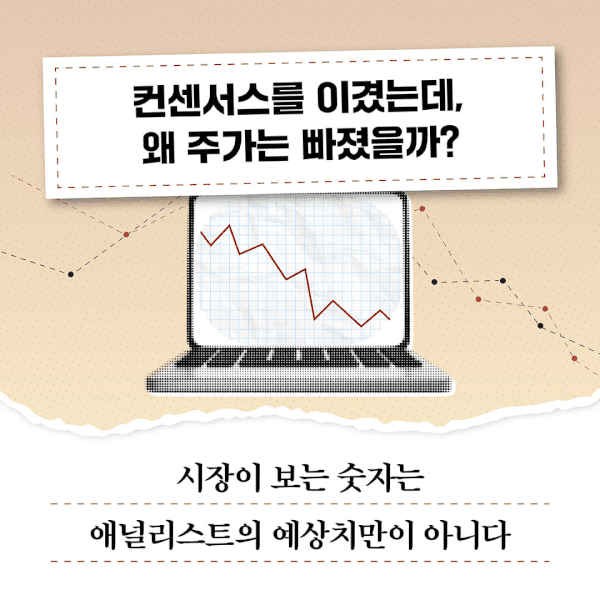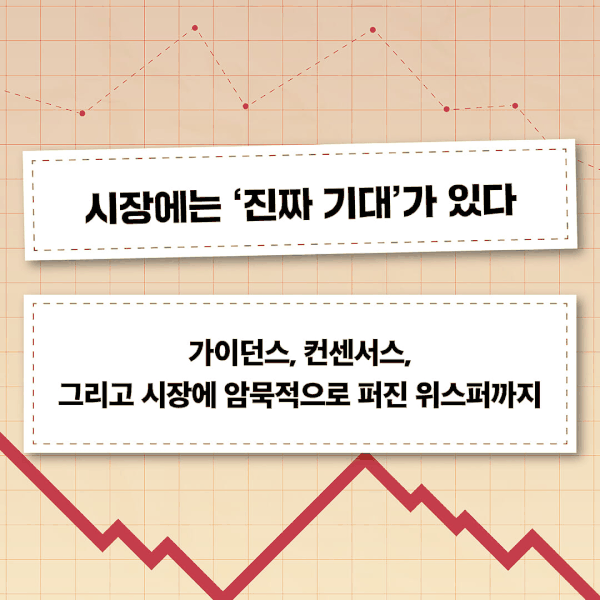
실적 발표는 기업의 지난 성과를 보여주지만 투자자는 그다음의 변화를 살핀다. 매출 성장이 반복될 수 있는지, 이익의 증가가 이미 가격에 반영됐는지를 따져 보기 때문이다. 기업이 사상 최대 실적을 냈더라도 예상보다 낮은 성과라면 주가가 반대로 움직일 수 있다는 것이 저자의 진단이다.
저자는 기업의 가치와 시장이 정한 가격이 어긋나는 원인으로 정보의 불투명성, 업종에 따라 굳어진 평가, 경영진과 투자자의 표현 방식 차이를 꼽는다. 기업이 좋은 성적표를 제시하는 일과 투자자가 장래의 가치를 이해하도록 설명하는 일은 같지 않다.
책은 시장의 관심에서 기대 형성, 실제 성과와의 차이, 가격 평가로 이어지는 과정을 '제로갭 프레임워크'로 정리한다. 진단과 설계, 실행, 신뢰, 확장의 다섯 부분을 통해 기업의 투자자 소통과 개인 투자자의 판단 기준을 함께 다룬다.
◇ 호실적이 악재가 되는 이유…기대와 실제 성과의 간극
기업이 발표한 실적은 가치 평가의 출발점이지만 곧바로 주가 상승을 보장하지 않는다. 투자자는 지난 분기의 매출액보다 다음 분기에도 같은 성장이 가능한지, 일회성 수익이 아닌지를 묻는다. 성장 기대가 미리 반영된 경우에는 호실적만으로 시장의 반응을 이끌기 어렵다.
책은 가이던스와 컨센서스, 위스퍼를 구분한다. 가이던스는 기업이 제시하는 전망이고 컨센서스는 애널리스트의 예상치다. 위스퍼는 공식 전망 밖에서 투자자들이 각자의 판단으로 형성한 비공식 기대를 가리킨다.
따라서 실제 실적이 공식 예상치를 웃돌아도 투자자들의 비공식 기대에 닿지 못하면 부정적인 반응이 나올 수 있다. 반대로 발표 숫자가 좋지 않아도 시장이 예상한 것보다는 나은 경우에는 주가가 오를 수도 있다. 저자는 서로 다른 기대 수준을 구별해야 실적 발표 이후 움직임을 이해할 수 있다고 본다.
기업을 산업별로 묶어 평가하는 방식도 변수다. 시장이 업종마다 일정한 주가 배수를 적용하면 개별 기업의 실적과 경쟁력이 충분히 평가되지 않을 수 있다. 저자는 이처럼 업종의 틀에 갇히는 현상을 설명하며 사업의 특성을 투자자에게 어떤 언어로 전달할지 묻는다.
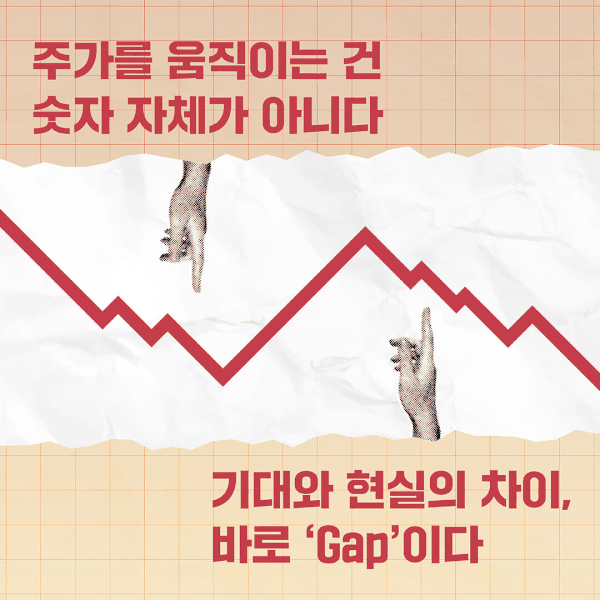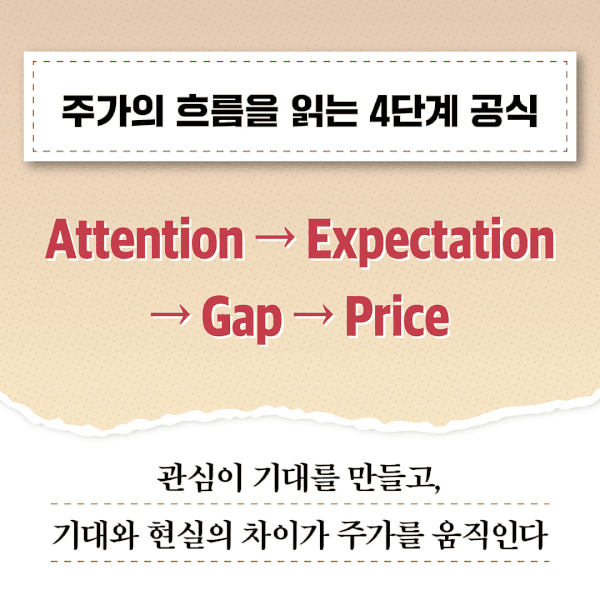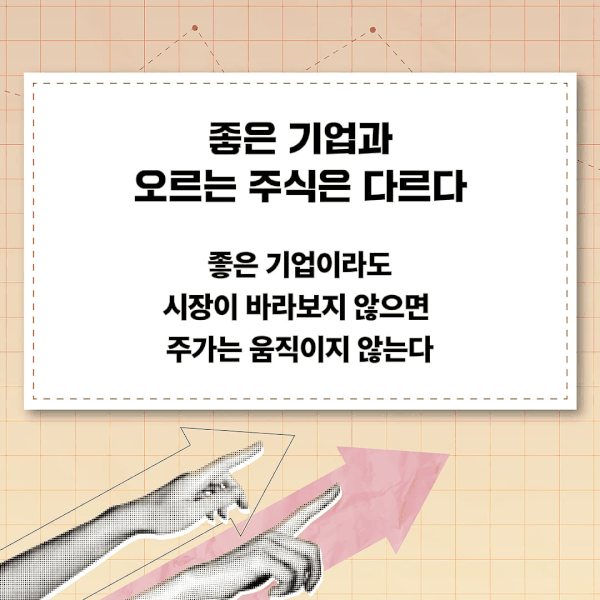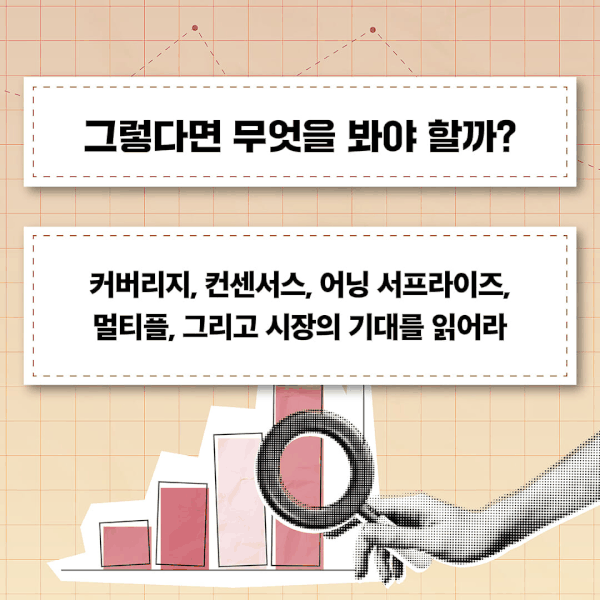
'숫자의 배신' 정보그림 (제공. 재판매 및 DB 금지) 2026.10.28/뉴스1
◇ IR 자료·기업 탐방…시장에 가치를 설명하는 방법
관심을 받지 못하는 기업은 실적이 좋아도 애널리스트의 분석 대상에서 빠질 수 있다. 책은 이런 '커버리지'의 공백을 단순히 기다리기보다 사업 구조와 성장의 근거를 설명해 투자자의 시야에 들어와야 할 과제로 본다. 기업의 규모에 맞는 투자자 대상을 정하는 문제도 함께 살핀다.
IR 자료를 만들 때는 기업이 자랑하고 싶은 숫자를 늘어놓는 대신 투자자가 확인하려는 질문에 답하는 구성이 필요하다고 강조한다. 사업의 수익 구조와 반복 가능한 매출, 현금 창출 능력처럼 기업 평가와 연결되는 자료가 중요하다. 미팅 초반의 설명과 질의응답 과정도 구체적인 소통 장면으로 다룬다.
투자자와의 만남은 회의실에만 머물지 않는다. 현장 탐방과 해외 현지 방문, 공동 기업설명회, 콘퍼런스콜, 경영진의 개별 방문 미팅 등 접점을 나눠 소개한다. 현장 확인과 설명 자료가 각각 맡는 역할도 짚는다.
공식 공시 역시 내용만 전달하면 충분한 것은 아니다. 저자는 기업이 일관된 전망과 설명으로 시장의 기대가 과도하게 높아지거나 낮아지지 않도록 해야 한다고 말한다. 투자자의 숫자를 특정 방향으로 유도하는 것이 아니라 공개한 사실을 일관되게 전하는 일이 핵심이다.
◇ 위기 때 시험받는 신뢰…개인 투자자로 넓어진 소통
책은 신뢰가 흔들리는 상황도 별도로 살핀다. 한 시점에 손실이나 충당금을 반영하는 '빅배스'와 불투명한 숫자 공개, 기업지배구조와 주주환원 문제 등이 기업 평가에 미치는 영향을 다룬다. 악재를 어떻게 설명했는지가 시장의 반응에 영향을 줄 수 있다는 것이다.
기업 내부에서 전략과 홍보, IR 담당 부서가 서로 다른 메시지를 내놓는 상황도 지적한다. 한쪽은 플랫폼 기업이라고 말하고 다른 쪽은 안정적 수익을 내는 기업이라고 강조하면 투자자의 이해가 엇갈릴 수 있다. 저자는 부서별 정보를 정리해 같은 설명의 뼈대를 유지하는 역할을 IR 담당자에게 주문한다.
기관투자자 중심으로 운영하던 기업 소통 방식은 개인 투자자의 참여와 뉴미디어 채널 확산도 고려해야 한다. 유튜브와 뉴스레터, 사회관계망서비스(SNS)에서 같은 사실을 전달하더라도 독자에 맞춰 설명 방식은 조정할 수 있다. 다만 투자자 집단에 따라 공개하는 정보 자체를 달리해서는 안 된다는 관점이다.
개인 투자자가 참고할 수 있도록 각 장에 '투자자의 시선'과 '주가 오르는 기업 체크리스트'를 넣었다. 숫자 하나로 매수나 매도를 판단하기보다 시장의 예상과 공시의 일관성, 경영진이 쌓아 온 신뢰를 함께 따져보도록 안내한다. 책의 질문은 '실적이 좋은가'에서 '시장은 무엇을 기대하는가'로 옮겨간다.
△ 숫자의 배신/ 장진영 지음/ 296쪽
'숫자의 배신' 정보그림 (제공. 재판매 및 DB 금지) 2026.10.28/뉴스1
art@news1.kr