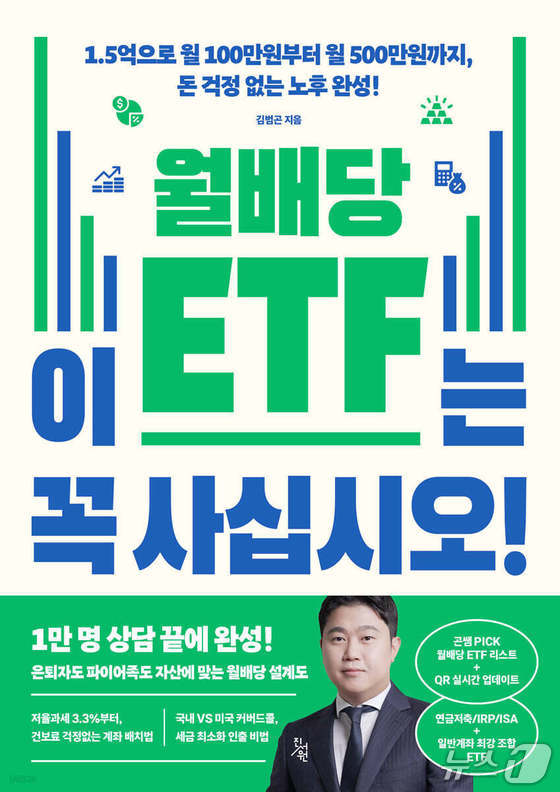
'이 월배당 ETF는 꼭 사십시오!' 표지 (진서원 제공. 재판매 및 DB 금지) 2026.11.8/뉴스1
'이 월배당 ETF는 꼭 사십시오!'는 매달 분배금을 받는 상장지수펀드(ETF)를 고를 때 수익률 숫자만 보지 말라고 강조한다. 김범곤은 분배율이 높아도 원금이 줄어들 수 있다며 기초자산의 성장성과 현금흐름을 함께 검토하는 투자 기준을 정리했다.
매달 일정한 돈을 받는 구조는 은퇴 이후의 생활비를 준비하는 사람에게 매력적이다. 그러나 상품의 분배금이 얼마나 높은지와 투자 원금이 얼마나 유지되는지는 다른 문제다. 책은 지급액만 앞세운 선택이 장기적으로 자산을 줄일 위험부터 살핀다.
첫 원칙은 고배당 ETF 한 종류에 자산을 몰아넣지 않는 것이다. 월배당 ETF가 무엇을 기초자산으로 갖는지 먼저 확인하고 시장 전체를 대표하는 지수를 활용한 상품과 특정 기업·산업에 집중한 상품을 구분하며, 단기간의 분배금 규모만 보고 오랫동안 유지할 수 있는 투자로 판단하지 않도록 한다. 기초자산의 성장 가능성이 줄어들면 월별 현금흐름이 유지되더라도 원금이 감소할 수 있기 때문에 배당을 만드는 원천과 투자 기간을 함께 점검해야 한다는 설명이다.
커버드콜 ETF는 주식과 옵션 거래를 결합해 분배 재원을 마련하는 방식으로 설명한다. 책은 콜옵션과 옵션 프리미엄의 역할을 짚고, 테마형과 지수형 커버드콜의 차이를 비교한다. 분배율이 높은 구조가 언제 수익 상승 가능성을 제한할 수 있는지도 살핀다.
기초자산이 같을 때는 시가총액과 유동성, 거래비용을 따져보도록 한다. 상품의 규모가 다르면 사고팔 때의 여건도 달라질 수 있으므로 눈에 보이는 보수만 비교하지 않고 실제 부담 비용을 확인하는 방법을 소개하며, 은퇴 자금은 필요한 시기에 현금으로 바꿀 수 있는지도 중요하다고 설명한다. 시장대표지수 ETF를 비교하는 예시에는 S&P500과 나스닥100, 코스피200 등이 등장해 지수의 종류가 달라졌을 때 포트폴리오의 성격이 어떻게 바뀌는지도 검토한다.
분배율 선택 역시 생활비 목표와 보유 자산을 먼저 계산하는 순서다. 책에는 연 8% 분배율을 목표로 설계하는 예시와 높은 분배율의 지속 가능성을 점검하는 항목이 실렸다. 목표 숫자가 상품의 미래 성과를 보장하는 것은 아니며 기초자산과 손실 위험을 함께 봐야 한다.
포트폴리오의 기본 축에는 시장대표지수와 지수형 커버드콜을 두고 채권·배당주·리츠 등으로 보완하는 접근을 다룬다. 책은 핵심 자산 비중을 70~80% 정도로 설정하고 나머지 20~30%를 보조 자산으로 구성하는 예시를 제시하면서 생활비에 필요한 현금흐름을 확보하는 문제와 자산이 장기간 성장할 가능성을 분리해 생각하게 한다. 단일한 월배당 상품에 기대기보다 여러 자산의 역할을 정해두고 시장 상황이 바뀔 때 각각이 어떤 영향을 받는지 확인하는 데 초점을 맞춘다.
'이 ETF는 꼭 사십시오!'를 쓴 김범곤의 후속작으로 월배당과 커버드콜에 논의를 집중했다. 투자자는 분배금이 들어오는 빈도뿐 아니라 어떤 자산이 어떻게 움직여 그 돈을 만드는지 살펴야 한다. 정기적인 지급이 곧 안정적인 수익을 뜻하지 않는다는 점을 강조한다.
△ 이 월배당 ETF는 꼭 사십시오!/ 김범곤 지음/ 292쪽
art@news1.kr