11일 금융감독원 전자공시시스템에 따르면 파라다이스의 올 3분기 연결 기준 매출은 3517억 원으로 전년 동기 대비 22.0% 증가했다. 영업이익은 641억 원으로 62.3% 급증했다. 반면 GKL은 매출이 1097억 원으로 0.3% 증가하는 데 그쳤고, 영업이익은 96억 원으로 44.4% 감소했다. 이에 따라 영업이익률은 파라다이스가 18.2%로 상승한 반면 GKL은 8.8%로 떨어지며 두 회사 간 이익률 격차는 9.4%포인트로 벌어졌다.
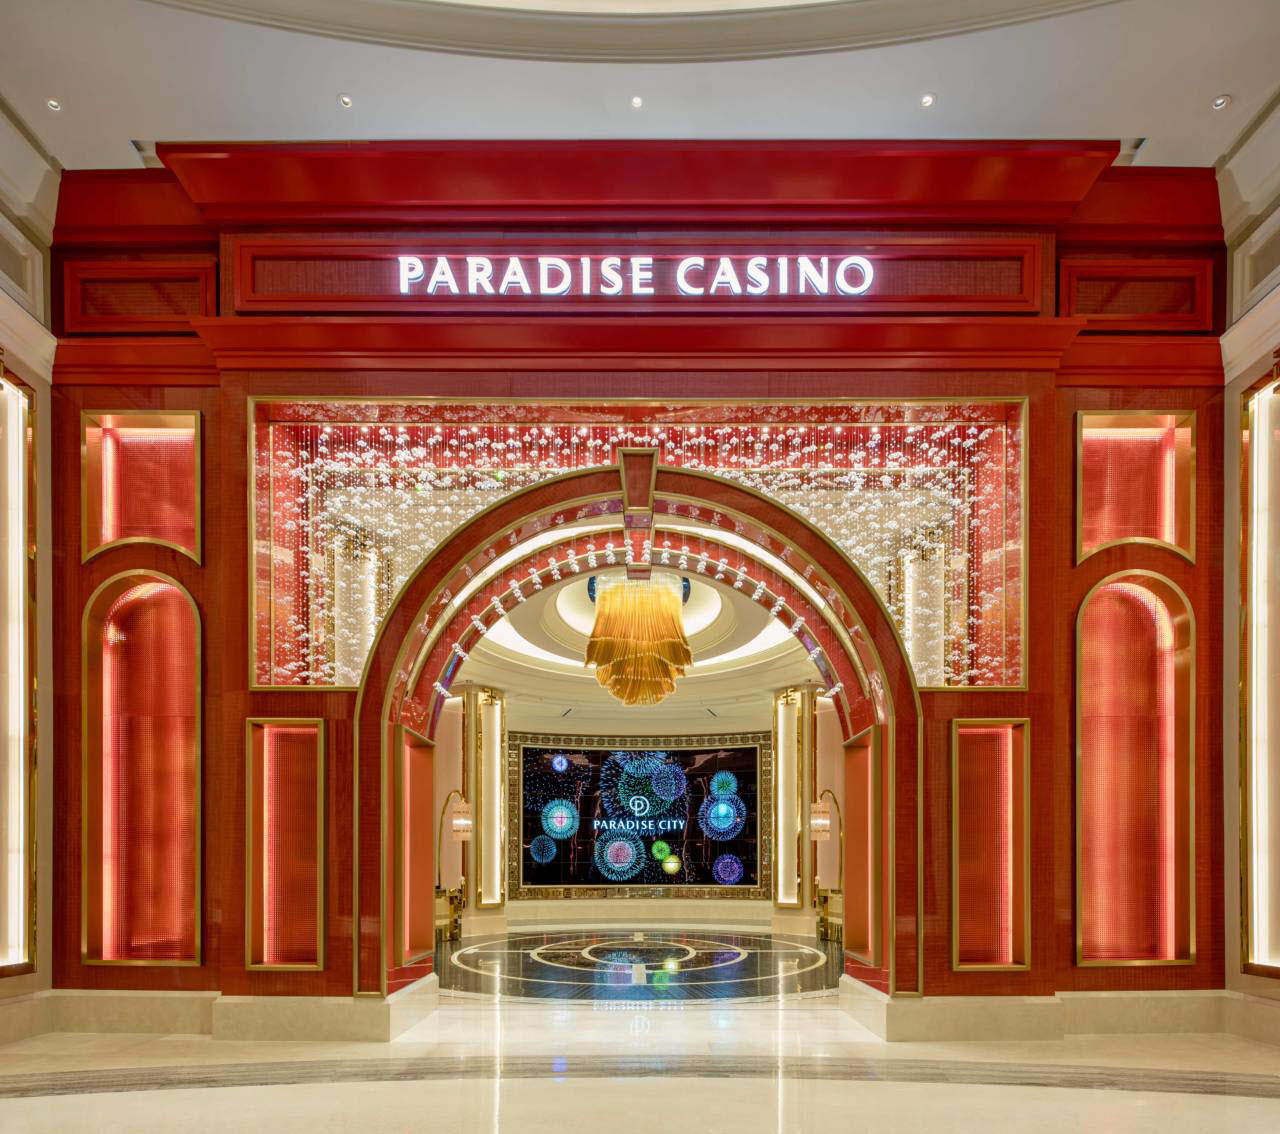
파라다이스시티 카지노(사진=파라다이스시티)
파라다이스의 실적 호조는 카지노 사업이 이끌었다. 3분기 카지노 순매출은 전년 동기 대비 약 23% 증가한 2680억 원 안팎을 기록했다. 고객이 칩으로 바꿔 간 금액인 테이블 드롭액은 1조 9572억 원으로 8.3% 늘었으며, 카지노가 승한 비율을 뜻하는 테이블 홀드율은 지난해 3분기 11.3%에서 올 3분기 12.9%로 1.6%포인트 상승했다.
고객 구조 다변화도 실적 개선에 기여했다. 일본 VIP 드롭액이 전년 동기 대비 7%, 기타 국가 VIP 드롭액이 33% 증가하며 중국 VIP 감소분(-9%)을 상쇄했다. 여기에 무료 숙박·식음료 등 콤프 비용의 효율적 관리가 더해지며 이익폭을 키웠다.
호텔 사업 부문의 수익성 개선도 한몫했다. 파라다이스시티 메인 호텔과 파라다이스호텔 부산의 객실점유율(OCC)은 각각 86%, 89%를 기록했다. 지난 3월 개장한 하얏트 리젠시 인천 파라다이스시티 역시 3분기 영업손익이 6억 원 흑자로 돌아섰다.
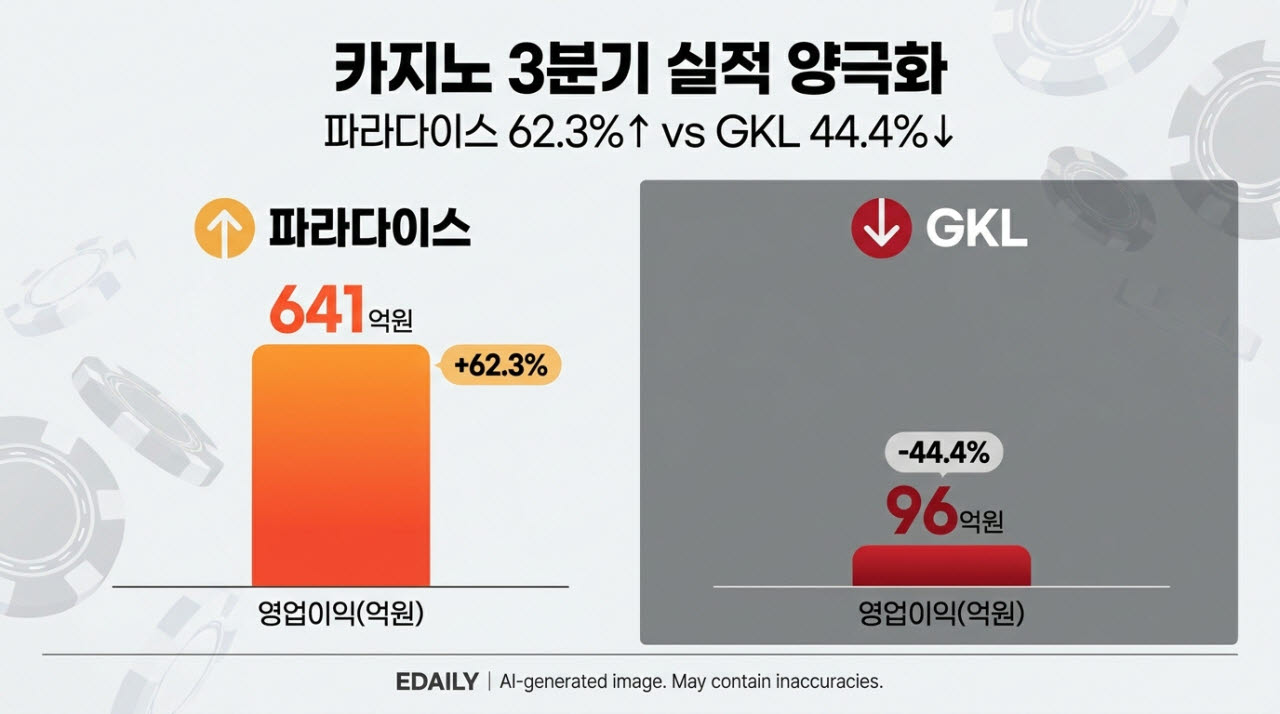
[본 이미지는 AI 기술을 활용해 제작되었습니다.]
반면 GKL은 외형 성장 정체와 고정비 증가라는 이중고를 겪었다. 3분기 카지노 방문객 수는 전년 동기 대비 15% 늘었으나, 1인당 드롭액이 11% 감소하면서 전체 드롭액(9903억 원)은 2% 증가하는 데 그쳤다. 홀드율 역시 11.1%로 전년과 비슷한 수준을 유지했다.
실적 악화의 결정적 원인은 비용 증가다. GKL의 3분기 인건비는 471억 원으로 전년 동기 대비 12% 늘었으며, VIP 고객 유치를 위한 콤프 비용도 객실요금 및 항공료 상승 여파로 137억 원(10% 증가)까지 불어났다. 매출이 제자리걸음을 한 상황에서 인건비와 콤프 비용 합계(608억 원)가 전년보다 65억 원 늘어나며 영업이익을 갉아먹었다. GKL의 3분기 영업이익은 증권가 전망치(154억 원)를 38% 하회했다.
두 회사의 사업 구조적 차이도 실적을 갈랐다. 파라다이스는 자체 복리후생 인프라 및 호텔을 보유해 콤프 비용을 내부 흡수할 수 있지만, 호텔 건물을 임차해 카지노를 운영하는 GKL은 외부 객실요금 상승이 곧바로 마케팅 비용 부담으로 이어진다.
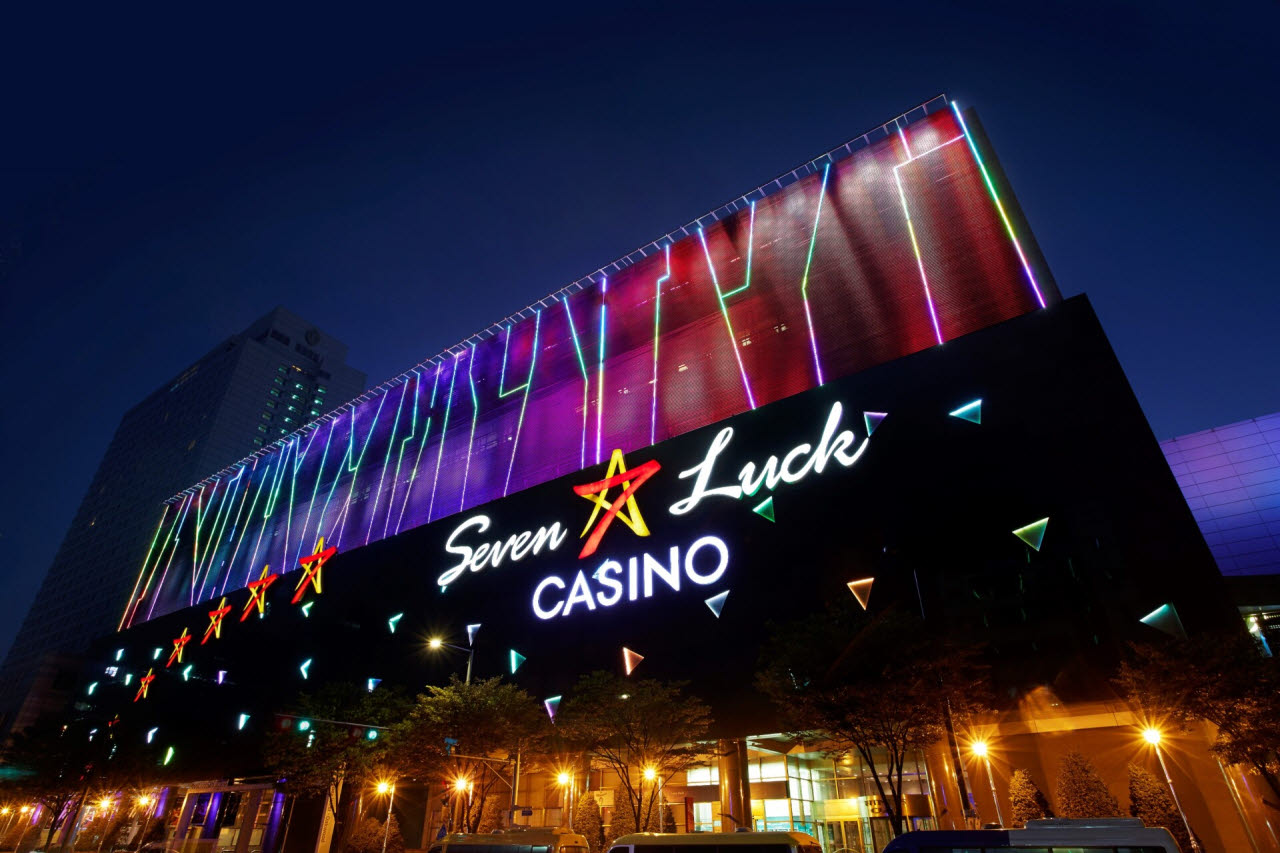
그랜드코리아레저 강남 코엑스점(사진=GKL)
증권가에서는 4분기에도 두 회사 간 수익성 차이가 이어질 것으로 보고 있다. 삼성증권은 GKL의 비용 부담이 지속될 것으로 보고 투자의견 ‘중립’ 및 목표주가를 9000원으로 하향 조정했다. 반면 NH투자증권과 유진투자증권은 파라다이스의 VIP 고객 증가세와 호텔 사업 개선을 반영해 각각 목표주가 1만 5000원, 1만 7000원을 유지·제시했다.
다만 파라다이스 역시 3분기의 높은 홀드율이 일시적 현상에 그칠 수 있고, 정부가 추진 중인 관광진흥개발기금 납부율 상한 인상(매출액의 10%→15%) 검토안이 확정될 경우 업계 전반의 영업이익에 변수로 작용할 전망이다.