올해 상반기 국내 금융지주들이 미국 증권거래위원회(SEC)에 공시한 사업보고서에 공통으로 담은 내용이다. 정부 정책에 따라 유망 기업에 대한 대출과 투자를 확대하고 있지만, 그만큼 건전성 부담도 커질 수 있다는 우려를 공식적으로 드러낸 것이다.
국내 은행의 고정이하여신비율은 올해 2분기 0.63%로 5년 만에 최고치를 기록했다. 해외 주요 은행보다 여전히 낮은 수준이지만 생산적 금융 확대가 본격화한 만큼 앞으로 부실률이 더 상승할 가능성이 제기된다. 은행권에서는 리스크가 큰 기업에 자금을 공급하려면 현재와 같은 자본·건전성 관리 기준을 완화해야 한다는 목소리가 나오지만, 아직 정책 변화로 이어지지는 않고 있다는 지적이 나온다.
◇해외보다 부실률 낮은데도…금융당국은 관리 고삐
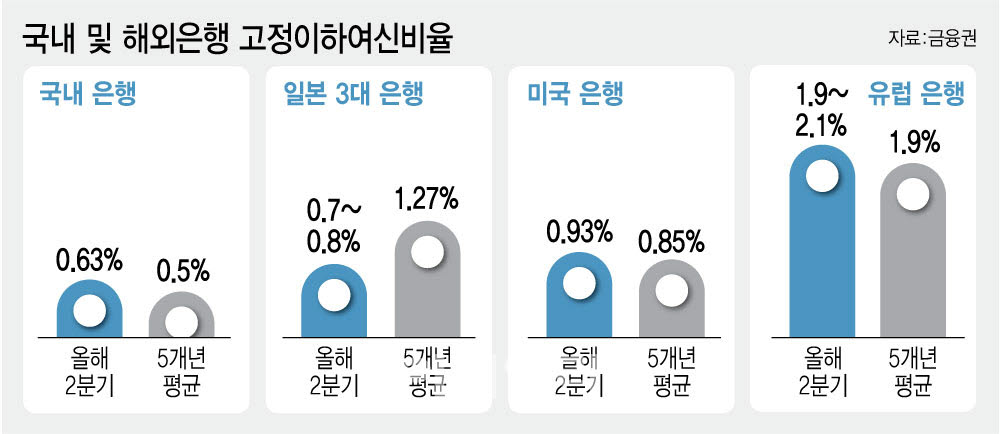
금융권에 따르면 국내 은행(시중·지방·특수은행)의 고정이하여신비율은 올해 1분기 0.6%, 2분기 0.63%를 기록했다. 올해 2분기 일본 3대 메가뱅크(MUFG·미즈호·SMBC)는 0.7~0.8%, 미국 은행은 평균 0.93%, 유럽 은행은 1.9~2.1% 수준이다. 최근 5년 평균으로 봐도 국내 은행은 0.5%로 미국(0.85%), 일본(1.27%), 유럽(1.9%)보다 낮다.
[이데일리 김정훈 기자]
금융권에서는 이 같은 건전성 지표가 금융당국의 보수적인 감독 관행에서 비롯됐다고 보고 있다. 바젤Ⅲ 기준을 크게 웃도는 수준을 유지하는 데다, 실제 감독에서는 CET1 13% 안팎을 사실상 관리 기준으로 삼고 있다는 얘기다. 우리금융그룹은 지난해 CET1이 13%를 밑돌자 중소기업 대출을 조절해 자본비율을 끌어올렸고, 다른 금융지주들도 13% 중후반 달성을 목표로 내세웠다.
금융권 관계자는 “외환위기 이후 금융당국은 은행이 절대 망해서는 안 된다는 기조를 유지해왔다”며 “정권이 바뀌어도 자본비율과 부실채권 관리 기준을 강화하는 방향은 크게 달라지지 않았다”고 말했다.
◇생산적 금융하려면 기준 낮춰라
생산적 금융 확대는 이 같은 건전성 관리 기조와 충돌할 수 있다는 지적이 나온다. 올해 2분기 기업대출 고정이하여신비율은 0.77%로 가계대출(0.33%)보다 높았고, 1분기 대비 대기업 대출은 0.03%포인트, 중소기업 대출은 0.04%포인트 상승했다.
생산적 금융은 담보나 과거 실적보다 기업의 미래 성장 가능성을 보고 자금을 공급하는 방식인 만큼 기존 대출보다 부실 위험이 커질 수 있다는 게 국내 은행의 입장이다.
국내 은행은 생산적 금융을 확대하려면 일정 수준의 건전성 지표 상승을 감내할 수 있어야 한다고 주장한다. 부실채권이 늘면 위험가중자산이 증가해 CET1 비율이 하락하고, 은행은 다시 대출을 조절해야 한다. 이에 국내 은행은 금융당국에 자본비율 등 건전성 규제를 탄력적으로 적용할 필요가 있다는 의견을 전달했지만, 당국은 부실채권 상·매각 유도와 모니터링 강화 등 기존 관리 기조를 유지하고 있다.
금융권 관계자는 “자본확충 규제에 묶여 CET1을 13%대 이하로 떨어뜨리지 못한다”며 “결국 은행들도 리스크가 최소화된 기업만 찾게 돼 생산적 금융의 취지가 약화할 수 있다”고 말했다.