[이데일리 마켓in 이건엄 기자] 회사채 스프레드가 안정적인 흐름을 유지하고 있음에도 금리 수준이 천정부지로 치솟으며 기업들의 자금 조달 부담이 극에 달하고 있다. 예상보다 높은 경제 성장률과 반도체 머니 유입 등으로 시장 내 심각한 자금경색 징후는 없지만 금리 상승이 고스란히 기업의 이자비용 증가로 이어지고 있어 잠재적 위험 부담이 확대되는 모양새다.
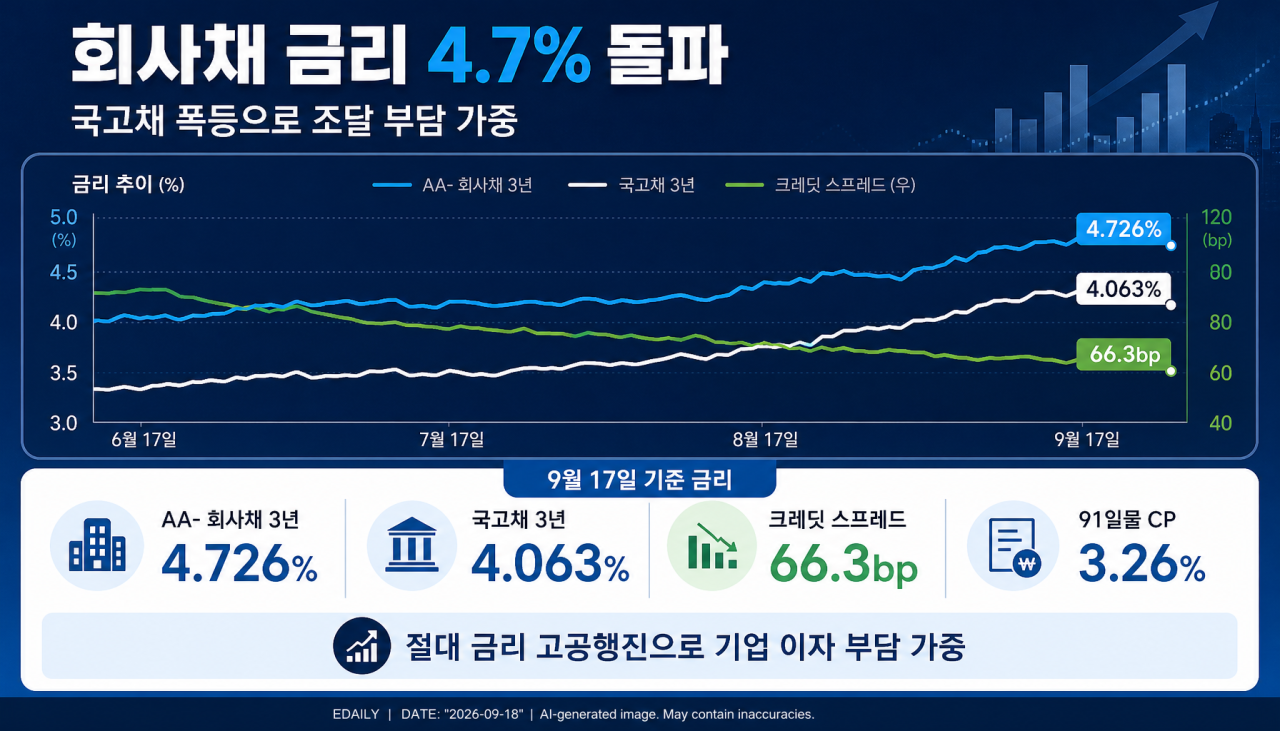
생성형 인공지능(AI)으로 제작한 인포그래픽.
18일 금융투자협회 채권정보센터에 따르면 전날인 17일 기준 무보증 3년물 회사채('AA-'급) 금리는 4.726%를 기록했다. 지난 15일에는 4.750%까지 치솟으며 연중 최고점을 경신하기도 했다. 이는 연초인 1월 초 3.4%대비 무려 130bp(1bp=0.01%포인트) 이상 급등한 수치다.
주목할 점은 이 같은 금리 폭등 속에서도 크레딧 스프레드는 오히려 축소되거나 안정을 띠고 있다는 것이다. 크레딧 스프레드는 안전자산인 국고채 금리와 개별 기업이 발행한 회사채 금리의 차이를 뜻한다.
전날 기준 국고채 3년물(4.063%)과 ‘AA-’급 회사채 간의 스프레드는 66.3bp로 나타났다. 이는 지난달 초인 8월 5일(72.3bp) 대비 상당히 축소된 간격이다. 시장에서는 기관 투자자들의 우량채 대기 수요가 여전히 견조하게 유입되며 스프레드를 강하게 방어하고 있는 결과로 해석하고 있다.
문제는 스프레드와 무관하게 4.7%대에 달하는 장기물 발행 비용 그 자체가 기업들에게 엄청난 압박으로 작용하고 있다는 점이다. 금리 인하 사이클 진입에 대한 기대감이 후퇴하고 오히려 고금리 장기화 우려가 커지면서 선제적 자금 조달에 나섰던 기업들의 이자 부담은 눈덩이처럼 불어나고 있기 때문이다.
특히 장기물뿐만 아니라 단기자금 시장 상황도 비슷하게 흘러가고 있다는 점에서 우려가 크다. 실제 8월 중순까지 3.15% 선에 머물며 잠잠했던 91일물 기업어음(CP) 금리는 지속적인 우상향 곡선을 그리며 17일 기준 3.26%를 기록했다. 장기 회사채 시장의 금리 부담과 더불어 단기 조달 시장 역시 점진적으로 유동성 축소 경계감을 가격에 반영하는 모습이다.
시장에서는 현재의 스프레드 안정이 기업 펀더멘털 개선보다는 수급에 기인한 측면이 크다고 보고있다. 4분기 기관들의 북클로징 시즌이 다가오며 우량채를 부여잡던 대기 매수세마저 잦아들 경우 금리 부담에 더해 조달 환경이 한층 팍팍해질 수 있다는 경고가 나오는 이유다.
한 채권시장 관계자는 “크레딧 스프레드는 타이트하게 유지되고 있지만 국고채 금리가 워낙 크게 올라 기업들이 체감하는 조달 여건은 취약한 상태”라며 “금리 인하 기대감이 꺾이고 불확실성이 커진 상황에서 유동성 부족으로 스프레드마저 흔들릴 경우 시장이 받을 충격에 대한 고민이 커지고 있다”고 우려했다.