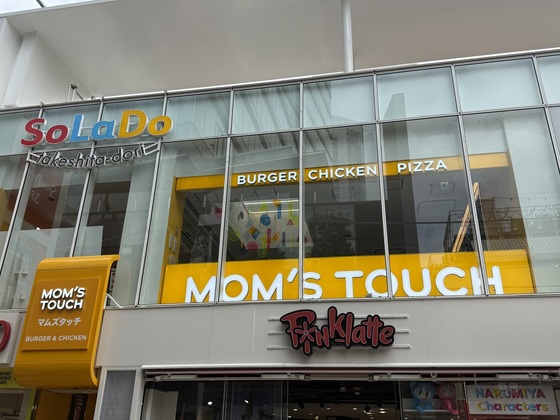
맘스터치 일본 직영 2호점인 솔라도 하라주쿠점 외부 전경. ⓒ News1 황두현 기자
4년 전 6000억 원대 가격에도 새 주인을 찾지 못했던 맘스터치가 이번에는 1조 원 안팎의 몸값을 기대하며 다시 인수합병(M&A) 시장에 나왔다.
그 사이 이익창출력은 두 배 이상 커졌다. 하지만 몸값 눈높이 역시 4000억 원가량 높아졌다. 국내 매장은 이미 1500개에 육박해 추가 출점 여력이 예전 같지 않고 미래 성장동력으로 내세운 일본 사업은 매출 증가에도 적자 폭이 확대됐다.
결국 이번 매각의 관건은 지난해 1000억 원을 넘어선 상각전영업이익(EBITDA)이 아니라 원매자들이 향후 성장성까지 감안해 1조 원이라는 가격을 지불할 의사가 있느냐에 있다는 분석이다.
22일 투자은행(IB) 및 관련 업계에 따르면 맘스터치 최대주주인 케이엘앤파트너스(KL&Partners)와 매각주관사 씨티글로벌마켓증권은 이달 말 예비입찰을 진행한 뒤 11월 본입찰에 나설 예정이다.
매각 대상은 케이엘앤파트너스가 특수목적법인(SPC) 한국에프앤비홀딩스를 통해 보유한 맘스터치앤컴퍼니 지분 100%다. 시장에서 거론되는 기대 기업가치는 1조 원 안팎이다.
맘스터치 매각 시도는 이번이 두 번째다. 2019년 맘스터치를 인수한 케이엘앤파트너스는 2022년에도 매각을 추진했지만 가격 눈높이를 맞추지 못해 무산됐다. 당시 원매자 측에서 6000억 원대 가격을 제시했지만 매각 측 기대에 미치지 못한 것으로 알려졌다.
이익 두 배 늘었지만 몸값은 1조 원…원매자 눈높이 맞을까
4년 전과 비교해 맘스터치의 실적이 크게 개선된 것은 분명하다.
맘스터치의 지난해 영업이익은 897억3087만 원이다. 감사보고서에 공시된 감가상각비와 무형자산상각비 합계 134억2078만 원을 더하면 EBITDA는 약 1032억 원으로 추산된다.첫 매각 당시 비교 기준이었던 2021년 약 440억 원보다 두 배 이상 증가했다.
문제는 개선된 이익창출력을 감안하더라도 원매자가 1조 원 안팎의 기업가치를 받아들이느냐다.
M&A 시장에서는 기업의 현금창출력을 비교하기 위해 EBITDA 대비 기업가치(EV/EBITDA)를 주요 지표 가운데 하나로 활용한다.
2024년 필리핀 졸리비푸즈가 컴포즈커피를 인수할 당시 적용된 EV/EBITDA 배수는 약 8배 수준으로 평가됐다. 올해 거래된 KFC코리아 역시 5~6배 수준으로 알려졌다.
반면 글로벌 사업 기반과 해외 성장성을 갖춘 외식 브랜드는 더 높은 가치를 인정받기도 한다.
맘스터치 역시 높은 국내 수익성과 자체 브랜드 경쟁력을 갖췄지만 1조 원의 몸값을 인정받으려면 현재의 이익뿐 아니라 앞으로 이익을 얼마나 더 키울 수 있는지를 보여줘야 한다는 의미다.
특히 1조 원이라는 가격이 지분가치(Equity Value)인지 기업가치(EV)인지에 따라 실제 EV/EBITDA 배수도 달라질 수 있다. 순차입금 등을 반영한 정확한 기업가치를 기준으로 동종업계 거래와 비교할 필요가 있다.
맘스터치 일본 법인 사무실 모습.(맘스터치 제공)
1500개 점포 이후 성장 여력 찾아야…해외 적자도 숙제
두 번째 변수는 국내 시장에서의 추가 성장 여력이다.
맘스터치는 이미 전국에 1500개에 육박하는 점포망을 확보했다. 국내 주요 버거 프랜차이즈 가운데 가장 많은 수준이다.
점포가 적을 때는 신규 출점만으로 본사의 상품·식자재 공급 매출을 키울 수 있지만 점포망이 일정 수준 이상 확대되면 같은 방식의 고성장을 지속하기 어려워질 수 있다.
맘스터치 역시 신규 점포 확대만으로는 한계가 있다고 보고 기존 가맹점에서 더 많은 매출을 내는 전략에 힘을 싣고 있다.
버거를 중심으로 치킨과 피자, 비프버거 등 판매 품목을 확대하는 'QSR(퀵서비스레스토랑) 플랫폼' 전략이 대표적이다. 핵심 상권에서는 직영점을 늘리며 브랜드 경쟁력 강화에도 나섰다.
가맹점 매출이 늘어나면 본사의 상품·식자재 공급 매출 역시 증가할 수 있어 신규 출점 없이도 실적을 키울 수 있다.
반대로 기존 가맹점의 매출 증가세가 둔화한다면 이야기는 달라진다. 이미 상당한 규모의 점포망을 확보한 만큼 국내에서 과거와 같은 성장 속도를 유지하기 어려워질 가능성도 있기 때문이다.
결국 1500개에 가까운 점포를 확보한 이후에도 가맹점당 매출과 본사의 이익을 계속 끌어올릴 수 있는지가 1조 원의 몸값을 뒷받침할 또 다른 시험대다.
日 매출 83% 늘 때 적자도 34억→49억…해외사업 시험대
국내 성장의 한계를 넘어설 카드로는 해외사업이 꼽힌다. 하지만 아직 수익성을 입증하지 못했다.
일본법인 맘스터치 도쿄의 지난해 매출은 약 66억 원으로 전년보다 83% 증가했다.
매출은 빠르게 늘었지만 당기순손실 역시 약 34억 원에서 49억 원으로 확대됐다. 매출 증가가 아직 수익성 개선으로 연결되지 못하고 있는 셈이다.
맘스터치는 일본 사업이 초기 투자 단계라는 입장이다.
2024년 4월 일본 시장에 진출한 이후 현지 법인과 물류·운영 인프라, 직영점 등에 약 200억 원을 투자했으며 향후 가맹사업과 현지 파트너십을 확대해 2027년 말 100개 매장을 확보한다는 계획이다.
일본 외에도 싱가포르·몽골·라오스 등에서 마스터프랜차이즈(MF) 사업을 전개하고 있으며 올해 가을에는 우즈베키스탄 1호점 개점을 준비하고 있다.
해외사업이 계획대로 규모를 키우고 수익성을 확보한다면 국내 중심 사업구조를 넘어설 새로운 성장동력이 될 수 있다. 반면 투자가 계속되는 상황에서도 손익 개선이 지연될 경우 높은 기업가치를 설명하는 데 부담으로 작용할 수 있다.
결국 원매자들이 판단할 것은 맘스터치가 이미 만들어낸 1000억 원대 EBITDA뿐 아니라 1500개에 육박한 국내 매장 이후에도 이익을 계속 키울 수 있느냐다.
국내에서는 점포당 매출을 높이고 해외에서는 아직 적자인 사업을 수익 궤도에 올려야 한다. 4년 전보다 높아진 1조 원의 몸값을 인정받기 위해 맘스터치가 매각 과정에서 증명해야 할 과제다.
업계 관계자는 "국내 점포망이 이미 상당한 규모에 이른 데다 해외사업은 아직 투자 단계인 만큼 결국 원매자들이 향후 성장 가능성을 얼마나 높게 평가하느냐에 따라 실제 입찰 가격이 결정될 것"이라고 말했다.
ausure@news1.kr