
민병덕 의원실 제공
업권별로는 은행이 177건, 5009억원으로 전체 사고 건수의 87.2%, 사고 금액의 80.3%를 차지했다. 이어 생명보험 10건·53억원, 증권 10건·101억원, 저축은행 4건·1056억원, 손해보험 1건·16억원, 여신전문금융회사 1건·1억6400만원 순이었다.
책무구조도는 금융회사 임원별로 담당 업무와 내부통제 책임을 사전에 정해 사고 발생 시 책임 소재를 명확히 하는 제도다. 금감원 운영지침에 따르면 대규모 고객 피해나 건전성에 중대한 영향을 미치는 사고, 임원의 지시·묵인·방치, 조직적 또는 장기간 반복된 위법행위 등이 확인되면 책임규명 절차를 진행할 수 있다.
그러나 제도 도입 이후 해당 절차에 따라 처리된 사례는 없었다. 내부통제 관리의무 위반을 이유로 임원을 제재한 사례 역시 전무했다.
다만 금융사고 203건 모두가 책무구조도 시행 이후 새롭게 발생한 것은 아니다. 사고 발생 시작일을 기준으로 보면 제도 도입 이후 발생한 사고는 34건, 1468억원으로 전체 접수 건수의 약 17%였다. 은행 31건, 증권 2건, 생명보험 1건이다. 이들 사고에 대해서도 책무구조도 관련 제재는 이뤄지지 않았다.
금융사고 자체는 증가하는 추세다. 2023년부터 올해 7월까지 발생한 금융사고는 총 430건, 사고 금액은 1조2683억원에 달했다. 연간 사고 건수는 2023년 62건에서 2024년 111건, 지난해 184건으로 늘었다. 지난해 사고 금액은 4476억원으로 2023년 1423억원의 3.1배 수준이었다.
올해도 7월까지 73건, 3111억원의 금융사고가 발생했다. 특히 저축은행의 사고 금액은 1274억원으로 지난해 연간 사고 금액인 47억원의 약 27배에 달했다.
최근 금융권에서 잇따른 해킹 사고도 내부통제 책임을 둘러싼 새로운 과제로 떠올랐다. 신한은행과 KB국민은행, 하나은행, 예가람저축은행, 현대캐피탈 등에서 고객이나 대출모집인 등의 개인정보 유출 사고가 확인됐다. 일부 공격에 AI 기반 침투 도구가 활용됐을 가능성도 제기됐지만 실제 활용 여부는 조사 중이다. 이들 사고는 올해 7월 말 기준 통계에 포함되지 않았다.
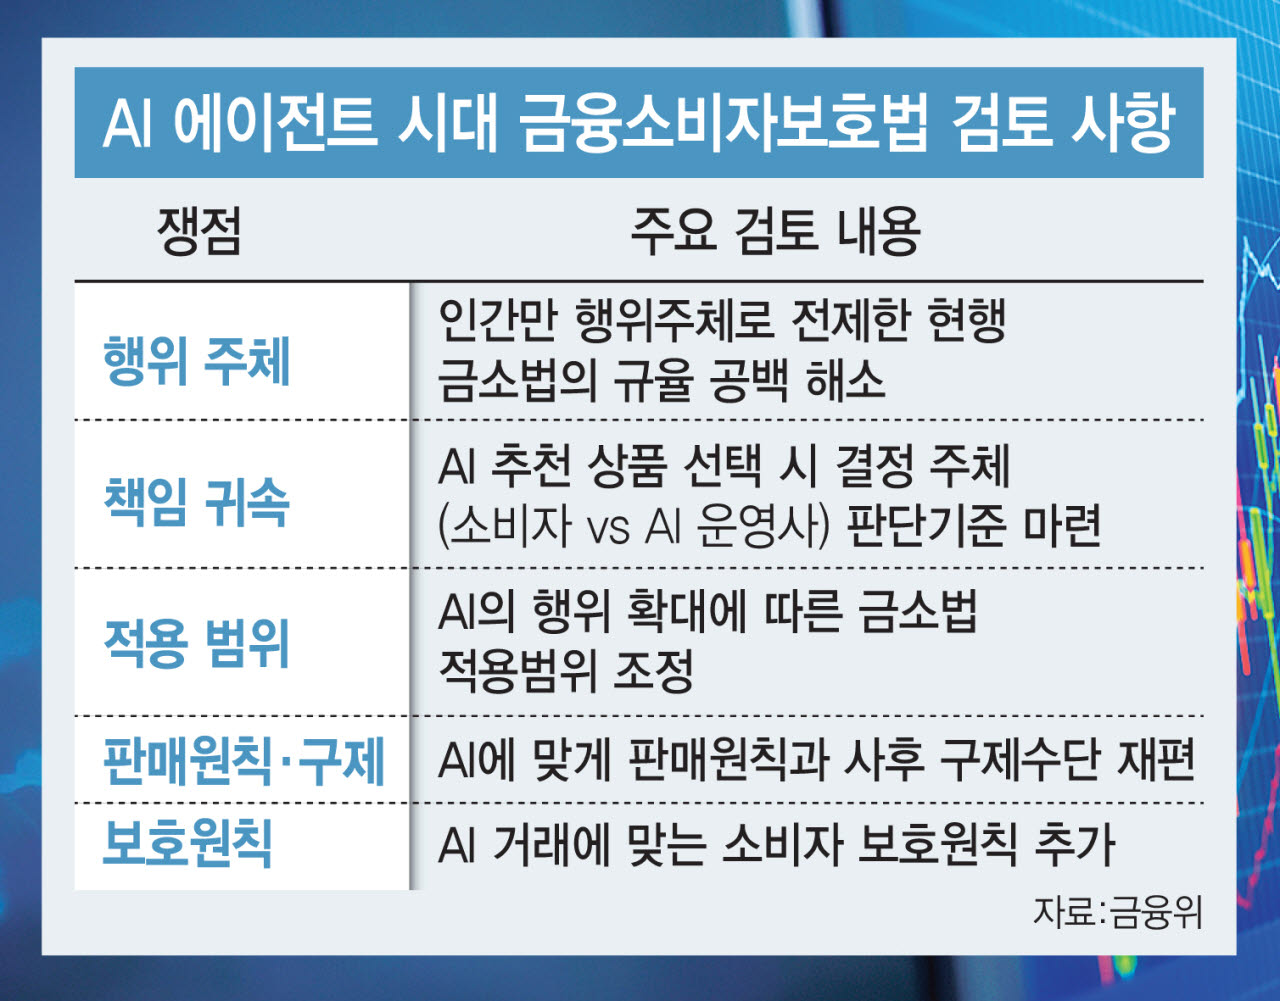
금융당국은 지난 6월 금융분야 AI 가이드라인을 마련했지만 현재 자율규제 수준이다. AI 활용이 금융업무와 보안 영역으로 확대되는 만큼 관련 위험에 대한 임원의 관리·감독 책임도 구체화해야 한다는 목소리가 나온다.
민병덕 의원은 “책무구조도는 금융사고를 막기 위해 누가 책임지는지를 사전에 정하는 제도”라며 “제도 도입 이후 사고가 200건 넘게 발생했는데도 책임을 물은 사례가 한 건도 없다면 제대로 작동한다고 보기 어렵다”고 지적했다. 이어 “AI가 금융 판단과 사이버 공격 양쪽에 활용되는 만큼 AI 시대에 맞게 임원의 책임을 분명히 하는 제도 정비를 서둘러야 한다”고 강조했다.