[이데일리 최정희 기자] 충북 청주에 사는 김 씨는 2026년 1월, 아버지로부터 480평(1587㎡) 규모의 청주시 서원구 남이면 논을 증여받았다.
취득세를 낸 김 씨는 곧바로 시청에 세금 절반을 돌려달라고 요청했다.
직접 농사를 짓는 ‘자경농민’이 농지를 취득하면 취득세를 50% 감면받을 수 있기 때문이다. 김 씨는 자신이 감면 대상이라고 생각했다. 2021년 9월부터 다른 땅에서 마늘을 심었고, 이후 옥수수, 수박, 참외, 파까지 재배했다. 농사를 지은 지 벌써 4년이 넘었다.
그런데 한 달 뒤 시청의 답변은 “안 된다”였다.
김 씨가 농사를 지었다는 사실을 인정할 수 없다는 이유였다. 김 씨는 억울한 마음에 조세심판원의 문을 두드렸다. 결과를 가른 것은 단 ‘5개월’이었다.
[본 이미지는 AI 기술을 활용해 제작되었습니다.]
김 씨 주장은 이렇다.
김 씨가 처음 농사를 시작한 곳은 청주시 흥덕구의 156평(516㎡)짜리 땅이었다. 2021년 9월부터 마늘을 심었고, 이듬해 6월에는 수확도 했다.
2024년 6월에는 아버지로부터 청주시 청원구 북이면의 831평(2746㎡) 농지를 물려받았다. 이곳에선 옥수수, 수박, 참외, 파 등을 심었다.
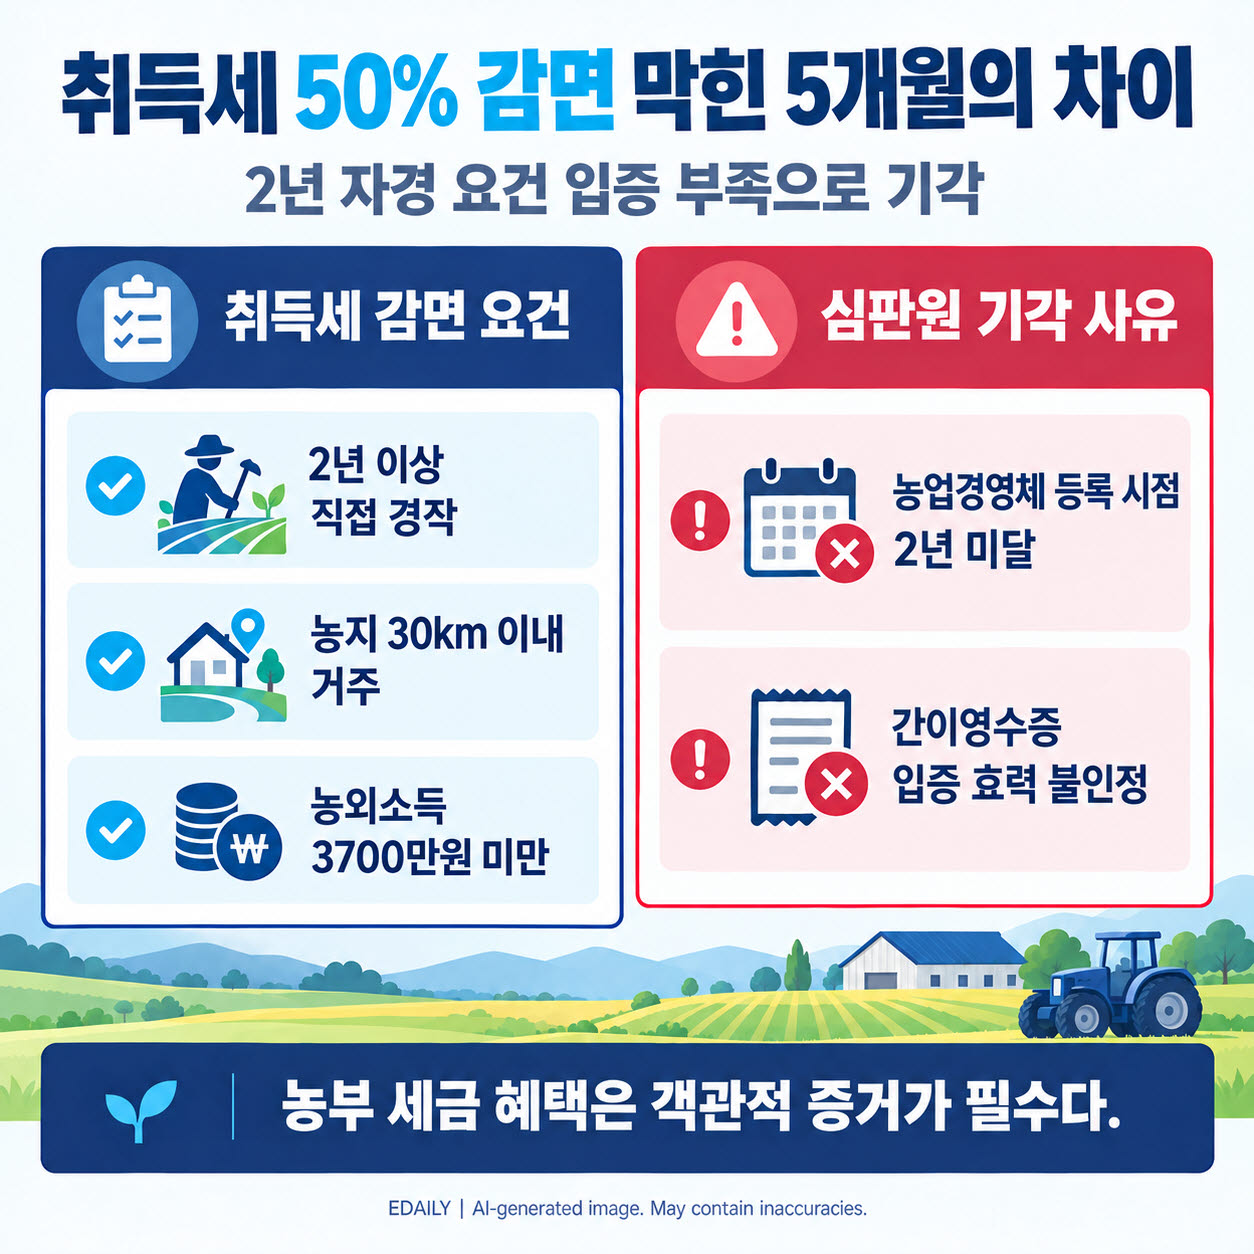
현행 지방세특례제한법에 따르면 자경농민은 농지를 취득할 때 취득세의 50%를 감면받을 수 있다. 다만 일정한 요건을 충족해야 한다.
대표적인 조건이 농지를 취득하기 전 2년 이상 계속 직접 농사를 지었어야 한다는 것이다. 농지 인근에 거주((같은 시·군·구나 붙어 있는 곳 또는 30km 이내)해야 하고, 직전연도에 농사 말고 다른 소득이 3700만원 미만이어야 한다.
김 씨가 새 논을 증여받은 날은 2026년 1월. 적어도 2024년 1월부터는 계쏙 농사를 지었다는 사실을 입증해야 했다.
문제는 이를 증명할 서류였다.
김 씨가 농업경영체에 등록한 날은 2024년 6월. 관할 시청은 김 씨가 농업경영체에 등록한 이후부터는 농사를 직접 지었다고 판단했다. 문제는 2024년 1월부터 6월 이전까지다. 이 5개월 간 김 씨가 농사를 지었는지가 불분명하다고 평가했다.
김 씨는 2021년부터 농사를 지었다는 사실을 증명하기 위해 여러 자료를 제출했다. 2022년 6월 마늘을 수확한 사진부터 2022~2023년 농지와 농작물 사진. 2023년 12월 낫, 삽, 비닐을 구입한 간이영수증까지.
농작물이 피해를 입었을 때 시청에서 발급하는 피해사실확인서도 냈다.
그러나 시청은 이를 충분한 증거로 인정하지 않았다. 농업경영체 등록 시점은 2024년 6월이었고, 농협에서 확인되는 첫 거래도 2024년 4월 옥수수 종자를 구입한 것이 전부였다. 두 기록 모두 농지 취득일로부터 2년이 채 되지 않았다.
김 씨는 그전까지 농협 조합원인 아버지 이름으로 거래해 자신의 이름으로 된 농협 거래 내역이 없을 뿐이라고 주장했지만 받아들여지지 않았다.
김 씨가 제출한 여러 사진이 있었지만 사진만으론 김 씨가 어느 땅에서 농사를 지었느지 확인하기 어렵다고 시청은 판단했다. 간이영수증은 실제 거래 여부를 확인하기 어렵다는 문제가 있었다.
시청이 발급한 피해사실확인서도 마찬가지였다. 농작물에 피해가 있었다는 사실은 확인할 수 있지만, 이게 김 씨가 직접 농사를 지었다는 증거는 아니라는 것이다. 김 씨는 결국 조세심판원에 판단을 요청했다.
[본 이미지는 AI 기술을 활용해 제작되었습니다.]
조세심판원(조심2026방1177)은 김 씨가 제출한 증거물들을 보고도 관할 시청의 손을 들어줬다.
심판원은 세금 감면 규정은 세법에서 정한 요건에 따라 업격하게 해석해야 한다고 봤다. 김 씨가 제출한 자료를 하나씩 살펴봤지만, 2024년 1월 이전부터 직접 농사를 지었다고 인정할 만한 객관적인 증거가 부족하다고 판단했다.
2023년 12월에 낫, 삽, 비닐을 샀다고 제출한 간이영수증은 지방세특례제한법 시행규칙에서 정한 입증 서류에 해당하지 않았다.
2022년부터 2023년까지 농지 경작, 농산물 수확 사진을 제출했지만 도대체 어느 땅에서 찍은 사진인지 알 수 없다고 판단했다. 아버지가 소유한 농지에서 찍은 것 아니냐는 의구심도 제기됐다.
관할 시청에서 발급받은 ‘피해사실 확인서’에선 해당 토지의 실제 경작자가 김 씨라는 사실이 확인되지 않는다고 봤다.
반면 증거 자료로 유효한 농업경영체 등록일과 농협 거래 내역은 모두 법에서 정한 2년을 채우지 못했다.
결과적으로 심판원은 김 씨의 취득세를 깎아줄 수 없다고 판단했다.
실제 2021년부터 김 씨가 직접 농사를 지었는지는 확인되지 않았다. 농사를 지었다는 주장과 이를 세법상 인정받는 것은 별개의 문제다.
김 씨의 농업경영체 등록 시점이 5개월 더 빨랐다면 취득세를 감면받았을 지도 모른다. 자경농민이 취득세를 감면받으려면 농업경영체 등록확인서 뿐 아니라 농지대장, 농산물 거래내역, 농약 및 퇴비 거래내역 등 직접 경작 사실을 입증할 자료를 충분히 확보해두는 것이 중요하다.
※ 이 기사는 조세심판원 결정례를 바탕으로 사건의 흐름을 재구성한 것입니다. 등장인물의 실명과 일부 구체적인 금액은 심판원 결정문에서 공개되지 않아, 확인된 사실관계 범위에서만 내용을 구성했습니다. 다만 인물의 성(姓)과 배우자 간 호칭 등 일부 요소는 가독성을 위해 임의로 설정했으며, 이는 실제 결정문에서 특정되지 않은 부분입니다.