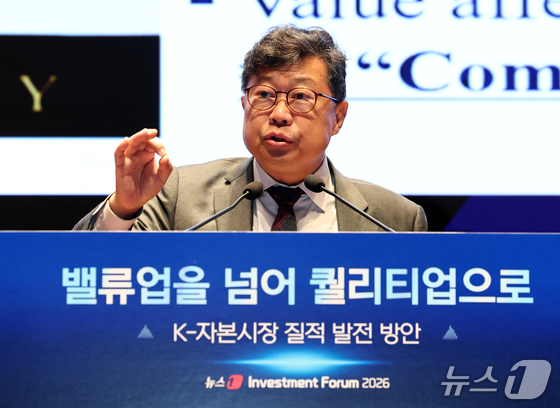
김우진 서울대 경영대학 교수가 21일 서울 여의도 한국거래소에서 열린 2026 뉴스1 투자포럼(NIF)에서 '밸류 중심 경영을 통한 기업가치 제고 전략'을 주제로 발표를 하고 있다. 민영뉴스통신사 뉴스1 주최로 열린 이번 포럼은 '밸류업을 넘어 퀄리티업으로, K-자본시장 질적 발전 방안'을 주제로 자본시장 전문가들이 총출동해 정보를 나눈다. 2026.10.21 © 뉴스1 최지환 기자
김우진 서울대학교 경영대학 교수는 21일 국내 기업의 가치를 높이기 위해서는 배당과 자사주 매입 등 주주환원 확대에 앞서 자본비용을 고려한 경영이 필요하다고 말했다. 기업이 벌어들이는 이익의 규모보다 투자한 자본에 비해 얼마나 높은 수익을 창출하는지가 '코리아 디스카운트'(한국 증시 저평가) 해소의 핵심이라는 분석이다.
김 교수는 이날 오전 서울 여의도 한국거래소에서 열린 2026 뉴스1 투자포럼(NIF2026) '밸류업을 넘어 퀄리티업으로'에서 '밸류 중심 경영을 통한 기업가치 제고 전략'을 주제로 발표하며 "주주환원이 밸류업이라는 말은 반은 맞고 반은 틀린 이야기"라며 "주주환원에 앞서 자본비용을 먼저 봐야 한다"고 말했다.
그는 국내 기업들이 매출액 증가율과 영업이익 등 외형적인 실적에 집중하면서 자본 효율성을 충분히 고려하지 않았다고 지적했다. 기업이 100억 원을 벌더라도 이를 위해 1000억 원을 투자했는지, 1조 원을 투자했는지에 따라 기업가치는 달라진다는 설명이다.
김 교수는 기업가치 제고의 핵심 지표로 자기자본이익률(ROE)과 자본비용을 제시했다. 자본비용은 투자자가 해당 기업에 투자하면서 요구하는 수익률을 의미한다. 기업의 ROE가 자본비용보다 낮다면 이익을 재투자해 사업을 확장하더라도 오히려 기업가치가 하락할 수 있다는 것이다.
그는 "성장이 항상 좋은 것은 아니고 조건이 있다"며 "회사의 수익성이 자본비용보다 높을 때 성장에 의미가 있고, 투자수익률이 자본비용보다 낮을 때는 재투자할수록 기업가치가 깎인다"고 설명했다.
국내 기업들이 이익을 사내에 유보하면서 자기자본이 불어나 ROE가 하락한 점도 문제로 꼽았다. 기업이 매년 100억 원의 이익을 내더라도 자기자본이 1000억 원에서 2000억 원으로 늘어나면 ROE는 10%에서 5%로 낮아진다. 이익 자체가 줄지 않더라도 자본 효율성은 악화할 수 있다는 의미다.
김 교수는 기업이 투자 여부를 결정할 때 예상 투자수익률과 자본비용을 비교해야 한다고 제언했다. ROE가 자본비용을 웃돌면 재투자를 통해 기업가치를 높일 수 있지만, 반대의 경우에는 배당이나 자사주 매입으로 자금을 주주에게 돌려주는 편이 유리하다는 설명이다.
경영진과 임직원의 성과급 산정 방식도 개선해야 한다고 주장했다. 김 교수는 영업이익에서 자본비용을 차감해 기업이 실질적으로 창출한 초과이익을 측정하는 경제적 부가가치(EVA)를 성과급 산정 기준으로 활용해야 한다고 강조했다.
그는 "원래 EVA가 맞았고, 앞으로도 EVA로 해야 한다"며 "영업이익이 아니라 EVA의 몇 퍼센트를 성과급으로 산정해야 한다"고 말했다.
기업가치 제고계획에도 ROE와 투하자본이익률(ROIC) 등 자본수익성 지표뿐 아니라 자기자본비용(COE), 가중평균자본비용(WACC) 등을 포함해야 한다고 제안했다. 기업이 자본수익성과 자본비용을 비교해 현재의 자본 효율성을 진단하고 이를 토대로 구체적인 개선 계획을 수립해야 한다는 것이다.
김 교수는 지배주주와 일반주주 간 이해관계가 일치하지 않는 지배구조 역시 국내 증시의 저평가 요인으로 지목했다. 그는 "우리 회사 주가가 올라가는 걸 회장님이 좋아해야 한다"며 "지배주주와 일반주주의 이해관계를 일치시키기 위해서는 일반주주 보호 정책과 세제 개편을 함께 추진해야 한다"고 강조했다.
imjia@news1.kr