5대 은행 누적 순이자마진.(자료=KB국민·신한·하나·우리·NH농협은행)
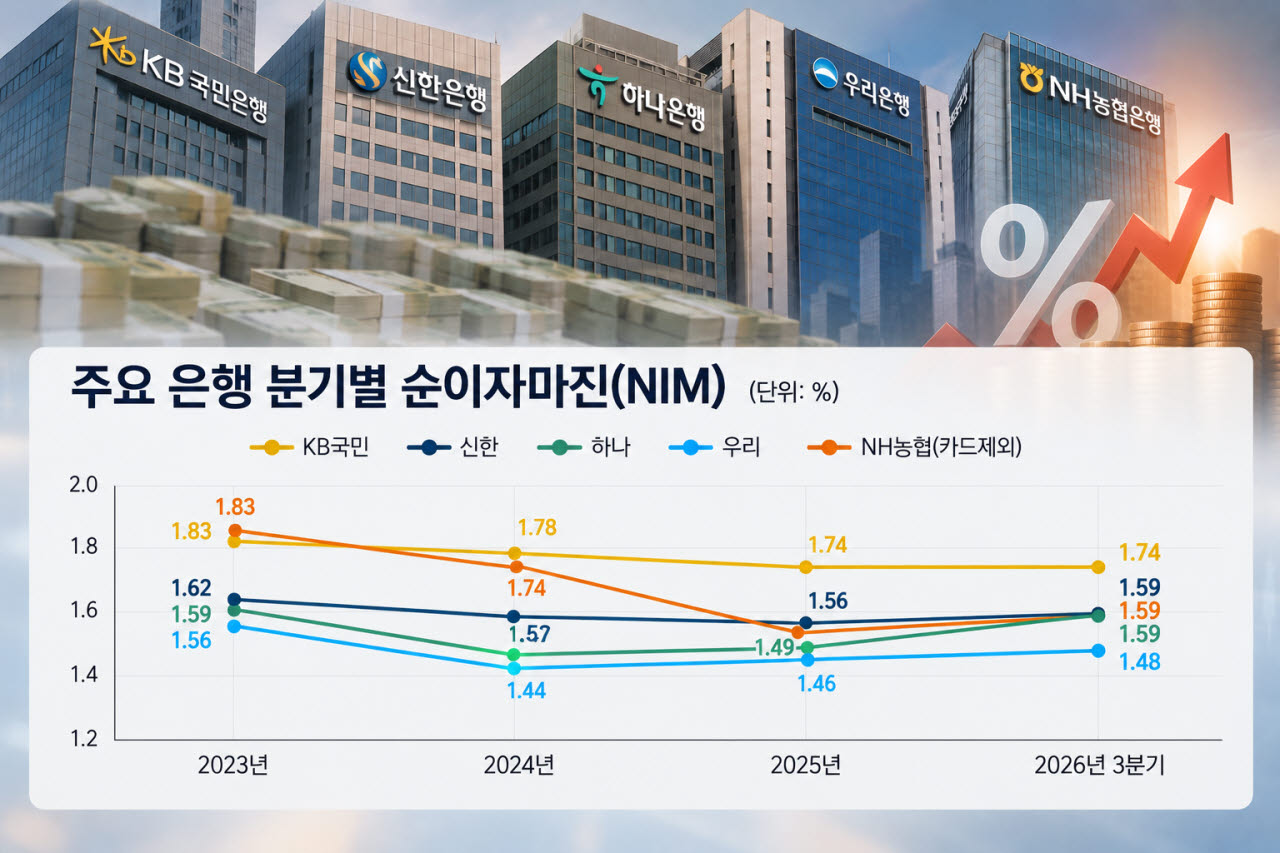
다만 은행이 이자 장사를 통해 얼마나 이익을 내는지 보여주는 분기별 순이자마진(NIM)은 하락하는 흐름이다. 국민은행의 3분기 NIM은 1.72%로 전분기(1.74%)보다 0.02%포인트 하락했다. 같은 기간 신한은행은 1.61%에서 1.58%로, 하나은행은 1.61%에서 1.57%로 떨어졌다. 우리은행도 1.51%에서 1.43%로 0.08%포인트 하락했다.
3년 전과 비교해봐도 NIM 하락 추세는 뚜렷하다. 신한은행의 누적 NIM은 2023년 1.62%에서 올해 3분기 1.59%로 떨어졌다. 같은 기간 KB국민은행은 1.83%에서 1.74%, 우리은행은 1.56%에서 1.48%, NH농협은행은 1.83%에서 1.59%로 일제히 떨어졌다. 하나은행은 1.59%로 NIM 수치가 같았다.
4분기에는 예금 구성 변화에 따른 이자비용 증가 압력이 커질 것으로 보인다. 지난 22일 기준 5대 은행의 요구불예금 잔액은 662조 1727억원으로 9월 말(675조 5249억원)보다 13조 3522억원 감소했다. 반면 정기예금 잔액은 같은 기간 1006조 871억원에서 1017조 3593억원으로 11조 2722억원 증가했다. 언제나 입출금이 가능한 요구불예금보다 정기예금 금리가 높다. 즉, 은행 입장에서는 이자 부담이 적은 자금이 줄어들고 상대적으로 높은 금리를 지급해야 하는 자금이 늘어난 셈이다.
금리도 상승세다. 이에 따라 은행이 예금 고객에게 지불해야 하는 이자는 물론, 채권 발행으로 자금을 조달하는 비용도 높아졌다. 이날 기준 KB국민·신한·하나·우리은행의 1년 만기 대표 정기예금 금리는 연 3.6%, 농협은행은 연 3.65% 수준이다. 지난해 말보다 약 0.8%포인트 높은 수준이다. 금융투자협회에 따르면 지난 28일 기준 금융채 무보증 AAA등급 1년물 금리는 연 4.017%로 지난해 말(2.818%)보다 1.199%포인트 올랐다. 그만큼 더 많은 대가를 지불해야 돈을 빌릴 수 있다.
반면 가계대출 총량 규제로 대출자산을 늘리는 데는 한계가 있다. 은행들이 대출 규모를 확대해 이자수익을 늘리기 어려운 상황에서 예금과 은행채 조달비용이 상승하면 예대금리 차이가 좁혀져 이자마진에 부담으로 작용할 수 있다.
한편 5대 은행의 올해 3분기 누적 순이익은 모두 전년 동기 대비 증가했다. 지배기업 소유주지분 기준 신한은행의 누적 순이익은 3조 6837억원으로 전년 동기 대비 9.76% 늘었다. KB국민은행은 3조 5763억원으로 6.29% 증가했다. 이어 △하나은행 3조 3157억원(5.82%↑) △우리은행 2조 4006억원(4.68%↑) △NH농협은행 1조 7523억원(10.9%↑) 순이었다.