[이데일리 최정훈 기자] 정부가 지방 중소·중견기업의 투자와 경영활동을 지원하기 위해 3년간 4조5000억원의 저리 보증부 대출을 공급한다. 은행권이 보증재원을 출연하고 지방자치단체가 지역 유망기업을 발굴하는 방식이다. 수도권에 집중된 자금 흐름을 지역으로 돌려 기업의 자금난을 완화하고 지방경제의 성장 기반을 확충하겠다는 취지다.
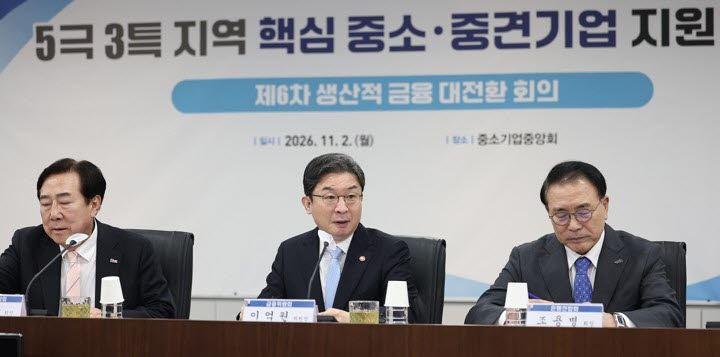
이억원 금융위원장이 2일 서울 여의도 중소기업중앙회에서 열린 제6차 생산적 금융 대전환 회의에서 발언하고 있다. 왼쪽부터 김기문 중기중앙회장, 이억원 금융위원장, 조용병 은행연합회장.(사진=연합뉴스)
이번 방안에 따라 16개 은행은 향후 3년간 신용보증기금과 기술보증기금에 총 3000억원을 특별출연한다. 신보·기보는 출연금의 약 15배인 4조5000억원 규모의 보증을 공급하고, 은행은 이를 바탕으로 지역 중소·중견기업에 대출을 실행한다. 보증기관이 신용위험을 분담해 은행 자체 심사만으로는 자금 공급이 어려웠던 기업에도 대출 기회를 넓히는 구조다.
지원 대상은 서울·경기·인천을 제외한 비수도권 지역의 핵심·유망 중소·중견기업이다. 지자체가 지역 내 성장 가능성이 높은 기업을 추천하면 신보·기보가 보증심사에서 우대한다. 지자체 추천을 받지 않은 기업도 보증심사를 신청할 수 있다.
지자체가 자체 예산으로 대출이자 일부를 지원하는 이차보전도 추진한다. 지원 규모와 기간은 지자체가 자율적으로 결정한다. 인구감소지역은 지방소멸대응기금을 추가로 활용할 수도 있다. 은행의 보증부 대출과 지자체의 이자 지원을 결합해 지역기업의 실질적인 자금조달 비용을 낮추겠다는 구상이다.
금융위는 이달 중순부터 연말까지 지자체를 대상으로 사업을 공모하고 내년 1월 지원 지역과 자금 배정 규모를 결정할 계획이다. 평가에는 지자체의 예산 투입 규모와 사업 수행 역량뿐 아니라 중소기업 대출 증가율, 인구감소지역 비율 등 지역금융 취약도도 반영한다. 대출 공급은 내년 초부터 시작할 예정이다.
다만 실제 대출금리와 기업별 지원 한도 등 세부 조건은 아직 정해지지 않았다. 신장수 금융위 은행과장은 “구체적인 기준은 향후 검토할 것”이라고 설명했다. 기존 신보·기보 보증대출의 대환을 허용할지도 추가로 살펴보기로 했다.
부실기업에 대한 과도한 자금 지원 가능성도 관리 과제다. 최근 중소기업 연체율이 높아지는 상황에서 보증 공급을 확대하면 상환능력이 부족한 기업에까지 대출이 흘러갈 수 있기 때문이다. 금융위는 보증심사 과정에서 기업의 상환능력을 선별하겠다는 입장이지만 구체적인 심사기준은 제시하지 않았다.
정부는 지역기업에 대한 자금 공급 확대와 함께 중소기업의 납품대금 회수 부담도 줄이기로 했다. 내년 2월부터 외상매출채권과 외상매출채권 담보대출(외담대)의 최장 만기를 90일에서 60일로 단축한다. 이에 따라 연간 최대 117조원 규모의 외상매출채권 결제 시점이 앞당겨질 것으로 추산했다.
내년 1월부터는 구매기업이 대금을 갚지 못했을 때 은행이 납품업체에 대신 상환하도록 요구하는 상환청구권도 원칙적으로 폐지한다. 금융위는 이를 통해 지난해 취급 실적 기준 약 26조9000억원의 보증채무 부담이 줄어들 것으로 예상했다. 만기 단축과 선취이자 환급 방식 개선에 따른 중소기업의 연간 이자 부담 완화 효과는 최대 446억원으로 추산된다.
다만 상환청구권 폐지로 은행의 위험 부담이 커지면 외담대 공급이 위축될 가능성도 있다. 신 과장은 “리스크 관리를 강화하면서 외담대 자체를 줄일 수 있는 요인이 될 수 있다”면서도 은행의 신용평가 역량을 고려하면 대출 축소 없이 운용할 수 있을 것으로 내다봤다.
이억원 금융위원장은 “지역의 성장기반 확충과 균형발전이 국가적으로 시급한 과제”라며 “4조5000억원의 보증부 대출을 마중물로 삼아 시장 논리만으로는 해소하기 어려운 지방금융 공백을 적극적으로 메워나가길 기대한다”고 강조했다.