◇LG화학, 35회 24위→36회 9위→37회 2위로
LG화학의 워스트레이팅 순위 상승은 석유화학 업황 악화에 대한 시장의 우려가 반영된 결과로 풀이된다. 과거 건설업종에 집중됐던 신용위험 우려가 최근 석유화학 업종으로 옮겨가면서 관련 기업들의 신용등급 적정성에 대한 의문이 커지고 있다는 분석이다.
SRE 자문위원은 “LG화학은 오랜 기간 'AA+' 신용등급을 굳건히 유지해 온 기업이지만 최근 워스트레이팅 상위권에 오르는 상황이 됐다”며 “33회 SRE 당시에는 건설업종에 대한 우려가 컸다면 35회부터는 석유화학이 업황 악화 우려가 가장 큰 업종으로 자리 잡았다. 이번 워스트레이팅에서도 석유화학 기업들이 다수 이름을 올렸다”고 말했다.
현재 LG화학의 신용등급은 국내 신용평가 3사 간 스플릿이 발생한 상태다. 한국기업평가는 지난 6월 19일 LG화학의 신용등급을 'AA+'에서 'AA'로 한 단계 하향 조정하고 등급전망을 '부정적'에서 '안정적'으로 변경했다. 반면 한국신용평가와 NICE신용평가는 'AA+' 등급과 '부정적' 전망을 유지하고 있다.
시장에서는 LG화학의 신용등급 하향이 필요하다는 의견이 우세하다. 다만 정부 주도로 석유화학 업종의 구조조정이 추진되면서 신평사들도 등급 조정 시점을 신중하게 판단하고 있다는 분석이다. 구조조정에 따른 재무구조 개선 효과 등을 확인할 필요가 있다는 것이다.
신평사 간 등급 스플릿이 장기화할 경우 시장의 불확실성도 커질 수 있다. 투자자들이 신용위험을 보수적으로 평가하면서 회사채 발행 시 금리 상승 등 자금 조달 비용 부담으로 이어질 수 있기 때문이다.
이와 관련해 SRE 자문위원은 “석유화학 업황이 좋지 않다 보니 이번 워스트레이팅 상위권에도 관련 기업들이 다수 포함됐다”며 “이미 부정적 등급전망이 부여된 기업들이지만 정부의 구조조정 추진과 전쟁에 따른 일시적인 반사이익 등이 맞물리면서 신평사들도 등급 하향 시점을 결정하기 어려운 상황”이라고 진단했다.
◇2027년 회사채 3700억원 만기 도래…차환 발행 나설까
LG화학은 내년 2~3월 총 3700억원 규모의 회사채 만기를 앞두고 있다. 신용등급 스플릿이 발생한 가운데 차환 발행에 나설지 관심이 쏠린다.
본드웹에 따르면 LG화학은 내년 2월 19일 500억원, 3월 5일 3200억원 등 총 3700억원의 회사채 만기가 도래한다. 2028년에도 1월 24일 3800억원, 1월 25일 2350억원, 2월 19일 2000억원 등 총 8150억원의 만기가 예정돼 있다.
앞서 LG화학은 지난해 1월 총 3000억원 규모의 공모 회사채 수요예측에서 1조6750억원의 주문을 받으며 흥행에 성공했다. 당시 트랜치(만기)는 3·5·7년물로 구성됐으며, 특히 3년물 1500억원 모집에 1조2650억원의 자금이 몰렸다.
다만 향후 회사채 발행에서는 과거와 같은 투자 수요를 확보하기 쉽지 않을 수 있다는 관측이 나온다. 석유화학 업황 개선이 지연되는 데다 신용등급 스플릿까지 발생했기 때문이다. 특히 추가 등급 하향 가능성이 기관투자자들의 투자 결정에 부담으로 작용할 수 있다는 분석이다.
LG화학은 회사채 외의 자금 조달 수단도 활용하고 있다. LG화학은 지난 28일 자회사 LG에너지솔루션 주식을 기초자산으로 약 2조5000억원 규모의 주가수익스왑(PRS) 계약을 체결할 예정이라고 공시했다. 대상 주식은 LG에너지솔루션 보통주 653만5939주로, 기준가격은 주당 38만2500원이다. 계약 기간은 2년이며 주식 처분은 오는 11월 27일부터 12월 24일까지 이뤄질 예정이다.
투자은행(IB) 업계 관계자는 “신용등급 하향 가능성이 있는 상황에서는 기관투자자들이 쉽게 투자에 나서기 어렵다”며 “이미 등급이 내려간 채권에 투자하는 것과 투자 이후 등급이 하향되는 것은 다른 문제다. 투자자 입장에서는 향후 등급 하향에 따른 손실 가능성을 부담스러워할 수밖에 없다”고 말했다. 이어 “이처럼 신용도에 대한 불확실성이 커진 상황에서는 발행사들도 회사채 발행 대신 PRS와 같은 다른 자금 조달 수단을 찾게 되는 것”이라고 설명했다.
◇“LG화학, 중단기간 내 재무안정성 회복 어려워”
신용평가사들은 LG화학의 석유화학 부문 실적 부진과 투자 확대에 따른 차입금 증가를 주요 신용도 하락 요인으로 꼽고 있다. 석유화학 업황 침체로 이익창출력이 약화된 가운데 이차전지와 양극재 생산설비 확충에 따른 투자 부담까지 가중되면서 재무안정성이 저하됐다는 분석이다.
한국기업평가에 따르면 LG화학의 석유화학 부문 영업이익은 2021년 4조815억원에서 2022년 1조745억원으로 급감했다. 2023년부터는 적자가 이어졌으며 지난해 영업손실 규모는 3564억원까지 확대됐다. 중국발 공급 과잉과 글로벌 통상정책 불확실성, 지정학적 위험 확대에 따른 수요 위축 등이 복합적으로 작용한 결과다.
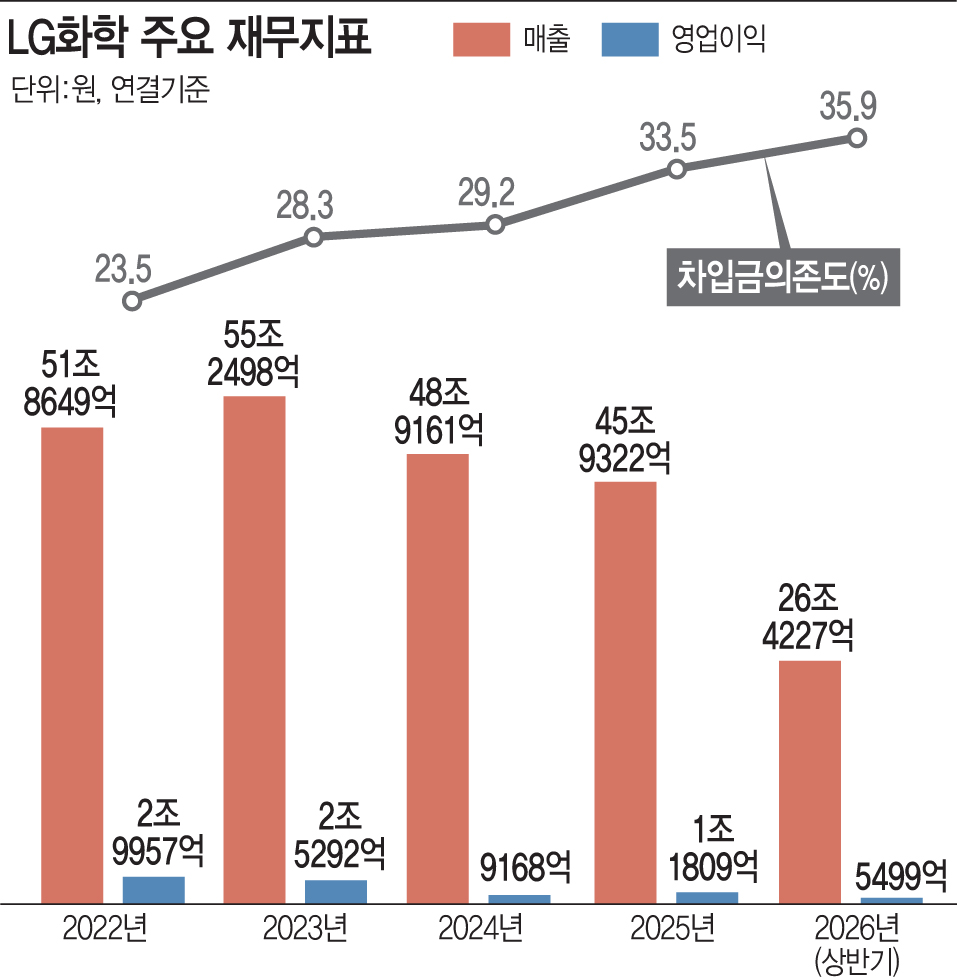
차입 부담도 빠르게 늘었다. 2022년 이후 이차전지 및 양극재 생산설비 확충을 위한 대규모 투자가 이어지면서 순차입금은 2022년 말 7조4522억원에서 지난해 말 22조9092억원으로 약 3배 증가했다. 같은 기간 부채비율은 81.4%에서 114.5%로 상승했고, 차입금의존도 역시 23.5%에서 33.5%로 높아졌다.
현금창출력도 약화됐다. 순차입금/조정 EBITDA(상각전영업이익) 배율은 2022년 말 1.2배에서 지난해 말 3.6배로 상승했으며, 조정 EBITDA/금융비용 배율은 같은 기간 19.8배에서 5.3배로 하락했다.
올해 들어 석유화학 부문의 실적이 일시적으로 개선됐지만 지속 가능성은 불투명하다. LG화학은 올해 1분기 미국·이란 전쟁과 호르무즈 해협 봉쇄에 따른 석유화학 제품 가격 상승으로 1648억원의 영업이익을 기록했다. 원재료 투입과 제품 판매 시점의 차이로 발생하는 긍정적 래깅효과가 영향을 미쳤다.
다만 한기평은 향후 종전 시 제품 스프레드 축소와 재고손실 발생으로 수익성이 다시 저하될 가능성이 있다고 내다봤다. 중국의 석유화학 생산설비 증설이 상당 부분 진행된 만큼 공급 과잉 부담이 단기간에 해소되기도 어려울 것으로 예상했다.
한민수 한기평 기업1실 선임연구원은 “향후 영업창출현금으로 자금 소요를 일정 수준 충당하고, 대체 자금 조달을 통해 재무부담을 통제할 수 있을 것으로 예상된다”며 “그러나, 중단기간 내 영업현금창출력 개선 여력이 크지 않다는 점에서 잉여현금흐름 창출을 통해 2023년 이전 수준의 재무안정성을 회복하기에는 시일이 소요될 것으로 판단된다”고 밝혔다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]