(사진=연합뉴스)
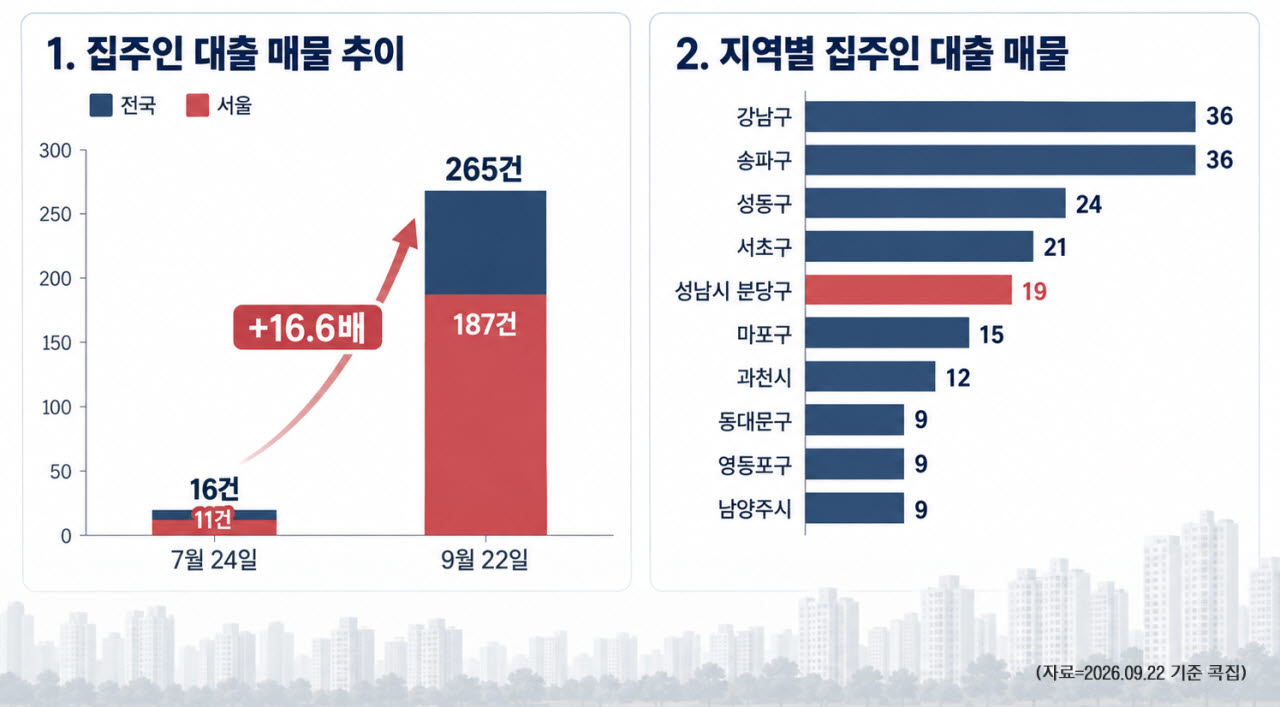
지난 7월 24일 콕집이 집계한 전국 주인대출 매물은 16건에 불과했다. 당시 서울은 11건이었으며 이 중 7건은 이재명 대통령의 분당 아파트 매각 방식이 알려진 7월 20일 이후 등록된 매물이었다. 약 두 달 사이 전국 매물 광고가 16건에서 265건으로 16.6배 늘어난 셈이다.
265건의 평균 호가는 29억원이었다. 가격대별로는 20억~30억원 미만이 76건(28.7%)으로 가장 많았고 30억~50억원 미만 53건(20.0%), 50억원 이상도 39건(14.7%)이었다. 20억원 이상이 168건으로 전체의 63.4%를 차지해 ‘주인대출’ 매물이 고가주택에 집중된 것으로 나타났다.
지역별로는 서울이 187건(70.6%), 경기가 71건(26.8%), 인천이 3건(1.1%)이었다. 서울에서는 강남구와 송파구가 각각 36건으로 가장 많았고 성동구 24건, 서초구 21건, 마포구 15건 순이었다. 경기에서는 성남시 분당구가 19건으로 가장 많았고 과천시가 12건으로 뒤를 이었다.
집주인 대출은 매수인이 은행에서 필요한 자금을 모두 마련하지 못할 경우 매도인이 매매대금 일부를 나중에 받기로 하고, 해당 주택에 근저당권을 설정하는 방식이다. 매수인은 향후 약정한 시점에 원금과 이자를 갚는다. 부동산 업계에서는 이를 ‘셀러 파이낸싱(Seller Financing·매도인 금융)’이라고 부른다.
이 같은 거래 방식이 대중적으로 알려진 계기는 이 대통령의 분당 아파트 매각이었다.
이 대통령은 경기 성남시 분당구 수내동 아파트를 29억원에 매각하면서 매수인이 지급하지 않은 잔금과 관련해 약 17억7700만원 규모의 근저당권을 설정했다. 대통령실은 당시 “매수인의 사정에 따른 것”이라는 취지로 설명했다.
매도인 금융 자체는 불법이 아니다. 김대명 대구과학대 금융부동산과 교수는 이데일리에 “부동산 대출에서 매도자가 대출을 해주는 거래가 아예 없던 것은 아니다. 과거 공장 부지 거래에서는 매도자가 대출을 해주는 사례가 제법 있었다고 한다”며 “다만 이러한 거래 행태가 ‘주택’ 시장에서 나타난 것은 새로운 현상”이라고 짚었다.
고가주택을 중심으로 금융회사가 아닌 집주인이 사실상 은행 역할을 하면서, 제도권 밖의 사적 주택금융 시장이 커질 수 있다는 우려도 나온다. 은행에서는 기존 부채 등을 토대로 총부채원리금상환비율(DSR)과 주택담보대출비율(LTV) 등을 적용해 대출 규모를 제한하지만, 개인 간 대출은 이러한 안전장치가 없다.
김 교수는 “집주인 대출이 법적으로 금지된 것은 아니다. 금융기관이 아닌 사인 간 거래를 허용할 것이냐는 문제는 판단의 문제”라면서도 “금융기관에서는 정해진 이율로 주택대출이 실행되지만 사인 간 거래는 제도권 밖에 있다. 만약 이자를 부당하게 받는다든지 등 문제가 생기면 피해가 발생할 우려가 있다고 생각한다”고 말했다.