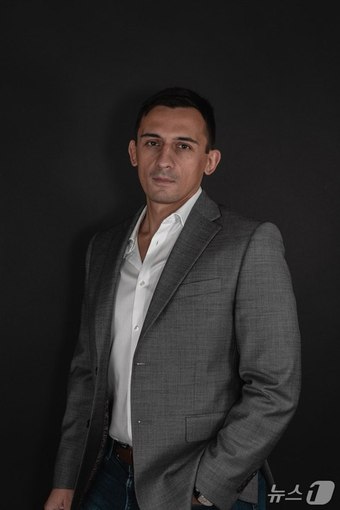
발 구이(Val Gui) 크라켄 엑스스톡스 총괄.
전자증권을 넘어 증권이 '토큰화'되는 시대다. 상장 주식을 토큰화한 이른바 '주식 토큰' 시장은 올해 들어 급성장하며 빠르게 몸집을 키우고 있다. 나스닥과 뉴욕증권거래소도 관련 플랫폼과 상품 개발에 나서는 등 전통 금융시장도 주식 토큰 시장 진출을 준비하고 있다.
미국 대형 가상자산 거래소 중 하나인 크라켄은 이 시장에 일찌감치 뛰어든 선두주자다.지난해 6월 백드파이낸스가 개발한 토큰화 주식 '엑스스톡스(xStocks)'의 거래를 지원하기 시작했으며, 이후 백드파이낸스를 인수하며 사업을 확대했다.
엑스스톡스는 상장 주식과 상장지수펀드(ETF)를 토큰화해 24시간 거래할 수 있도록 하는 서비스다. 미국 외 이용자를 대상으로 서비스를 제공하고 있으며 발행은 스위스 법인인 백드파이낸스가 맡는다. 발행된 주식 토큰은 크라켄을 비롯한 가상자산 거래소에서 거래할 수 있다.
크라켄에서 엑스스톡스를 이끄는 발 구이(Val Gui) 총괄은 주식 토큰이 국가 간 투자 장벽을 낮춰 한국 주식에 대한 해외 투자 수요를 확대할 수 있다고 강조했다. 크라켄이 엑스스톡스를 통해 사업 규모를 빠르게 키운 것처럼 한국 자본시장도 주식 토큰을 새로운 성장 수단으로 활용할 수 있다는 주장이다.
24시간 365일 거래…"주식 토큰 시장 더 커질 것"
29일 뉴스1과 만난 발 구이 총괄은 "주식 토큰은 이용하기가 매우 쉽고, 24시간 365일 거래가 가능하다는 특장점이 있다"면서 앞으로 시장 규모가 더 성장할 것으로 내다봤다.
그는 "서울과 뉴욕은 사실상 정반대의 시간대에 있다. 지금도 정규장에 거래하려면 상당히 불편하고, 주말에는 더 그렇다"며 "주식 토큰은 투자 접근성을 높여 다른 국가의 주식 시장에도 훨씬 쉽게 접근할 수 있도록 한다"고 말했다.
24시간 365일 거래가 가능하다는 것 외에도 주식 토큰은 전 세계 주식 시장을 통합하는 효과가 있다고 구이 총괄은 강조했다.
그는 "엑스스톡스에서는 미국 주식뿐 아니라 홍콩증권거래소, 런던증권거래소, 유로넥스트에 상장된 주식까지 한 곳에서 거래할 수 있다"며 "앞으로 더 많은 거래소의 주식을 추가할 예정이다"라고 밝혔다. 또 "어랴운 시장이지만 한국 거래소와 한국 상장 주식 또한 우리가 목표로 하는 시장"이라고 덧붙였다.
최근에는 그동안 소극적이었던 미국도 주식 토큰 시장을 열기 시작했다. 미 증권거래위원회(SEC)는 최근일정 요건을 갖춘 거래소가 미 증시에 상장된 주식을 토큰화해 거래할 경우, 증권거래법상 거래소 등록 의무를 5년간 조건부로 면제하기로 했다. 미국에서도 주식 토큰을 합법적으로 거래할 수 있는 길이 열린 것이다.
구이 총괄은 SEC의 이런 움직임을 매우 긍정적으로 평가했다. 그는 "많은 사람들이 클래리티 법(미 디지털자산 구조 법안) 통과를 기다려 왔고, 크라켄도 관련 논의에 활발히 참여해왔다. 그만큼 규제 명확성이 갖춰지기를 기대한 사람들이 많다"며 "그럼에도 법이 처리되지 않자 SEC가 직접 나섰다"고 배경을 설명했다.
이어 "SEC와 CFTC(미 상품선물거래위원회)는 기존 권한을 활용해 규제 명확성을 갖춰 가고 있다"며 "특히 이번 SEC의 5년간 혁신 면제는 '주식 토큰'이라는 자산군에 대해 명확한 기준을 마련해준 것"이라고 강조했다.
주식 토큰 시장 연 SEC…크라켄, 나스닥과 협업해 상품 개발
엑스스톡스를 이미 활발히 지원하고 있는 만큼, 크라켄은 주식 토큰화 사업에 더욱 집중한다는 방침이다.
특히 최근에는 나스닥과의 협업에 초점을 맞췄다. 크라켄 모회사 페이워드와 나스닥은 나스닥 상장 주식을 블록체인 상에서 토큰화하면서, 기존 주식의 권리 및 의무를 유지하는 주식 토큰을 출시할 계획이다. 의결권 등 주주 권리도 유지되는 방식이다.
이는 주식 토큰이 기존 주식과 같은 권리를 가져야 한다는 SEC의 이번 '혁신 면제' 방향과도 맞닿아 있다.
구이 총괄은 "최근 나스닥이 파트너십의 일환으로 크라켄 모회사인 페이워드에 1억 달러를 투자했다"면서 "SEC가 이번에 발표한 내용이 크라켄과 나스닥이 함께 개발하고 있는 상품과 방향성이 같다"고 말했다.
이어 "나스닥과 개발하는 상품에서는 토큰 자체가 주식이며, 주식이 가진 모든 권리를 동일하게 누릴 수 있다"고 강조했다. 의결권이 주어지지 않는 엑스스톡스와의 차이점이다.
또 최근에는 로빈후드, 코인베이스, 바이낸스 등 경쟁 업체들이 모두 주식 토큰 시장에 뛰어 들었다. 경쟁자가 많아지고 있지만, 그럼에도 엑스스톡스만이 가진 장점이 있다고 구이 총괄은 강조했다.
그는 "로빈후드, 코인베이스 등 다른 업체의 서비스는 그들이 개발한 블록체인 플랫폼 안에 주식 토큰이 갇혀 있다"고 말했다. 예를 들어 로빈후드의 경우 로빈후드 체인을 기반으로 하는 주식 토큰의 거래만 지원한다는 것이다.
이와 달리 엑스스톡스는 중립적인 서비스라고 구이 총괄은 강조했다. 그는 "솔라나 블록체인으로 시작했지만 현재 7개 블록체인을 지원하고 있고 향후 지원 플랫폼을 더 늘릴 예정"이라며 "다음주에도 추가 발표가 예정돼 있다"고 했다.
"해외 투자자들, 한국 기업에 투자하고 싶어 해…주식 토큰화가 해답"
해외에서는 대형 가상자산 거래소와 전통 거래소가 주식 토큰 사업을 확대하고 있지만 한국 시장은 아직 초기 단계다.
금융당국은 이달 초 토큰화 대상을 주식·채권·펀드 등 모든 증권으로 확대하겠다는 구상을 밝혔다. 다만 내년 2월 시작되는 1단계 시장은 기관투자자용 사모상품과 비상장주식 등을 중심으로 설계돼 국내 상장주식은 토큰화 대상에서 제외된다.
구이 총괄은 해외에서 한국 상장주식에 대한 투자 수요가 커지고 있는 만큼 장기적으로 한국 주식도 토큰화 대상에 포함될 필요가 있다고 주장했다.
그는 “과거에는 미국 주식의 인기가 압도적이었지만 최근 주식시장 흐름을 보면 SK하이닉스 같은 한국 기업에 투자하고 싶어 하는 해외 투자자가 늘고 있다”며 “이미 한국 주식에 투자하는 사람도 있지만 시장 접근이 어려워 투자하지 못하는 사람이 더 많다”고 말했다.
엑스스톡스처럼 실제 주식을 1대1로 보유하는 방식으로 한국 주식 토큰이 발행되면 해외의 토큰 수요가 국내 원주 매수로 연결될 수 있다. 해외 투자자가 토큰을 매수한 만큼 발행사가 한국 상장주식을 사들여 수탁기관에 보관해야 하기 때문이다.
다만 한국 주식 토큰이 해외에서 거래된다고 해서 곧바로 한국 자본시장 활성화로 이어지는 것은 아니다.
토큰을 새로 발행하는 과정에서는 원주 매입을 통해 외국인 투자 수요가 국내 증시에 유입될 수 있다. 그러나 이미 발행된 토큰을 해외 투자자끼리 사고파는 거래는 해외 플랫폼과 블록체인 안에서 이뤄진다.
이 경우 한국거래소와 국내 증권사는 거래 과정에서 소외되고 거래수수료와 투자자 정보, 유동성 등 시장의 부가가치는 해외 플랫폼에 돌아갈 수 있다. 한국 주식에 대한 투자 수요는 늘더라도 거래 주도권은 해외 사업자가 가져갈 수 있다는 의미다.
토큰 보유자가 해당 기업의 직접 주주가 아니라는 점도 한계다. 현재 엑스스톡스 구조에서는 발행사가 보유한 원주에 의결권이 발생하더라도 토큰 투자자가 이를 직접 행사할 수 없다.
구이 총괄은 이런 한계에도 주식 토큰이 한국 시장에 접근하지 못했던 해외 투자자를 새롭게 끌어들이는 통로가 될 수 있다는 점을 강조했다.
그는 “토큰화를 통해 한국 자본시장으로 더 많은 해외 자금과 외국인 투자를 유입시킬 수 있다”며 “궁극적으로 한국의 부를 늘리는 데도 도움이 될 수 있다. 크라켄 역시 한국 시장에서 역할을 할 수 있기를 바란다”고 말했다.
hyun1@news1.kr