
지난 9월 4일(현지시간) 호주 뉴사우스웨일스주 코바 북쪽에 위치한 하모니골드마이닝의 CSA 코바 지하 구리광산에서 작업자들이 ‘점보’로 불리는 다목적 암반 굴착기를 이용해 작업하고 있다. (사진=AFP)
AI 인프라 확대는 구리 수요를 늘리는 새로운 요인으로 떠오르고 있다. 구리는 데이터센터 내부의 전력·통신 설비뿐 아니라 전력망과 발전시설에도 사용된다. 맥킨지는 에너지 전환 수요 전망이 지난해보다 낮아지고 신규 공급 계획이 늘어나면서 장기적인 광물 수급 격차는 축소됐지만, 구리는 여전히 약 10%의 공급 부족이 예상된다고 분석했다.
주목할 부분은 구리 산업 내부의 이익 배분 변화다. 맥킨지에 따르면 구리 산업 전체 상각전영업이익(EBITDA)에서 광산 부문이 차지하는 비중은 2015년 49%에서 2020년 75%, 지난해 88%로 상승했다. 광산 개발이 제련 설비 확충 속도를 따라가지 못하면서 이익이 광산업체에 집중된 결과다. 맥킨지는 최근 광산·정광 생산 부문이 더 많은 이익을 가져가는 반면 제련·정련 부문의 마진은 압박받고 있다고 진단했다.
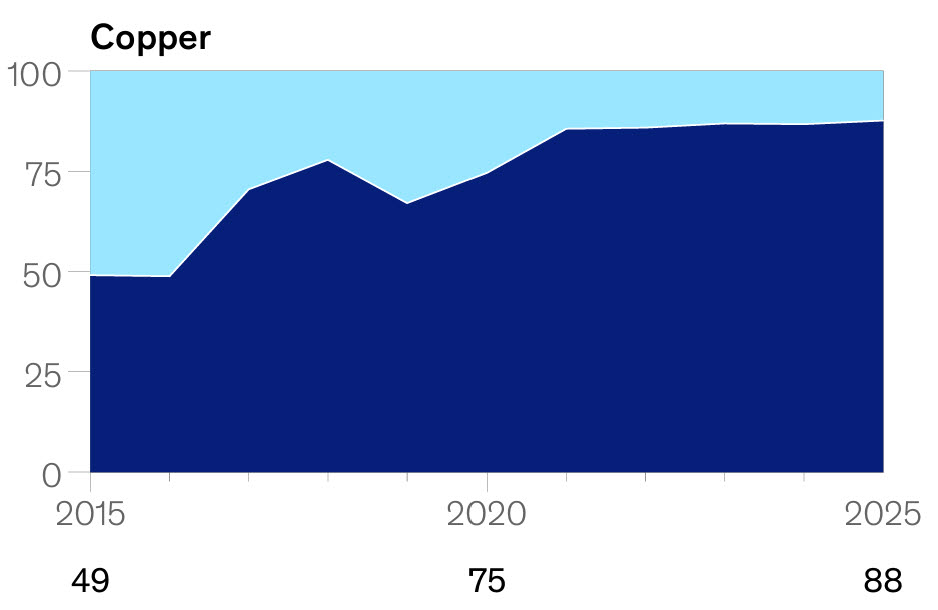
구리 산업 상각전영업이익(EBITDA) 중 광산 부문 비중 추이 (단위: %, 자료: 맥킨지) *광산 부문 비중은 2015년 49%에서 2020년 75%, 2025년 88%로 상승했다. 나머지는 제련·정련 부문 비중이다.
공급 확대에 필요한 투자도 충분하지 않은 상황이다. 맥킨지에 따르면 지난해 세계 광산업 자본지출은 1940억달러(약 260조8500억원)로, 2012년 정점보다 물가를 반영한 실질 기준 약 45% 낮았다. 특히 탐사 투자는 당시보다 약 65% 줄어 신규 광산 개발을 위한 기반이 약해진 것으로 나타났다.
맥킨지는 향후 10년간 광산 개발과 가공시설 등에 약 4조2000억달러의 자본이 필요할 것으로 추산했다. 그러나 신규 광산 개발에 오랜 시간이 걸리고 투자비용이 상승하는 데다, 기업들이 대규모 투자에 신중한 태도를 보이고 있어 공급 확대가 쉽지 않다는 분석이다.
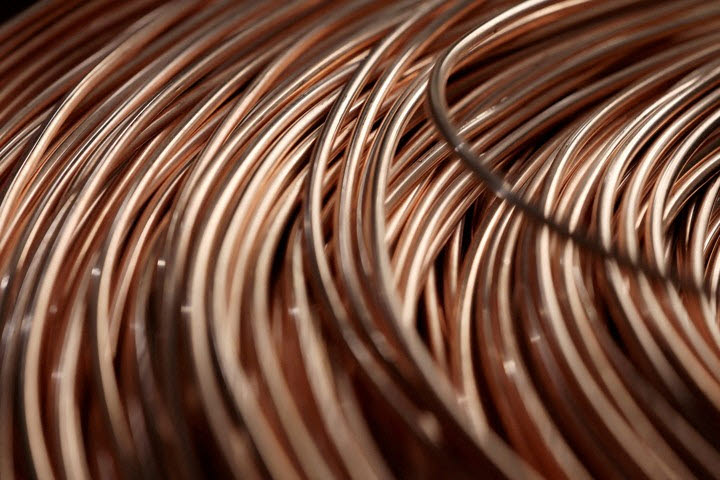
지난 2025년 8월 14일(현지시간) 중국 장시성 간저우에 위치한 웰어센트(Wellascent) 공장의 평각동선 생산라인에 구리 선재 코일이 놓여 있다. (사진=로이터)
맥킨지는 광물 수요가 늘어나는 상황에서도 생산성 개선이 정체돼 있다는 점을 또 다른 과제로 꼽았다. AI와 자동화, 운영 효율화 등을 통해 광업·금속 산업 전반에서 연간 4500억~7500억달러의 생산성 개선 잠재력이 있다고 추산했다. 다만 이는 실제 실현된 이익이 아니라 기술 도입과 운영 혁신을 통해 확보할 수 있는 잠재적 가치다.
원자재 투자에서는 가격 상승 가능성뿐 아니라 기업이 보유한 광산의 생산능력, 원료 조달 구조, 신규 투자 부담과 생산성 개선 역량이 수익성을 가르는 핵심 변수로 부상하고 있다는 분석이다.
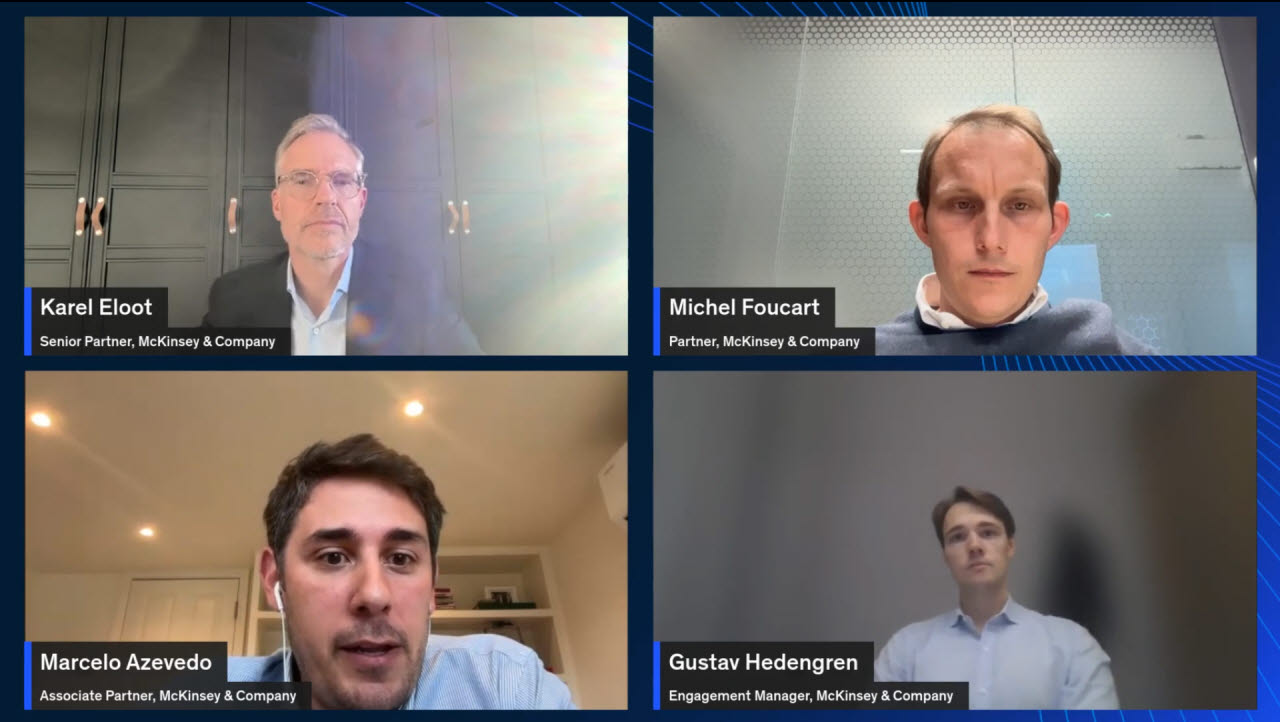
글로벌 컨설팅업체 맥킨지가 14일(현지시간) 개최한 ‘글로벌 소재 전망 2026(Global Materials Perspective 2026)’ 웨비나에서 전문가들이 원자재 산업의 수급 전망과 투자 환경을 설명하고 있다. 왼쪽 상단부터 시계방향으로 카렐 엘루트(Karel Eloot) 시니어 파트너, 미셸 푸카르(Michel Foucart) 파트너, 구스타브 헤덴그렌(Gustav Hedengren) 매니저, 마르셀루 아제베두(Marcelo Azevedo) 어소시에이트 파트너. (사진=맥킨지 웨비나)