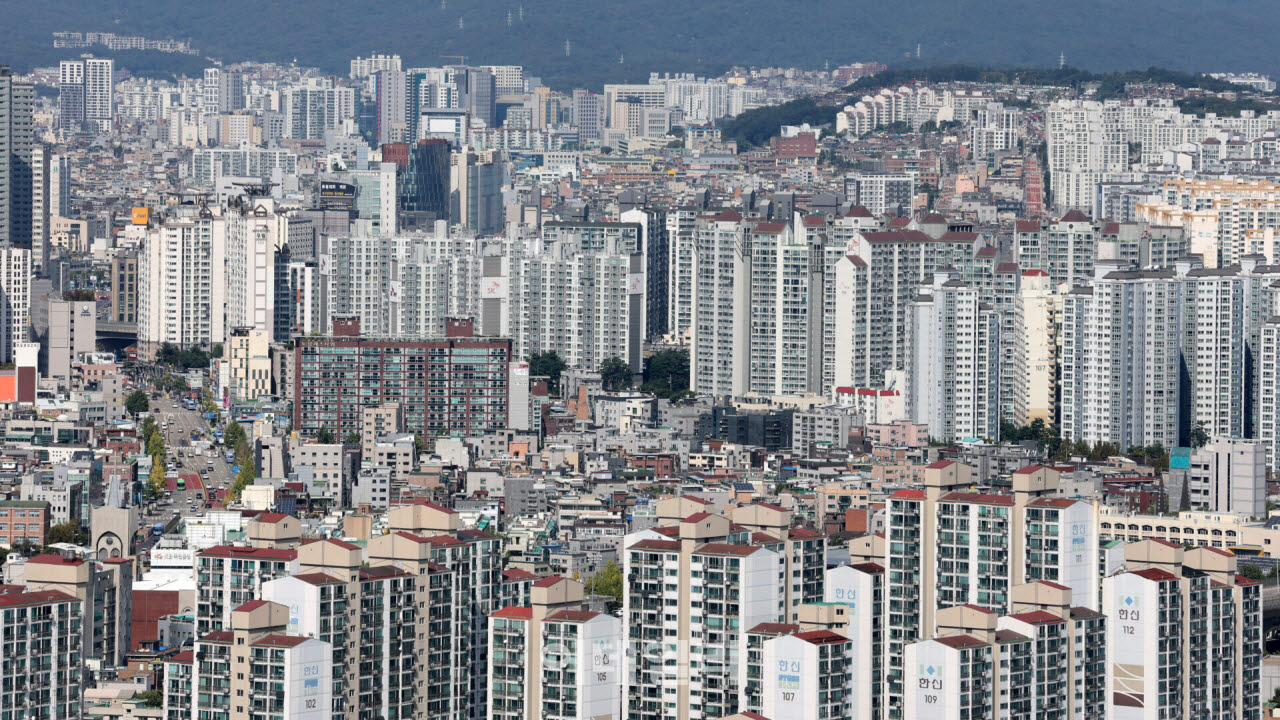
서울 아파트들이 보이고 있다.(사진=이데일리 방인권 기자)
김 소장은 주택가격별 대출 상한 규제를 폐지해야 한다고 주장했다. 다만 차주의 상환능력을 따지는 총부채원리금상환비율(DSR) 규제는 필요하다고 봤다. 소득과 상환능력이 충분한 사람까지 대출받지 못하도록 제한하는 것은 문제가 있다는 지적이다.
정부는 지난해 10·15 대책을 통해 수도권·규제지역에서 주택 구입 목적의 주택담보대출 한도를 주택가격 15억원 이하 6억원, 15억원 초과~25억원 이하 4억원, 25억원 초과 2억원으로 차등 적용했다. 대출한도를 산정할 때 적용하는 스트레스 금리 하한도 1.5%에서 3%로 높였다.
전문가들은 이러한 획일적인 대출총액 규제를 개선해야 한다고 제언했다. 김효선 KB국민은행 WM스타자문단 부동산 수석전문위원은 “주택가격별 대출한도를 완화하고 DSR 중심으로 대출제도를 정상화할 필요가 있다”고 강조했다. 이창무 한양대 교수도 상환능력에 비례하는 대출규제로 전환해야 한다고 주장했다. 현행 규제가 오히려 풍선효과를 유발하고 있다는 설명이다.
송승현 도시와경제 대표는 “주택가격에 따라 대출한도를 6억·4억·2억원으로 제한하는 획일적 총액규제를 완화해야 한다”며 “DSR 등 상환능력 심사는 유지하되, 소득과 담보가치를 반영해 대출한도를 결정해야 한다”고 진단했다.
무주택자와 생애최초 주택 구입자에 대한 별도 완화책이 필요하다는 의견도 나왔다. 고준석 연세대 상남경영원 교수는 “무주택·생애최초 구입자는 주택담보대출비율(LTV)을 70%로 되돌리고 집값별로 묶인 주담대 한도도 풀어야 한다”고 제안했다. 전세대출의 DSR 반영과 스트레스 금리 상향 조치에서도 실수요자에게 예외를 적용해야 한다고 주장했다.
남혁우 우리은행 부동산연구원도 청년층의 주택 구입 여건을 개선해야 한다고 강조했다. 특히 20·30대 생애최초 구입자에 대한 대출규제를 유연하게 적용하고, 실거주 목적의 전세대출 보증과 한도 지원도 검토할 필요가 있다고 분석했다. 전세 매물이 줄어든 상황에서 주택 구입까지 어려워지면 임차시장 부담이 더욱 커질 수 있다는 이유에서다.
마강래 중앙대 도시계획부동산학과 교수도 “가계부채 관리를 위한 DSR 원칙은 유지하되, 무주택자와 실거주 목적의 주택 교체 수요에는 탄력적인 대출한도가 필요하다”고 밝혔다. 자산이 풍부한 사람보다 대출이 필요한 실수요자에게 불리한 규제는 형평성 차원에서도 재검토해야 한다는 설명이다.
다만 대출규제가 투기수요 억제에 일정 부분 효과를 거둔 만큼 전면적인 완화에는 신중해야 한다는 의견도 제기됐다. 함영진 우리은행 부동산리서치랩장은 “주택가격별 대출규제가 강남권 일부 지역의 집값 조정과 투기적 가수요 제한에 영향을 줬다”고 했다. 다만 풍선효과로 집값이 상승한 서울 외곽 지역에서는 생애최초 구입자에 대한 주택담보인정비율(LTV)과 대출규제를 일부 완화할 필요가 있다고 봤다.
반면 현행 규제를 유지하거나 오히려 강화해야 한다는 주장도 나왔다. 채상욱 커넥티드그라운드 대표는 올해 15억원 초과 주택보다 15억원 미만 주택의 가격 상승세가 더 컸던 데 대출규제가 영향을 미쳤다고 분석하며 현 수준 유지를 주장했다. 한문도 명지대 대학원 교수는 대출규제가 가수요와 갭투자(전세 낀 매매) 등 투기수요를 차단하는 효과가 있었다고 평가하면서 15억원 이하 주택의 대출한도를 현행 6억원에서 4억~5억원으로 낮춰야 한다고 제안했다.
설문 참여 명단(가나다 순)
△강정규 동아대 부동산대학원장 △고성수 건국대 부동산학과 교수 △고준석 연세대 상남경영원 교수 △권대중 한성대 일반대학원 석좌교수 △김인만 김인만부동산경제연구소 소장 △김제경 투미부동산컨설팅 소장 △김효선 KB국민은행 WM스타자문단 부동산 수석전문위원 △남혁우 우리은행 부동산연구원 △마강래 중앙대 도시계획부동산학과 교수 △박원갑 KB국민은행 부동산 수석전문위원 △박지민 월용청약연구소 대표 △박합수 건국대 부동산대학원 겸임교수 △서진형 광운대 부동산법무학과 교수 △송승현 도시와경제 대표 △심형석 법무법인 조율 수석전문위원 △양지영 신한 프리미어 패스파인더 전문위원 △우병탁 신한 프리미어 패스파인더 전문위원 △윤지해 부동산 평론가 △이상영 명지대 부동산학과 교수 △이은형 (재)대한건설정책연구원 연구위원 △이주현 지지옥션 전문위원 △이창무 한양대 도시공학과 교수 △임미화 전주대 부동산국토정보학과 교수 △전재식 건국대 부동산학과 교수 △조주현 건국대 부동산학과 명예교수 △진미윤 명지대 부동산대학원 교수 △채상욱 커넥티드그라운드 대표 △최황수 건국대 부동산대학원 교수 △한문도 명지대 실물투자분석학과 겸임교수 △함영진 우리은행 부동산리서치랩장