19일 금융정보업체 에프앤가이드에 따르면 롯데케미칼의 3분기 영업손실(증권사 추정 평균)은 1632억원으로 전분기 1101억원 이익에서 대규모 적자로 전환할 것으로 예상된다. 하나증권은 컨센서스를 크게 밑도는 영업손실 2234억원을 제시하며 “유가·판가·환율 하락에 따른 부정적 래깅 효과가 반영됐다”고 설명했다.
LG화학의 3분기 영업이익은 2756억원으로 전망된다. 흑자를 유지하긴 하지만 전분기(5996억원) 보다 절반 가량 급감한 수준이다. 이마저도 배터리 자회사의 실적에 기댄 것으로 석유화학 기초소재 부문에선 적자가 예상된다. 삼성증권은 LG화학 기초소재 부문 영업손실을 1541억원으로 추정했다.
한화솔루션의 경우 3분기 영업이익 전망치는 2090억원으로 전분기(3065억원)보다도 약 1000억원 줄어들 것으로 보인다. 금호석유화학의 영업이익도 전분기 3390억원에서 950억원으로 70% 넘게 감소할 전망이다.
석유화학 업계는 올해 상반기 중동 전쟁에 따른 반사이익을 누렸다. 3월 미국·이란 전쟁으로 호르무즈 해협이 봉쇄되면서 석유화학 제품 가격이 뛰었다. 기업들은 전쟁 이전에 수입해 둔 상대적으로 저렴한 나프타를 원료로 제품을 생산해 오른 가격에 판매하면서 수익성을 개선했다.
실제 산업통상부 원자재가격정보 기준 에틸렌스프레드는 2월 톤당 55.15달러에서 4월 314.86달러로 급등했다. 에틸렌 스프레드는 에틸렌 가격에서 나프타 가격을 뺀 값(톤당 달러)으로 석유화학 기업이 나프타를 사서 에틸렌을 만들어 팔 때 남는 마진을 가늠하는 대표 지표다.
이후 6월 미국과 이란의 종전에 합의하며 에틸렌 스프레드는 7월 기준 68.87달러까지 줄어들었다. 에텔렌 스프레드는 8월 209.38달러, 9월 264.27달러까지 반등했다가 16일 현재 184.5달러로 내려왔다. 업계에서 손익분기점으로 여기는 톤당 250달러 안팎을 밑도는 수준이다. 제품을 만들수록 손해를 보는 구조라는 의미다.
하반기에는 원료 가격 상승기에 비싸게 사들인 나프타를 투입해 제품을 생산해야 한다는 점도 부담이다. 원료를 구매한 시점보다 제품 판매 가격이 낮아지면 생산 원가가 판매 가격“을 웃도는 역마진이 발생할 수 있기 때문이다. 상반기 실적 개선에 기여했던 래깅 효과가 하반기에는 오히려 수익성을 끌어내리는 요인으로 작용할 수 있다는 분석이다.
업계에선 상반기 일시적인 효과가 끝나고 공급 과잉으로 인한 구조적 불황이 계속될 것을 우려하고 있다. 업계 관계자는 ”범용 제품 생산을 완전히 줄일 수도 없고 고부가가치 제품 중심으로 사업 구조를 전환하는 데도 시간이 필요하다“며 ”고부가 제품의 비중이 확대되고 사업 구조가 자리 잡기까지는 수년이 걸릴 수 있어 그동안 업황 회복을 기대하기는 어려울 것“이라고 말했다.
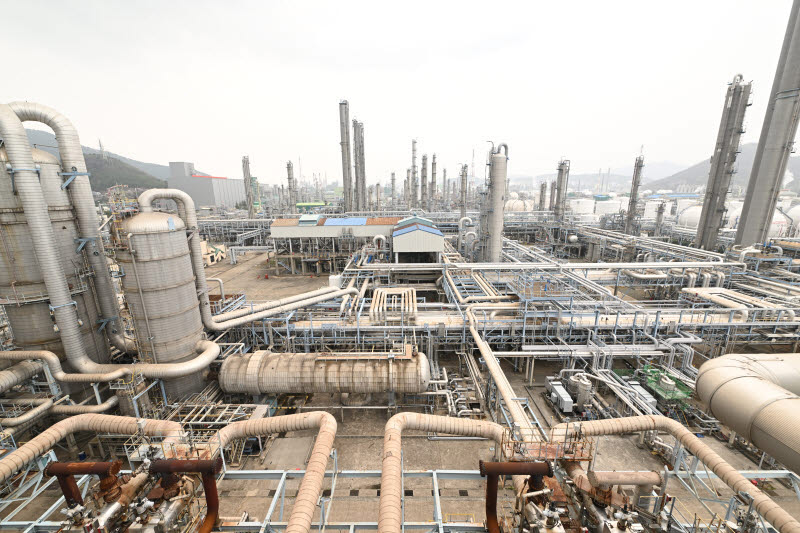
여수 여천NCC 나프타 설비.(사진=연합뉴스)