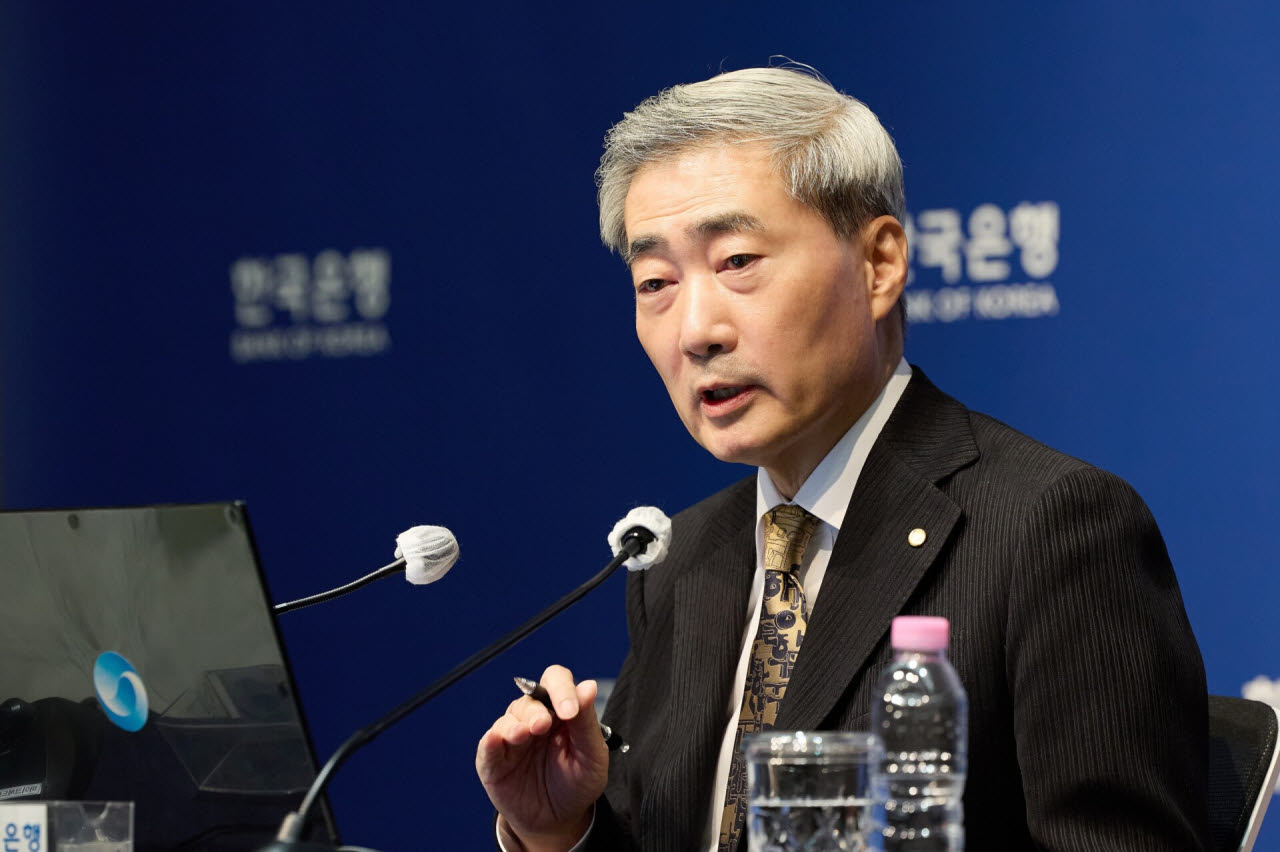
23일 부동산 업계에 따르면 이현철 아파트사이클연구소 소장은 지난 21일 자신의 유튜브 채널에서 주택 매입에 앞서 대출 이자와 세금 등 실제 비용부터 따져봐야 한다고 조언했다.
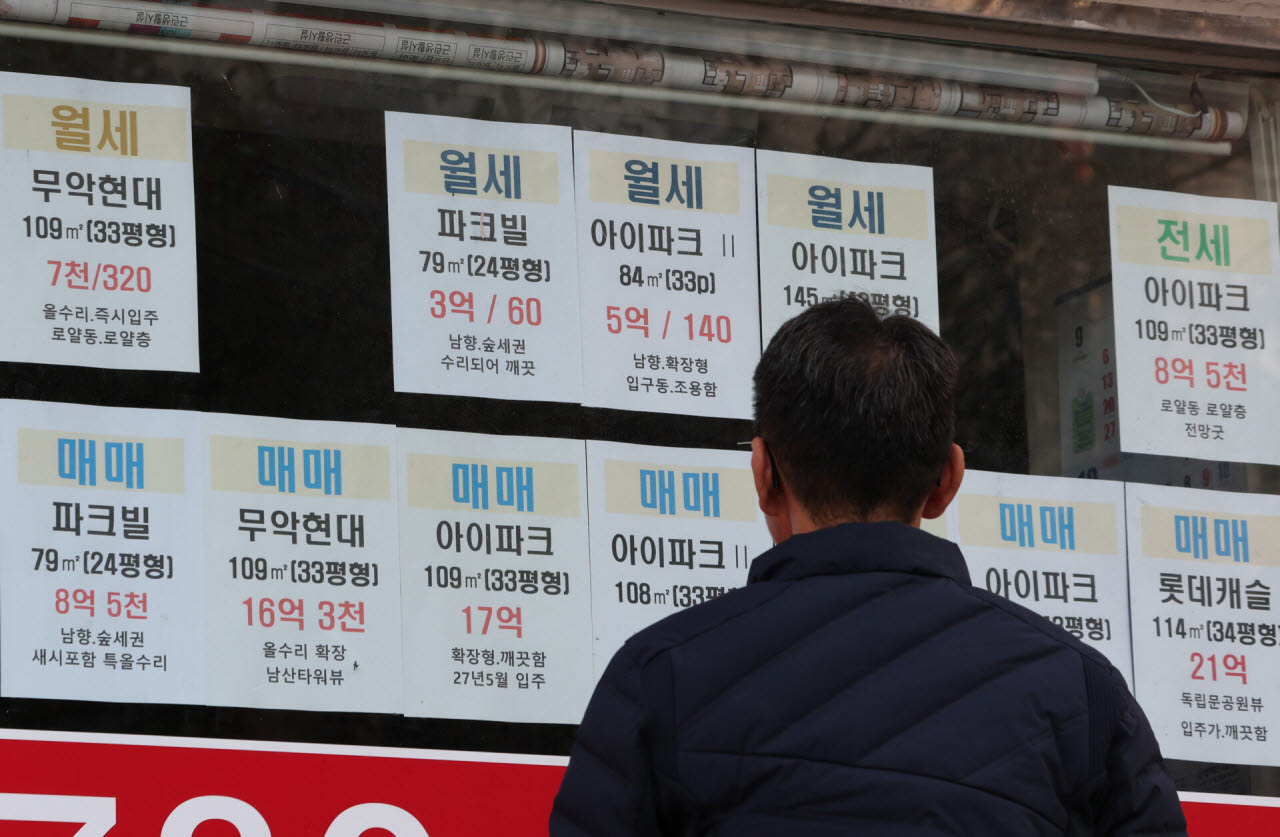
(사진=연합뉴스)
최근 서울 부동산 시장은 지역별로 엇갈린 흐름을 보이고 있다.
한국부동산원이 지난 22일 발표한 10월 셋째 주 아파트 가격 동향에 따르면 서울 아파트값은 전주보다 0.13% 오르며 89주 연속 상승했다. 다만 상승폭은 전주(0.16%)보다 줄었다.
특히 강남구와 서초구는 각각 0.31%, 0.32% 하락하며 11주째 내림세를 이어갔다. 반면 성북구와 서대문구는 각각 0.36% 올랐다. 서울 아파트 전셋값도 0.16% 상승했다.
이 소장은 매매가 10억원, 전세가 5억원인 아파트를 기준으로 2년간 들어가는 비용을 비교했다. 보유 자금은 5억원, 대출 금리는 연 5%로 설정했다.
이 경우 아파트를 매입하려면 부족한 5억원을 대출받아야 한다. 대출 이자만 1년에 2500만원, 2년이면 5000만원이다. 여기에 취득세 3300만원과 재산세 약 150만원, 중개수수료 약 500만원을 더하면 총 8950만원이 든다.
반면 전세는 보유한 5억원으로 보증금을 마련할 수 있어 별도의 대출 이자가 발생하지 않는다. 중개수수료 약 150만원을 제외하면 추가 비용이 없다는 계산이다.
집값이 오르지 않는다는 전제에서 두 경우의 비용 차이는 8800만원에 달한다. 다만 실제 대출 가능 금액은 규제와 개인별 조건에 따라 달라지며, 보유 자금의 기회비용과 전세보증금 반환 위험 등은 반영되지 않은 단순 비교다.
이 소장은 “매매가격이 올라가지 않는다는 전제를 깔고 매매로 했을 때와 전세로 했을 때 비용 분석을 해봐야 한다”며 “지금 시장 상황에서는 무리해서 집을 살 필요가 없을 수도 있다”고 설명했다.
전세 계약이 끝날 때마다 이사를 해야 한다는 우려에 대해서도 비용을 따져볼 필요가 있다고 봤다.
이사 비용을 500만원으로 가정하면 전세보증금이 5000만원 오르더라도 이를 연 5% 금리로 대출받을 경우 2년간 이자는 500만원이다. 보증금을 올려주고 계속 사는 것과 이사하는 데 드는 비용을 비교해 선택할 수 있다는 것이다.
대출을 끼고 집을 샀다가 집값이 떨어질 경우 손실은 더 커질 수 있다. 자기 자금 5억원에 대출 5억원을 더해 10억원짜리 아파트를 매입했을 때 집값이 10% 하락하면 주택 가치는 9억원으로 줄어든다. 집값은 10% 떨어졌지만 자기 자금 5억원을 기준으로 보면 손실률은 20%에 이른다.
이 소장은 “모든 자산은 올라가는 경우만 있지 않다. 떨어지는 경우가 있다”며 “집을 사려고 한다면 이 정도는 기본으로 고려해야한다”고 말했다.
이어 “지금은 혼조 상황이고 오히려 하락 가능성도 굉장히 높아진 상황”이라며 “비용 분석을 하지 않은 채 조급함에 무리하게 내 집 마련을 한다면 나중에 큰 위험을 부담할 수도 있다”고 덧붙였다.