29일(현지시간) 블룸버그통신에 따르면 스페이스X가 지난 22일 공개한 3분기 실적에서 익명으로 표시한 최대 고객 ‘고객 B(Customer B)’는 앤스로픽으로 확인됐다. 스페이스X 전체 매출 146억달러 가운데 앤스로픽이 차지한 비중은 34.5%, 약 50억달러(약 6조7000억원)다. 미국 연방정부의 매출 비중인 16.6%의 두 배를 웃돈다.
앤스로픽의 비중은 전년 동기 10% 미만에서 크게 뛰었다. AI 모델 개발 경쟁이 치열해지면서 대규모 연산 자원을 확보하려는 수요가 스페이스X의 새로운 성장 동력으로 자리 잡은 것이다.
[이데일리 김일환 기자]
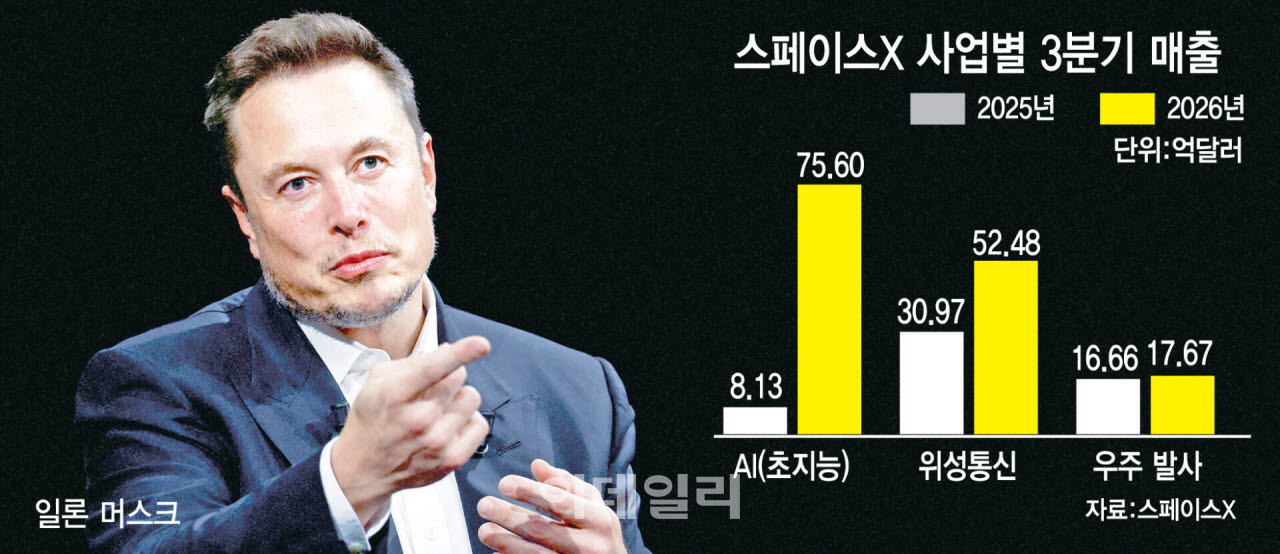
스페이스X의 사업 변화는 매출 구성에서 뚜렷하게 나타난다. AI 인프라 사업 부문인 ‘슈퍼 인텔리전스’는 3분기 약 76억달러의 매출을 올렸다. 전체 매출의 52%로 로켓 발사와 스타링크 등 기존 사업을 넘어섰다. 이 부문은 분기 기준 첫 흑자도 기록했다.
스페이스X는 지난 6월 테네시주 멤피스에 구축한 초대형 데이터센터를 기반으로 엔비디아 GPU 32만5000개를 앤스로픽에 임대하는 계약을 맺었다. 월 임대료는 12억5000만달러로 알려졌다.
앤스로픽이 지난 26일 제출한 기업공개(IPO) 신청서에는 스페이스X와의 컴퓨팅 계약 규모가 2029년까지 최대 1205억달러(약 161조원)에 이를 수 있다고 기재됐다. 12월 GPU 공급이 완료되면 월 지급액은 31억달러(약 4조1000억원)까지 늘어날 전망이다.
네오클라우드는 AI 연산에 특화된 GPU와 데이터센터를 구축해 기업에 빌려주는 클라우드 사업자를 뜻한다. 스페이스X는 로켓과 위성통신으로 확보한 사업 기반에 대규모 AI 연산 인프라를 더하면서 사업 영역을 넓히고 있다.
앤스로픽은 아마존웹서비스(AWS)와 구글 등 기존 클라우드 사업자와 협력하면서도 스페이스X의 인프라를 활용하고 있다. AI 모델 개발에 필요한 GPU와 전력을 대규모로 확보하려는 전략으로 풀이된다. 스페이스X의 AI 사업을 이끄는 xAI와 앤스로픽이 AI 모델 시장에서 경쟁 관계라는 점에서도 이례적인 협력이다.
◇최대 고객 의존도 높아…2027년 초 해지권 변수
AI 인프라 사업이 빠르게 성장하고 있지만, 특정 고객에 대한 의존도는 부담이다. 앤스로픽이 스페이스X AI 인프라 사업 매출의 약 3분의 2를 차지하는 만큼 계약이 축소되거나 해지되면 실적에 직접적인 영향을 줄 수 있다.
계약에는 앤스로픽이 2027년 1월과 3월부터 각각 최소 90일 전에 통보하면 계약을 해지할 수 있는 조항도 포함된 것으로 알려졌다. 2029년까지 최대 1205억달러라는 계약 규모가 확정된 미래 매출은 아니라는 의미다.
앤스로픽이 자체 데이터센터를 확충하거나 다른 클라우드 사업자로 연산 자원을 분산하면 스페이스X는 대규모 GPU와 데이터센터 투자에도 불구하고 장비 가동률이 떨어질 수 있다. 설비 가동률 하락은 수익성 악화로 이어질 수 있다.
이는 일론 머스크 스페이스X 최고경영자(CEO)가 최근 제기한 네오클라우드 업계의 위험과도 맞닿아 있다. 머스크는 최근 엑스(X·옛 트위터)에서 AI 데이터센터 외에 뚜렷한 수익원이 없는 기업은 자금 조달에 어려움을 겪을 수 있다며, 200개가 넘는 네오클라우드 업체가 사라지거나 인수합병될 수 있다고 전망했다. 스페이스X는 스타링크와 로켓 사업에서 별도의 현금흐름을 확보하고 있어 다른 네오클라우드 업체와는 다르다는 입장도 밝혔다.
스페이스X가 AI 인프라 사업을 새로운 성장 축으로 키우는 가운데, 앤스로픽과의 계약을 얼마나 안정적으로 유지하느냐가 사업의 지속성을 가늠할 시험대가 될 전망이다.